登临科技交首份业绩:前三季收入超5亿元,板卡出货超2.7万片
21世纪经济报道记者 孙燕
11月18日早间,刚于港交所挂牌一周的国产推理GPU企业登临科技(09917.HK)发布自愿公告,披露了最新业务发展情况。
公告显示,2026年前三季度,该公司实现累计未经审核收入超5亿元,期内累计客户123家,前三大客户收入占比50.7%。
不过,与已先行登陆资本市场的国产GPU企业相比,登临科技的营收规模仍存在一定差距。2026年前三季度,摩尔线程(688795.SH)、沐曦股份(688802.SH)、燧原科技(688801.SH)分别实现营业收入32.89亿元、28.24亿元和23.32亿元,约为登临科技同期收入的4倍至6倍。
截至当日收盘,登临科技跌8.01%,报193港元/股。
前三季度收入增近6倍
2026年前三季度,登临科技实现未经审核收入超5亿元,同比增长约592%。
将其置于招股书的坐标系中,增长曲线的陡峭程度更为直观:2023年至2025年,登临科技收入分别约为0.28亿元、0.83亿元和1.71亿元,2026年前四个月约为2亿元。而截至2026年9月底,其累计收入已突破5亿元。
这意味着,2026年5月至9月的五个月内,该公司实现了约3亿元收入,超过了此前四个月的总和,增长呈现明显的加速态势。
不过,这份公告并未披露净利润数据。从招股书来看,登临科技尚未跨越盈亏平衡线:2023年、2024年、2025年分别亏损3.32亿元、2.97亿元、2.81亿元,2026年前四个月亏损1647万元。
横向来看,先行登陆资本市场的国产GPU同行已率先出现盈利拐点:摩尔线程第三季度单季扣非净利润转正,沐曦股份则连续两个季度实现单季扣非盈利。对比之下,登临科技的盈利拐点仍需等待。
客户集中度方面,招股书披露,2026年前四个月,该公司前五大客户收入占比高达90.4%,显示出较高的客户集中风险。
而依据最新公告,2026年前九个月,该公司前五大客户收入占比已降至68.8%,前三大客户收入占比50.7%。五个月间近22个百分点的降幅,意味着登临科技的市场拓展正从少数大客户驱动转向更均衡多元的格局。
专用赛道卡位第三
在最新公告中,登临科技还披露了最新出货量:2026年前三季度,该公司累计板卡出货量超过27990片,GPGPU硬件产品交付加速。
依据招股书,该公司GPGPU销量由2023年的4199片增至2025年的12144片,2026年前四个月已售出10344片。按此测算,登临科技在五个月内出货近1.8万片,交付能力与速度大幅提升。
根据IDC发布的2026年上半年中国数据中心AI加速器(含GPU、NPU/ASIC等)出货数据,在通用GPU细分赛道中,摩尔线程以5.6万颗的出货量、约3%的整体市场份额,稳居国产GPU厂商第一。
不过,与摩尔线程等GPU企业追求通用、全功能不同,登临科技选择了差异化打法:聚焦行业大模型、企业私有云、智慧城市、工业质检等商业领域,其GPU+(Minsky™)架构既拥有专用芯片(ASIC)的能效,又保持GPGPU的灵活编程能力,旨在为企业AI应用提供高能效算力。
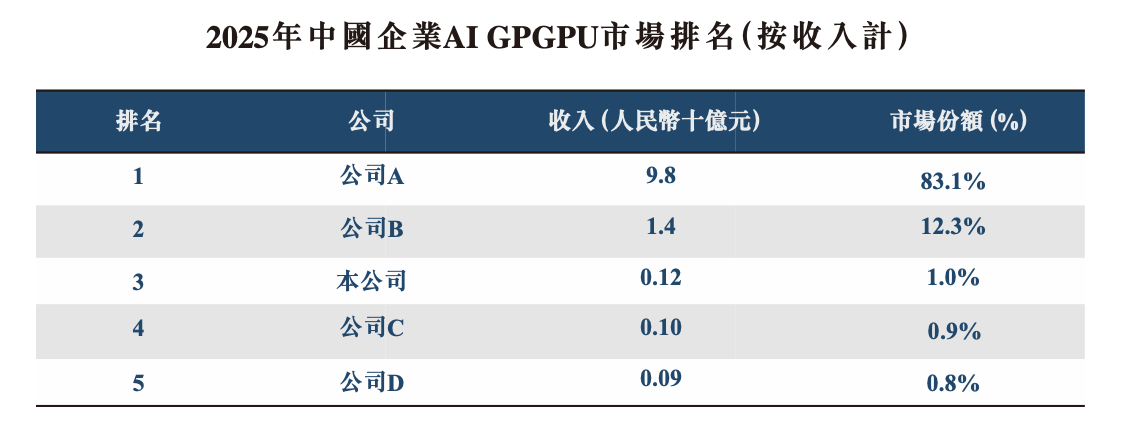
目前在企业AI GPGPU这一细分市场,登临科技已确立国产领先地位。按其招股书披露的口径,2025年企业AI GPGPU市场按收入计,登临科技以1.0%的份额排第三。不过,与前两名的83.1%、12.3%份额相比,登临科技仍有较大差距。
产品迭代方面,招股书显示,登临科技计划于2026年12月推出Minsky IV第一期产品,继续采用基于LPDDR的片上内存子系统;2027年下半年推出第二期,集成HBM3e或其他先进内存技术,目标算力2000TFLOPS(FP8),剑指大型智算中心与公有云市场。
从边缘推理向训练与智算中心攀升,是登临科技打开收入天花板的必经之路。但不容忽视的是,这一市场正是寒武纪、海光等厂商重兵布防的核心腹地,登临科技的向上突围注定是一场硬仗。
(作者:孙燕 编辑:卜羽勤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。