标普500指数创9月以来最长连跌;英伟达财报大超预期丨盘前情报


A股复盘
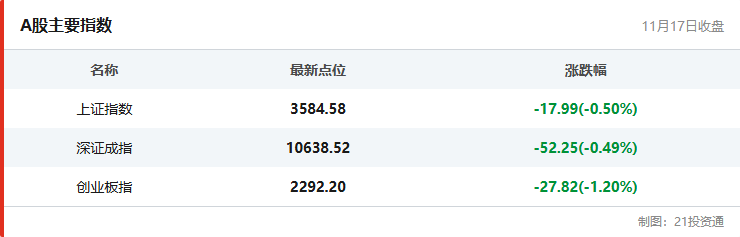
市场冲高回落后,尾盘小幅回升,创业板指跌超1%,科创50指数早盘曾涨超3%。沪深两市成交额1.46万亿元,较上一个交易日缩量268亿元。全市场超4100只个股下跌。
盘面上,题材弱势轮动,芯片产业链表现活跃,家电板块反复活跃。下跌方面,物理AI概念持续下挫。截至11月17日收盘,沪指跌0.5%,深成指跌0.49%,创业板指跌1.2%。
外盘回看
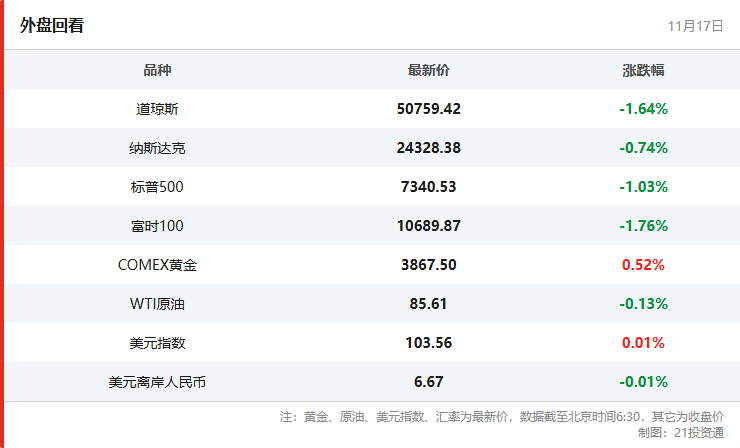
美股三大股指11月17日集体下跌。截至当天收盘,道琼斯指数收于50759.42点,跌幅为1.64%;纳斯达克指数收于24328.38点,跌幅为0.74%;标普500指数收于7340.53点,跌幅为1.03%,为连续第四个交易日下跌,创9月以来最长连跌。
欧洲股市11月17日集体下跌。截至当天收盘,英国富时100指数收于10689.87点,跌幅为1.76%。
国际油价11月17日下跌。截至当天收盘,WTI原油期货价格跌0.13%,报85.61美元/桶。
国际金价11月17日上涨。COMEX黄金期货涨0.52%,报3867.50美元/盎司。
汇市方面,美元指数报103.56,涨0.01%;在岸人民币收盘后,离岸人民币兑美元报6.67。
今日投资日历
重磅资讯
商务部新闻发言人就中加经贸磋商成果答记者问
据证券时报报道,商务部新闻发言人就中加经贸磋商成果答记者问。问:据了解,近期中国和加拿大开展了多轮经贸磋商,取得积极成果。能否介绍相关情况?答:在中加两国领导人重要共识的引领下,双方本着相互尊重、合作共赢的精神,在初步联合安排基础上开展多轮经贸磋商,就双方关注的经贸问题形成补充联合安排。双方同意将初步联合安排的相关豁免措施延长2年。加方还将进一步扩大对中国钢铝产品的豁免范围。相应地,中方将根据有关法律法规,进一步调整对加方部分农水产品采取的反歧视措施。此外,双方就电子商务合作、中资银行在加设立分支机构、优化营商环境等经贸问题形成积极共识。相信这些安排将有利于双方深化经贸合作,并为两国民众带来更大福祉。双方将加紧履行各自国内程序,推动有关成果尽早落地见效,并将持续探讨进一步深化经贸合作的相关安排。同时,双方将充分用好中加经贸联委会机制,继续拓展合作、解决问题、管控分歧,推动中加经贸关系健康、稳定、可持续发展。
《数字广东建设“十五五”规划》:加快打造新的万亿级数字产业集群 壮大集成电路制造、先进封测等产业
广东省人民政府印发《数字广东建设“十五五”规划》,其中提到,锻造数字经济核心产业新优势。加快打造新的万亿级数字产业集群。壮大集成电路制造、先进封测等产业。培育光通信芯片、光传感芯片等产业集群,布局人工智能芯片设计和制造。做强高端机器人核心部件制造业。培育6G产业,加快新一代核心器件与网络通信设备产业化。发展“人工智能+”软件信息产业,推动传统软件智能重构。强化“模数共振”,培育模型即服务、智能体即服务等新业态,构建“通用模型一原生智能体一行业适配”体系,探索发展世界模型。发展超高清视频与新型显示等智能显示终端。推广工业机器人、服务机器人等智能产品。做强AI手机、AI电脑、智能家居、智能网联汽车等产业,支持低空产品研发制造。探索类脑智能等新一代智能终端。
国家疾控局等印发《全面推行疫苗处方工作指导意见的通知》
国家疾控局、国家卫生健康委、国家中医药局等3部门联合制定了《关于全面推行疫苗处方工作的指导意见》,其中提出,“十五五”时期,逐步实现疫苗处方在二级及以上医疗机构、基层医疗卫生机构的全覆盖,提高全人群、全生命周期疫苗接种覆盖水平。
【解读】湘财证券:疫苗行业正处于规模扩张向创新驱动转型时期,行业长期向好逻辑不变,政策、需求、技术是行业发展的三大驱动因素,创新+出海值得持续关注。我们维持行业“增持”评级,关注高技术壁垒+布局差异化管线的公司,在行业内部分化中寻找α机会。
稳妥应对“新三样”固废退役高峰期,商务部等部门作出最新部署
据界面新闻报道,随着我国新能源产业快速发展,废旧动力电池、光伏组件、风机叶片等“新三样”固废回收处理日益受到关注。针对如何推动“新三样”等固废回收利用,商务部在周二的新闻发布会上作出回应。
商务部部长助理袁晓明表示,当前,我国新能源汽车动力电池正在进入规模化退役阶段,光伏组件和风机叶片也将相继迎来退役高峰期。近年来,“新三样”固废回收利用体系初具规模,政策框架基本形成,工作体系逐步完善。但回收利用工作偏向“末端治理”,从生产端到利用端的工作链条还有断点,相关技术尚不成熟。
袁晓明表示,对于动力电池、光伏组件、风机叶片等“新三样”固废,建立部门与地方“横向协作、纵向联动”机制,坚持分类施策、精准发力,抓好废旧动力电池回收处理利用,健全退役光伏组件、废旧风机设备回收拆解体系,稳妥应对“新三样”固废退役高峰期。
三星电子与苹果即将签署DRAM半导体长期供货协议
据财联社报道,半导体行业17日消息,三星电子与苹果正在敲定DRAM半导体长期供货协议,将于明年上半年起生效,有效期4‑5年。协议约定DRAM最低供货量,最终成交价格将根据未来市场行情确定。苹果以往更倾向短期合约,每次续约都会要求下调单位采购价格。据悉,苹果近期还与SK海力士签署了对这家内存供应商更为有利的长期供货协议。
【解读】招商证券:当前存储仍处于高景气周期,AI产业带动存储结构升级与涨价并行,三星、SK海力士营收和营业利润持续增长,主营盈利未明显恶化。产业链中游云厂商资本开支持续扩张,为HBM、服务器DRAM及企业级SSD需求提供支撑;但若下游AI应用需求未能同步放量,未来云厂商可能放缓资本开支,进而削弱存储需求增长及价格上涨的持续性。从存储细分产品结构观察,HBM成长性较强,DRAM供需偏紧,NAND未来可能率先承压。
英伟达第三财季营收和利润均超出市场预期
据第一财经报道,当地时间17日,美股收盘后,英伟达公布2027财年第三财季业绩,营收和利润均超出市场预期,并给出强于预期的业绩指引。这是联合创始人黄仁勋上周辞去首席执行官职务后,英伟达公布的首份财报。
财报显示,在截至10月25日的第三财季,英伟达营收为1158亿美元,同比增长103%,环比增长20%。其中,数据中心业务营收为1076亿美元,同比增长110%。调整后毛利率为74.9%,调整后每股收益为2.68美元。据伦敦证券交易所集团(LSEG)数据,分析师此前预期营收为1091亿美元,每股收益为2.48美元。
业绩指引方面,英伟达预计第四财季营收为1300亿美元,上下浮动3%,高于分析师平均预期的1252.5亿美元。
财报发布后,英伟达股价在盘后交易中一度上涨超4%。
【解读】国海证券:综合来看,2027年算力产业链有望延续需求高景气、供给扩产追赶及阶段性紧平衡的产业格局,行业增长的主要约束并非需求不足,而是供应链产能释放速度。在旺盛需求牵引下,上游制造、先进封装及设备环节持续扩产,随着新增产能逐步释放,供需缺口有望趋于收敛,此前受到存储等成本上涨压制的中游环节毛利率有望逐步见底回升。
公告精选
电投绿能:拟收购吉林吉电公司剩余49.35%股权
华新建材:拟为全资子公司巴西恩布公司提供112.92亿元担保
新华传媒:连续3个交易日收盘价跌幅偏离值累超20%
中国电建:电建集团拟5.00亿元至7.00亿元增持股份
巨人网络:拟3亿元至6亿元回购公司股份
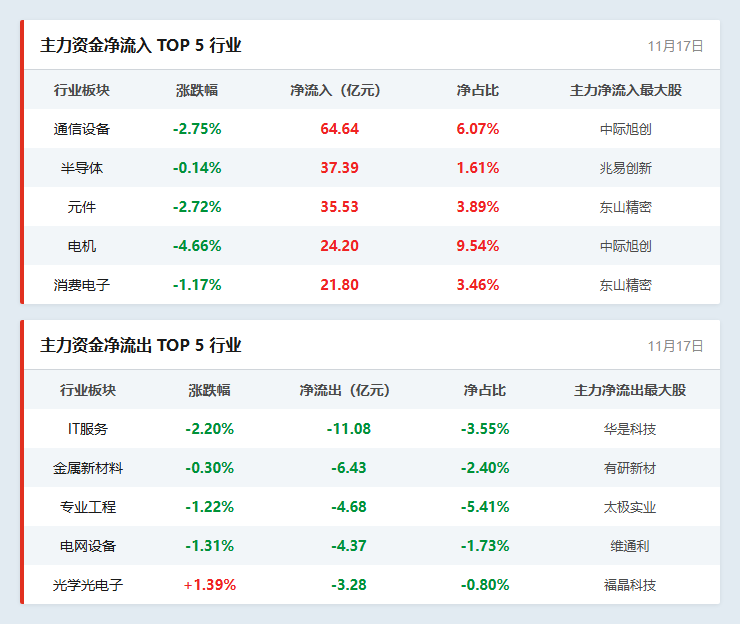
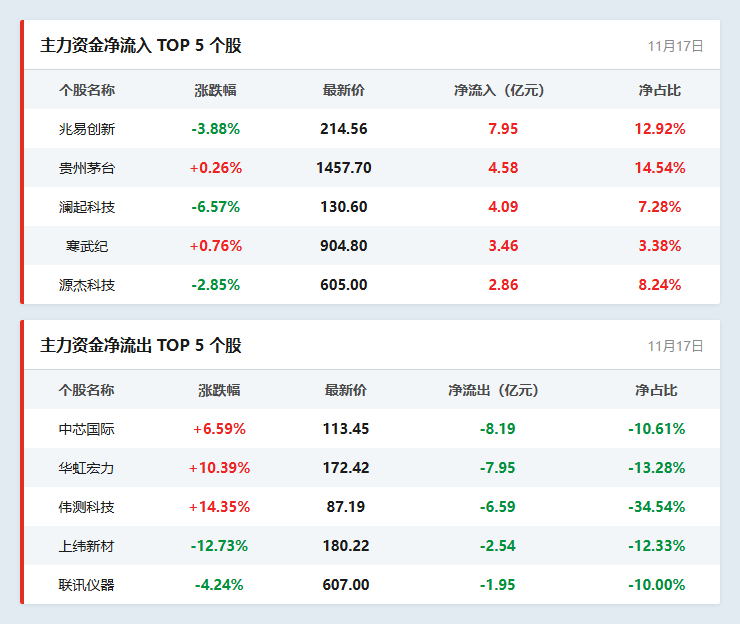
资金流向
交易提示
11月18日 无新股相关交易提示
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。
(作者:王婷婷 编辑:梁明)