延续强势!多只半导体指数涨超2%!国金、银河等密集发声,三大问题厘清


11月18日,半导体板块延续强势。截至10时8分,中证半导涨1.85%、盘中最高涨幅2.80%,科创芯片设计涨1.44%、盘中最高涨幅3.08%,半导体设备ETF招商(561980)、科创芯片设计ETF招商(589390)联袂大涨。
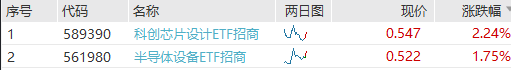
多家券商近期密集发声。三个关键问题,梳理机构的核心观点与逻辑。
国金证券怎么看?
板块未出现趋势性变化或基本面利空,具备三大核心投资逻辑。
国金证券(11月5日,陈宣霖)——最详细的一份,给出三大核心逻辑:
“半导体设备板块近期未出现趋势性变化或基本面利空,当前具备三大核心投资逻辑:一是四季度基本面持续边际加速,国庆后与各公司交流显示,当前基本面较节前及前三季度显著改善;二是板块估值处于历史中低分位,龙头标的北方华创较6月高点已接近腰斩,经初步测算,多数公司2027年估值普遍在25-30倍区间,2028年估值普遍在15-20倍区间;三是年底前催化密集,12月至1月将有多项新催化与新趋势落地。”
关于“订单上修”的数据最具体:“各厂商2026年订单持续上修,经与主设备厂商及细分赛道企业沟通,今年订单上修幅度约10%,驱动因素包括三季度福建晋华超预期扩产、四季度存储领域持续加单……叠加海外设备交期延长至原有1.5-2倍,原本以采购进口设备为主的成熟逻辑厂加大国产设备采购力度。”
国金证券还回答了一个关键质疑——存储价格下行会不会拖累扩产:“市场担忧的存储NAND价格下行问题……国内下游晶圆厂扩产与存储价格的相关性较弱,这是与海外市场的核心逻辑差异。国内存储扩产并非单纯跟随行业景气度投资,更是中国存储产业崛起的必然过程。”
国联民生与招商证券怎么看?
半导体国产化龙头估值仅20-40倍,大幅低于上一轮周期50倍以上;本轮回调是筹码出清,基本面并未同步反转。
国联民生(11月8日,薛宏伟)——从估值性价比角度切入:“当前全市场科技板块情绪低迷,但多数细分领域龙头自高点已回调40%,部分标的回调幅度达70%-80%,股价调整已充分甚至过度反映市场悲观预期。”“半导体国产化龙头估值仅20-40倍,大幅低于上一轮周期50倍以上的估值水平。”“我们的投资策略为:短期聚焦半导体设备与国产算力,中期布局AI端侧SoC与消费电子龙头……当前时点布局半年至一年维度,胜率较高。”
国联民生还给出了一个硬数据,解释国内扩产的独立性:“2025年数据显示,中国芯片需求约2000亿美元,占全球6000亿美元芯片销售额的30%,但国内先进逻辑、先进存储产能仅占全球10%左右,剩余20%的供需缺口是‘十五五’期间核心攻坚目标。”
招商证券(11月5日,行业跟踪)——明确解释了本轮回调的性质:“10月A股科技成长板块显著调整,电子(SW)行业指数下跌25.70%,同期通信(SW)、科创50和创业板指分别下跌30.23%、24.13%和23.02%……本轮回调主要反映前期涨幅较大、交易拥挤及机构调仓带来的筹码出清,同时海外利率与信用环境扰动……行业基本面并未出现同步反转。”
银河、中原证券怎么看?
国产算力链将是未来一段时间的主线方向,国产化空间巨大。
银河证券(11月15日,最新)——把当前定位说得很直白:“本周A股半导体板块继续反弹修复。我们认为在海外AI叙事波动背景下,国产算力链将是未来一段时间的主线方向。”个股关注:寒武纪、盛科通信、北方华创、中芯国际、华虹宏力、长电科技、江丰电子、超纯应材。银河证券的持仓建议与今天的盘面完全对应——寒武纪、盛科通信都是589390的重仓股(寒武纪8.63%、盛科通信3.13%)。
中原证券(11月6日)——提供了最长期的产业数据:“SEMI预计2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,预计2028年将达到2295亿美元。”“长鑫科技DRAM全球市占率从25Q1的3%逐步提升至26Q1的8%,长江存储NAND全球市占率从25Q1的8%逐步提升至26Q1的13%。”“Omdia预计2026年中国存储市场占全球比重约为51%,目前中国存储市场仍然高度依赖进口,国产化空间巨大。”
据了解,半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,“长鑫存储”概念含量近60%;科创芯片设计ETF招商(589390)跟踪上证科创板芯片设计主题指数,聚焦科创板纯芯片设计龙头。但需注意,国金证券同时提示板块近期未出现趋势性变化或基本面利空、当前具备的是估值修复与催化预期而非业绩爆发,半导体板块前期波动较大,可结合自身风险承受能力审慎关注,不宜将单日联袂大涨简单外推为趋势性行情的确认。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:唐铮玮)