主业盈利、报表亏损,泰格医药的利润“盲盒”是如何形成的?
来源:东方财富网
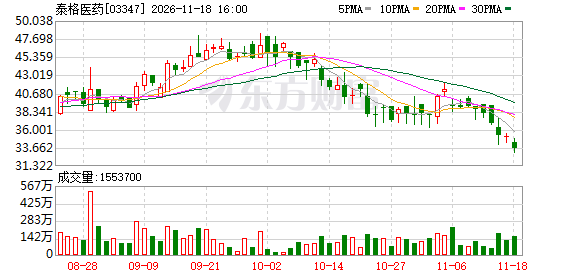
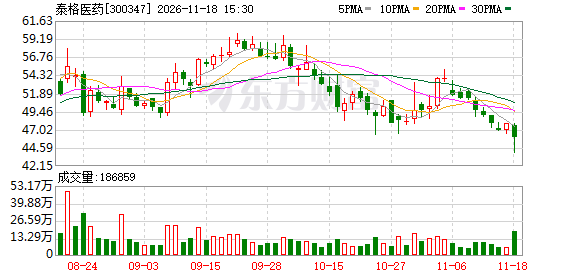
日前,医疗研发外包龙头泰格医药(300347.SZ、3347.HK)发布公告称,计划出售方达控股控制权,剥离海外实验室业务。
主业赚了,报表却亏了,泰格医药7.22亿的落差从何而来?答案不在CRO实验室里,而在一半的资产中。
更吊诡的是,泰格医药一边剥离海外资产,合同负债飙升,修复的燃料似乎已经就位;另一边毛利率却卡在历史相对低点,应收账款走高与经营现走弱并存,拐点信号若隐若现,“真修复”究竟卡在哪一环?

资料来源:公司公告
51%资产让利润表“失真”
公告显示,泰格医药的本次交易包括私有化、资产分拆两个部分。其中,泰格医药全资子公司香港泰格联合CRL、李松及其相关信托,共同设立收购主体SanRex,通过协议安排对港股上市主体方达控股(01521.HK)实施私有化。
交易前,泰格医药持有方达控股64.48%股份,为控股股东。交易完成后,泰格医药不再持有方达控股股份,仅保留中国境内非目标业务。
海外实验室目标业务初始交易价格为4.7亿美元,中国境外非目标业务为0.84亿美元,中国境内非目标业务为2.06亿美元。该公司预计在私有化阶段获得现金对价约4.61亿元人民币。本次交易尚需获得股东会及相关监管机构批准。

资料来源:公司公告
在此之前,泰格医药已完成老挝子公司注销、设立成都泰格医药科技有限公司、收购智(海南)医学研究有限公司、礼新医药等参股项目退出等,形成了剥离、清退和投资端退出三轮并行态势。
不过,今年前三季度,泰格医药的投资端收益却并不理想,投资净收益0.29亿元,同比大幅下降93.34%;公允价值变动净收益-5.97亿元,去年同期为3.23亿元,同比由正转负;资产处置收益-0.16亿元,去年同期为0.05亿元,同比由正转负;非经常性损益-7.22亿元,去年同期为6.94亿元,同比金额相差14.17亿元。
不仅如此,泰格医药2026年前三季度的少数股东损益为1.48亿元,同比大增107.72%,也就是说非全资子公司也出现了投资损失。综合反映到利润表上,归母净利润-2.72亿元,扣非后归母净利润4.50亿元。

数据来源:Wind,截至2026.9.30
扣非为正归母为负通常情况下有3类因素,即资产减值集中计提(商誉、存货、应收账款)、一次性重组费用、子公司亏损导致少数股东损益反向变动。《理财周刊-财事汇》梳理发现,据Wind数据统计,在A股全市场可统计的5576份三季报中,这样的反差仅有35家,数量占比0.63%。其中,泰格医药以落差7.22亿元位列绝对金额第一名,也是30家申万医疗研发外包板块中唯一上榜的公司。
事实上,泰格医药过往曾出现过多次扣非后归母净利润与归母净利润落差较大的现象。2016年至2025年这10个完整年度间,前者合计74.19亿元,后者合计117.04亿元。其中有42.85亿元是主营利润之外的收益,为归母净利润合计的36.61%,可见泰格医药在历史上的投资端整体上收获颇丰,2020年、2021年、2025年这3年更是超过了当年度的扣非后归母净利润。

数据来源:Wind,截至2025.12.31
三个信号透视主业修复成色
因此,泰格医药的“不务正业”,很难一句话归纳为是好事还是坏事。
首先,从资产角度看,医疗服务外包行业是典型的轻资产运营类公司,截至2026年三季度末,泰格医药的其他非流动金融资产与长期股权投资合计143.23亿元,占总资产279.86亿元的51.18%,在上述医疗服务外包板块中最高,且2020年以后的占比持续上升。截至2026年三季度末,其他非流动金融资产与长期股权投资合计超过10%的只有2家,板块的平均占比为6.71%。

数据来源:Wind,截至2026.9.30
泰格医药有一半的资产不是用来做CRO的,从定性上来说,更接近是“ 轻资产CRO主业+规模接近主业净资产的财务性医药投资组合+与主业相关的联营持股网络”的混合体。
尤其值得注意的是,其他非流动金融资产从2019年的22.50亿元增至2026年Q3的96.98亿元,区间增速310.02%;同期长期股权投资从1.10亿元增至46.25亿元。从绝对金额看,财务性投资是主要增量;从倍数看,权益法投资扩张更剧烈。
这就延伸出一个问题,其他非流动金融资产与长期股权投资这两个资产是会波动的,从历史公告看,最近几年的这两项资产并未发生较大变动。虽然泰格医药在历史上多为正向收益,但2024年损失了4.50亿元,当年度扣非后归母净利润8.55亿元,使得归母净利润却为4.05亿元。通常情况下,把产业投资做得太重,往往容易导致利润表失去稳定性,2026年和2024年的“浮亏”即是信号。
对于投资者而言,用CRO的投资框架,如营收和利润、市净率PS、净资产收益率ROE等来衡量,就会漏掉投资方面的资产和收益,而用投资公司的估值方式又会与主业的评估标准有差异,投资和估值难度都可能大大提升。
而与其他非流动金融资产和长期股权投资合计上升形成反差的是,泰格医药在2023年创下总资产峰值296.81亿元之后,总资产连降2年,2026年三季度末继续下降至279.86亿元。其中,货币资金的减少(安全垫削减)是总资产降低的主要原因之一,从2021年的85.44亿元降至2026年三季度末的21.03亿元,区间降幅75.39%。结合投资类资产占比上升、资产负债率下降,可以看出泰格医药或是把较多的安全资产转换成了风险资产。

数据来源:Wind,截至2026.9.30
事实上,泰格医药的归母净利润和扣非后归母净利润变化都较为明显,从经济学基本逻辑即可得出,还有其他非流动金融资产和长期股权投资之外的原因。
从泰格医药的营业收入上看,2021年至2025年分别为52.14亿元、70.85亿元、73.84亿元、66.03亿元、68.33亿元,2026年前三季度为57.92亿元,大致呈先升后降再回升态势,2025年未超越2023年峰值,尚不能定性为“重启增长”。
销售毛利率则下滑明显,从2021年的43.55%降至2026年前三季度的27.35%,区间下降16.20个百分点,且呈现出较为明显的结构性下降,而非周期性波动。不过2025年以来的毛利率变化较小,有企稳的迹象。除了汇率影响之外,泰格医药的毛利率相对较低的业务板块收入仍然占比较高也会拉低整体毛利率。

数据来源:Wind,截至2026.9.30
扣非后销售净利率同期从23.62%降至7.77%,区间下降15.85个百分点,2026年前三季度相对于2025年有明显回升。毛利率下降对利润的影响是显而易见的。
经营活动产生的现金流量净额从2021年的14.24亿元降至2025年的11.18亿元,期间2024年以10.97亿元“触底”,2026年三季度末为7.71亿元。
应收账款则逐渐提升,已从2021年的8.09亿元升至2026年三季度末的14.24亿元,区间增长率75.97%。合同负债方面波动较大,2021年至2025年分别为7.90亿元、9.40亿元、6.80亿元、7.91亿元、10.79亿元,2026年三季度末飙升至14.36亿元。
当前,泰格医药尚未完成修复,合同负债提供了修复的燃料,扣非后净利率的环比轨迹证明引擎已经重新点火。但毛利率恰恰是修复链条中最滞后的一环。只有当毛利率环比回升、应收账款增速低于营收增速、合同负债持续转化为收入这三个信号同时出现,才能确认真正的拐点。
(文章来源:理财周刊-财事汇)
(来源:东方财富网 编辑:张明艳)