谷歌系公司拿下AI制药最大单轮融资,AI制药已经进入临床验证阶段丨盘中雷达


AI制药,单笔融资纪录刷新
据财联社报道,当地时间11月17日,谷歌母公司Alphabet旗下AI药物研发企业Isomorphic Labs官宣完成50亿美元(约合人民币333亿元)C轮融资,本轮融资获得超额认购,一举刷新全球AI制药行业单笔融资规模纪录。
一、全球大型药企(MNC)加速布局,AI制药已经进入临床验证阶段
AI制药突破传统制药行业“双十定律”的制约:传统制药行业,一款创新药从启动研发到上市,平均成本超过10亿美元,研发时间超过10年。 AI技术通过整合文献、基因组学、蛋白质组学、医学临床等多维度数据,对靶点发现、分子设计、临床试验优化等环节进行赋能。据BCG 2024年报告,AI生成的药物分子在I期临床试验中成功率达到80%-90%,远高于40%-65%的历史行业平均水平。AI有望助推新药研发整体成功率显著提升。
市场空间上,据Global Market Insights,2025年全球AI制药市场约31亿美元,预计2035年达439亿美元,CAGR 30.5%。
(1)AI制药成兵家必争之地,全球大型药企(MNC)加速布局
全球AI制药交易自2024年起持续升温,交易首付款与总金额屡创新高。据医药魔方数据库统计,2026年上半年全球已披露AI技术交易的首付款已达18亿美元,交易总金额更是突破500亿美元,双双大幅超越2025年全年水平。细分领域上,AI制药已跃升为全球第三大融资赛道。面对AI制药这一确定性成长赛道,全球大型药企(MNC)自2024年起密集入场,2026年更是将布局推向新高潮:从交易趋势来看。头部药企已将"AI能力”视作与靶点、管线同等重要的战略资产,交易从单点技术授权走向平台级并购。MNC正以多种方式将AI 深度嵌入研发、临床与生产全链条。
从行业现状来看,包括谷歌、微软、OpenAI、Anthropic在内的科技企业均已入局生命科学领域;礼来等大药企选择与AI制药公司合作;AI生物技术公司Fauna Bio、Blank Bio、Twist Bio等不断取得新进展。
(2)AI制药已经进入临床验证阶段
竞争格局上,全球AI 制药公司可以分为三类:1)AI科技巨头,如谷歌、Anthropic等,构建大模型+算力+全球生态,与MNC深度绑定;2)头部AI Biotech,核心优势在于临床验证数据+专有AI平台+BD合作深度;3)MNC自研AI 平台,核心优势在于专有数据积累+临床资源+全球商业化能力。
光大证券认为,AI制药行业正进入成熟深化阶段,竞争焦点由模型与算法对比向数据质量、干湿闭环验证及商业化兑现深度转移。AI技术已深度渗透到药物发现各个环节包括靶点发现、从头分子设计、虚拟筛选、ADMET性质预测等。干湿结合迭代模型是AI制药最核心壁垒,公开数据已被深度挖掘而专属数据和验证数据都需要大量湿实验支持,AI制药正在创造大量新的湿实验需求。Anthropic成立生命科学研究团队并自建分子生物学实验室,约950个Claude智能体自主完成基因组挖掘发现全新酶系统ART。
招商证券指出,AI制药已经进入临床验证阶段,商业化风口初步显现,随着AI垂直模型训练需求迅速增长,带动生命科学上游产业景气度提升。
投资方向上,东吴证券认为,分子都必须经过蛋白表达、临床前湿实验验证等环节。上游重组蛋白、试剂、培养基等环节供应商有望逐步兑现订单和业绩。中长期关注:1)AI平台型公司。未来可能成为弹性最大的方向之一,主要跟踪平台型公司的BD交易和临床数据;2)AI药物获批上市有望带来行业价值重估。目前全球仍无一款完全由 AI 主导发现或设计的药物获得监管完全批准,一旦落地,整个赛道的估值中枢有望上移。
光大证券分析,政策、MNC投入、大模型能力三重共振推动行业商业模式演进与分化,产业加速从单点工具采购转向干湿闭环全栈平台合作。建议从成药验证、产业链"卖水人"效应与商业化授权三大主线布局,关注相关标的。
二、机构关注个股一览
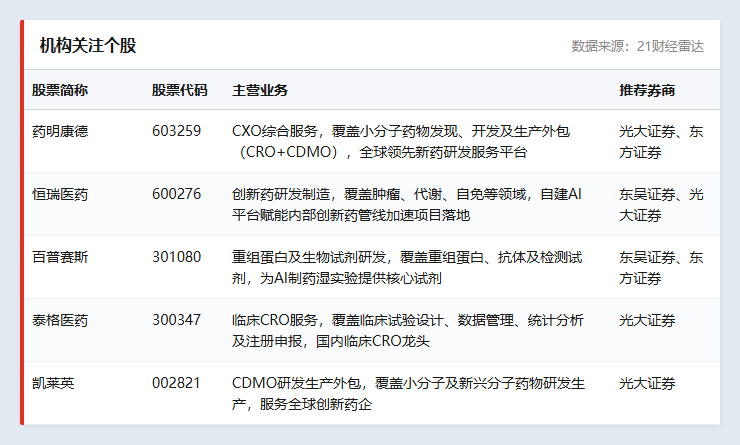
数据来源:21财经雷达
参考研报来源:
东吴证券-《AI制药,从概念验证到商业化落地》-2026年11月15日
东方证券-《AI制药的风吹向哪里?》-2026年10月21日
光大证券-《全流程赋能制药,干湿闭环与BD兑现开启价值重估》-2026年10月7日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(作者:崔海花 编辑:叶映橙)