股债调整理财产品承压,理财公司撰文安抚投资者


受国债、地方债恢复征收所得税传闻引发的政金债集中抛售、信用债赎回负反馈再度发酵,叠加海外美联储12月加息预期升温、AI产业链股票连续重挫等影响,近期股债再度出现同步调整,部分理财机构与基金公司触发预防性赎回,形成“净值下跌—赎回—抛券—再下跌”的循环,银行理财产品与公募债基净值普遍回撤。
截至11月16日,近九成纯债基金近一周净值下跌。固收类理财产品方面,根据11月18日统计的最新净值数据(最新净值在11月13日之后),近一周超七成(72.53%)固收类产品收益为负,较10月底股债冲击当周的46.87%大幅扩大,本轮债市调整对理财的波及面显然更广。
近四分之三固收理财近一周浮亏,负收益面较10月底显著扩大
债基是本轮调整的第一落点。据Wind数据,截至11月16日,全市场2044只中长期纯债基金中,1773只在近一周(11月9日至16日)净值下跌,占比86.74%;392只短期纯债基金中352只下跌,占比89.80%。中长期纯债基金近一周平均区间收益约-0.38%,64只中长债基区间跌幅超过1%。其中,“恒生前海福瑞30天持有A”区间收益-1.75%、“国金惠盈纯债A”-1.67%、“华泰保兴尊益利率债6个月持有A”-1.42%,跌幅居前。
理财产品方面,南财理财通数据显示,截至11月16日,纳入统计的41128只固收类产品(未合并产品份额)中,近一周净值增长率为负的产品有29832只,占比72.53%,相比10月底的46.87%显著扩大。
全部固收类产品近一周平均收益率为-0.10%,中位数为-0.07%,最大跌幅为3.48%。可以看到,10月末时九成以上固收类产品的回撤尚能控制在0.1%以内,但这轮调整中,回撤在0.1%至1%之间的固收类产品占比超过40%。
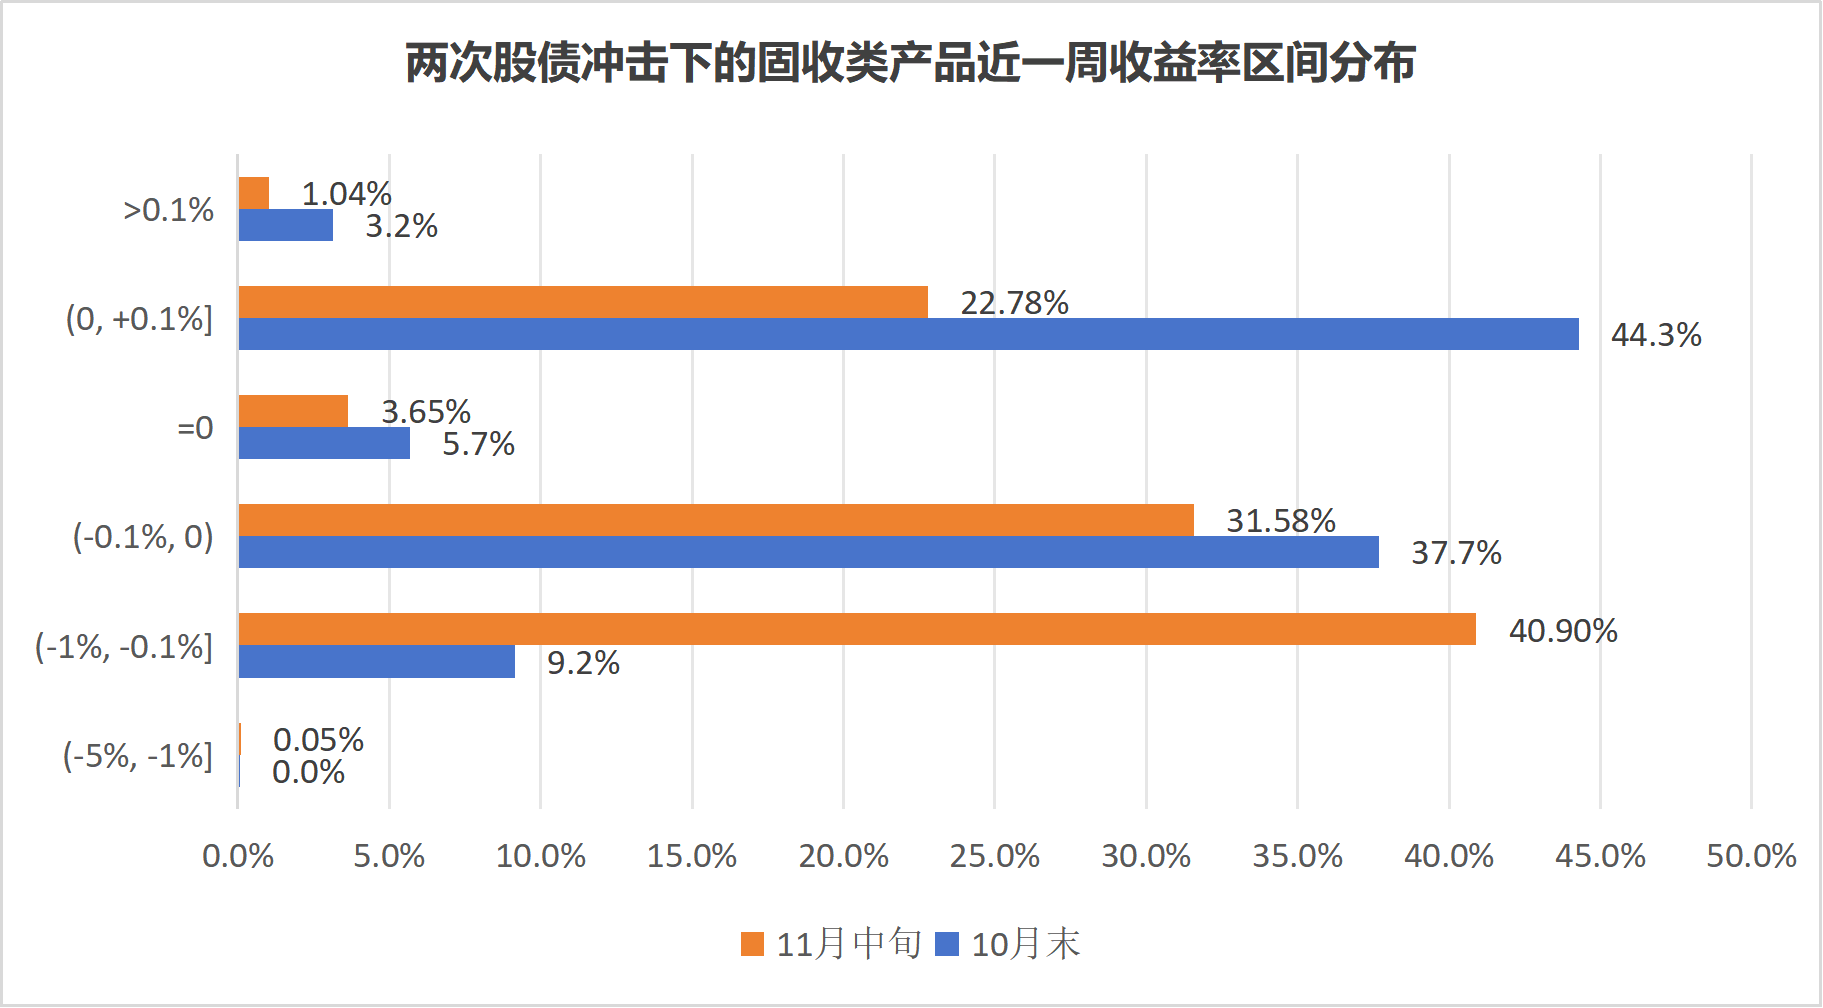 (数据说明:以上数据为该收益率区间的产品数量占比,因为前后两次统计的产品数量不完全等同,故以比重进行对比。数据统计截至2026/11/18,未合并产品份额)
超六成纯固收失守,理财公司分化显著
分投资性质看,“固收+”产品受伤面最广,31154个产品份额(未合并产品份额)中有23495个产品份额近一周浮亏,占比75.42%,平均收益率为-0.10%;9855个纯固收产品份额中有6286个份额浮亏,占比63.78%,平均收益率为-0.07%。
机构之间的分化同样显著。按管理人类型看,股份行理财公司固收类产品浮亏面最大(75.25%),城商行理财公司紧随其后(74.31%),国有行理财公司为66.31%,合资理财公司仅33.27%。
浙银理财、北银理财、渤银理财、南银理财、广银理财和华夏理财的负收益产品比例都在80%以上,其中浙银理财超过90%。施罗德交银理财、汇华理财固收类产品的负收益比例较低,均在30%以下。
具体产品上,跌幅榜首依然是华夏理财“天工日开11号(中诚信可转债双低策略指数)”,近一周下跌3.48%。该产品约94%仓位完全复制可转债双低策略指数,10月30日当周即以-1.51%的跌幅领跌“固收+”;11月中旬中证转债再度下跌逾1.4%,转债高估值与股债双重压力之下,这只被动指数产品再次领跌,净值较10月23日累计下跌超过5%。
纯固收跌幅榜上,徽银理财悦鑫日申系列8只产品份额在列,单周跌幅在0.63%到0.88%之间。以“安盈悦鑫日申半年赎理财产品2号250235-A”为例,该产品近一周跌幅达0.88%,前十大持仓中有三只为本次调整最深的10年期二永债,合计占比13.61%。
建信理财“嘉鑫最低持有90天第9期”同样跌幅居前,近一周下跌0.632%,净值降至1.0226。根据2026年三季度末的持仓报告,大跌可能源于其持仓的公募债基如“平安添裕债券”,穿透后底仓是近期调整明显的二永债,同时产品配置了某网红国企债,位于产品第九大持仓,穿透后占比4.02%。
破净率升至5.63%,为10月底的4.6倍
净值连续回撤直接推高了破净率。截至11月16日,最新累计净值低于1的产品份额达2314个,占比5.63%,而10月30日当周这一数字仅为371个,破净率为1.21%,不到一个月内破净率升至10月底的约4.6倍。
分理财公司看,渤银理财固收类产品破净率最高,接近30%,南银理财产品破净率同样达到18.54%,其余理财公司破净率均在10%以下。国有大行理财公司破净率普遍较低,工银理财、中银理财、建信理财和农银理财破净率均在0.3%以内。
总体来看,2022年末理财赎回潮高峰期破净率一度超过10%,本轮5.63%的水平尚不及彼时峰值。同时,11月17日信用债市场已出现修复迹象。国信证券非银团队研判,本轮更像流动性冲击而非负债端负反馈,考虑到资金面未紧,后续银行理财发生负反馈概率较低。
理财公司密集撰文,回撤修复能力成为新的论证抓手
截至11月16日,多家理财公司已密集发布《致投资者的一封信》,向投资者解释波动原因,呼吁理性看待短期波动。
21世纪经济报道记者梳理发现,与前几轮波动中的安抚逻辑相近,本轮机构密集发文的总体框架仍是承认回撤、拆解归因、区分短期扰动与趋势逆转。一个值得注意的变化是,部分机构开始将操作建议从笼统的拉长持有期推进到可执行的配置方向,并以回撤修复的历史数据为“持有”提供量化依据。
债市调整中,部分短债理财出现小幅回撤,投资者面临赎回、持有还是加仓的选择。招银理财以Wind短期纯债型基金指数(885062.WI)为例指出,该指数走势呈现长期向上特征。复盘2022年以来的单日表现,近79%的交易日指数收涨;拉长时间看,该指数过去21个年度全部实现正收益。更值得关注的是回撤修复能力:2022年以来,该指数经历的三轮回撤分别在48天、29天、17天内完成修复。招银理财认为,持续累积的票息收入,或是净值修复重要的“安全垫”。
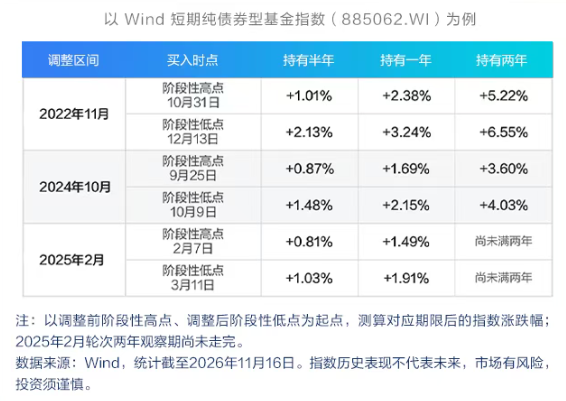
(图片来源:招银理财)
兴银理财同样以数据说明回撤控制效果。据其披露,近期波动中,兴银理财旗下稳添利日盈、周盈、月盈系列近三个月平均最大回撤分别控制在2BP、2BP、5BP(数据截至2026年11月13日)。
苏银理财则从投教角度切入,结合市场数据梳理回撤修复天数。其监测数据显示,纯固收类理财产品平均回撤幅度更小,净值修复速度也更快。苏银理财指出,这类产品短期的净值调整大多与阶段性市场情绪有关,建议投资者不必因短期波动过度担忧。
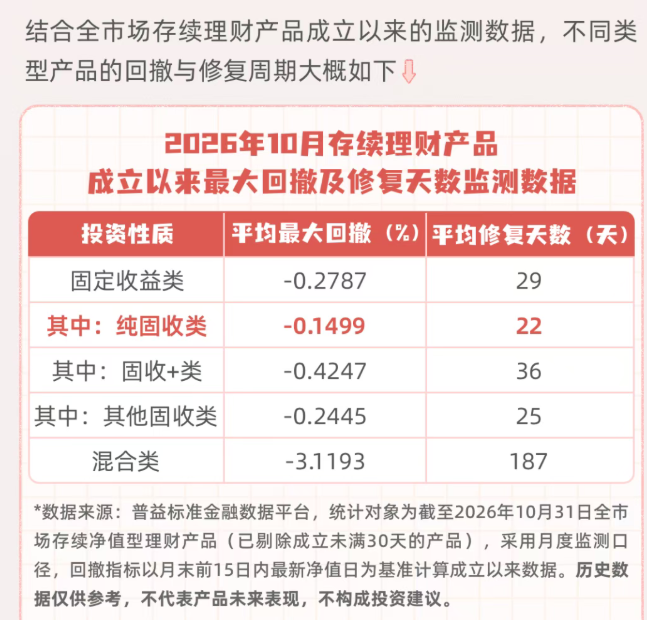
(图片来源:苏银理财)
在解释“为何应拉长持有期”时,招银理财从产品配置体系出发:固收类资产的票息收益随时间逐渐累积,权益等含权资产带来的阶段性波动,有机会随持有期限拉长而被时间平滑。因此,以中长期视角考量资产配置,更易于穿越市场周期;反之,短期持有受市场时点影响较大,正收益概率及平均收益率均相对偏低。
招银理财同时表示,越是市场低迷之时,越要保持理性,耐心等待市场情绪修复与基本面企稳,稳住心态、理性持仓并控制节奏,综合运用多资产多策略的配置思路。管理人将一如既往恪尽职守,以最大努力积极应对市场,与投资者一同力争穿越短期震荡。
在具体配置方向上,南银理财推荐了三款分别对应灵活稳健、短期增值、长期价值投资的产品:一是R1风险等级的日开产品;二是最低持有60天、以短久期资产打底、高等级信用债增厚的产品;三是最低持有6个月、采用红利增强策略的“固收+”产品,该产品采用多种方式参与打新,收益来源较为丰富。
兴银理财则从组合构建层面给出建议:组合配置与长期持有,是应对市场变化的两个重要手段。组合配置的意义在于通过不同产品的分工与互补,形成攻守兼备的结构——短期资金以防守为主,适合配置现金管理类及纯固收开放式产品,兼顾流动性与稳健性;长期资金可适度进取,配置中长期封闭式固收产品,亦可考虑低波“固收+”产品,在稳健运作基础上为组合增添收益弹性。不同产品共同作用,有助于分散单一资产波动,提升组合对不同市场环境的适应能力。长期持有的意义,则在于让票息积累持续发挥作用,平缓短期净值波动,为组合修复留出空间。两者相辅相成,即便市场短期有所起伏,也不易扰动长期配置的节奏。
展望后市,平安理财认为,债市方面,当前基本面大环境有利于债市,市场风险偏好亦对债市有利;权益市场持续承压背景下,固收类资产仍是资金主要的选择方向。机构止盈烈度将随着年末时点临近而缓和,市场配置需求将逐步恢复,债市有望逐渐趋稳,可等待政金债进一步调整后的增持机会。
股市方面,平安理财判断,稳市力量加码叠加杠杆出清接近尾声,市场调整至低位后有望逐步企稳,但英伟达事件扰动AI产业链预期,科技板块依旧动荡。结构上建议均衡配置,以红利为底仓,同时配置资源、医药等消费细分方向及超跌的国产科技链。
从本轮发声的整体轨迹看,理财公司的致投资者信普遍将对市场的定性判断与定量展示相结合,回撤修复天数、系列产品最大回撤区间、指数历史正收益概率等数据被更频繁地引入。对于收到致投资者信的投资者而言,这些数据能否转化为持有信心,仍取决于后续净值曲线在多长周期内给出回应。
2022年四季度的赎回负反馈之所以剧烈,很大程度上源于相当一部分投资者仍以“保本保收益”的预期持有净值型产品,在产品净值出现回撤后恐慌性赎回,而赎回本身又放大了净值下跌。此后几年,理财公司在每一轮波动中的致投资者信,实质上都在做同一件事:把“净值会波动”这个事实,从合同条款里的风险揭示,转化为投资者能够理解、能够消化的日常认知。市场起伏不会消失,票息积累需要时间,而理性持有与组合配置,始终是穿越短期震荡最朴素也最有效的路径。
(作者:黄桂煊,薛茹云 编辑:唐曜华,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。