加息预期冲击全球金属市场,紫金矿业等多家有色龙头创年内新低


21世纪经济报道记者 董鹏
美联储加息预期的升温,正在冲击全球金属市场。
据新华社11月19日报道,美国联邦储备委员会18日公布10月货币政策会议纪要。
纪要显示,尽管多数与会官员当时支持维持基准利率区间不变,但几乎所有官员认为,未来数月进一步加息可能是合适的。部分官员还提出,如果通胀数据不利,不排除一次加息超过25个基点。
受此消息影响,昨日夜盘国际金、银、铜、铝等金属价格全线回落,这一跌势进一步传导至国内期货和证券市场。
11月19日,国内金属期货价格普遍下跌,沪铜主力2701、沪金主力2612合约分别下跌5.07%、2.67%;同日,紫金矿业、兴业银锡、洛阳钼业和中国铝业等多家有色行业龙头股价创出年内新低。
此前总市值一度跨过万亿门槛的紫金矿业,今日盘中最低跌至23.06元,较年初44.94元的高点已经回撤近49%。
加息预期主导短期定价
昨日夜盘,国际主要金属价格集体下跌。
其中,COMEX黄金、伦敦金现货分别下跌3.53%和3.22%,LME铜大跌4.54%,LME铝、LME锌同期跌幅也均超过3%。
在国内外跨市场联动下,今日国内铜、铝、铅、锌等主要金属期货也出现不同幅度的回调。
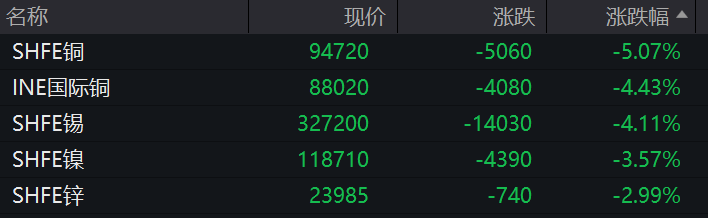
多个金属商品共振下跌的背后,并非各金属现货基本面同步恶化,而是宏观预期成为短期金属市场的定价主线。
据期货日报报道,美联储理事沃勒18日晚表示,如果不释放明年1月加息的信号,就应该在12月加息50个基点,美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号。
上述媒体援引CME(芝加哥商业交易所)“美联储观察”判断,美联储12月加息25个基点的概率为92.7%,并且到明年1月累计加息50个基点的概率达到68.1%。
在加息预期升温的背景下,近两日美元指数持续走强。
Wind数据显示,截至11月19日午后,美元指数已经升至103.9点附近,续创年内新高。
这对以美元计价的金属乃至整个大宗商品市场形成直接压制,尤其是兼具金融属性、商品属性的黄金和铜。
“短期加息预期背景下,美元维持强势运行,有色和贵金属普跌,市场流动性较差。”宝城期货11月19日表示。
该机构还指出,美国通胀数据偏强背景下,市场对美联储紧缩的定价持续升温,加息预期反复扰动,美元与美债收益率高位运行,对铜的金融估值形成压制。
铝、锌等其他基本金属,虽然其工业属性大于其金融属性,并不会直接跟随实际利率定价,但是在强势美元抬升采购成本、推高仓单融资成本等因素影响下,依然被上述宏观流动性行情裹挟,出现跟随式下跌。
多家期货机构认为,短期金属市场受宏观因素影响的优先级高于产业供需逻辑,只要美联储紧缩预期没有松动,美元、美债收益率高位格局就难以快速扭转,金属价格仍将持续承压。
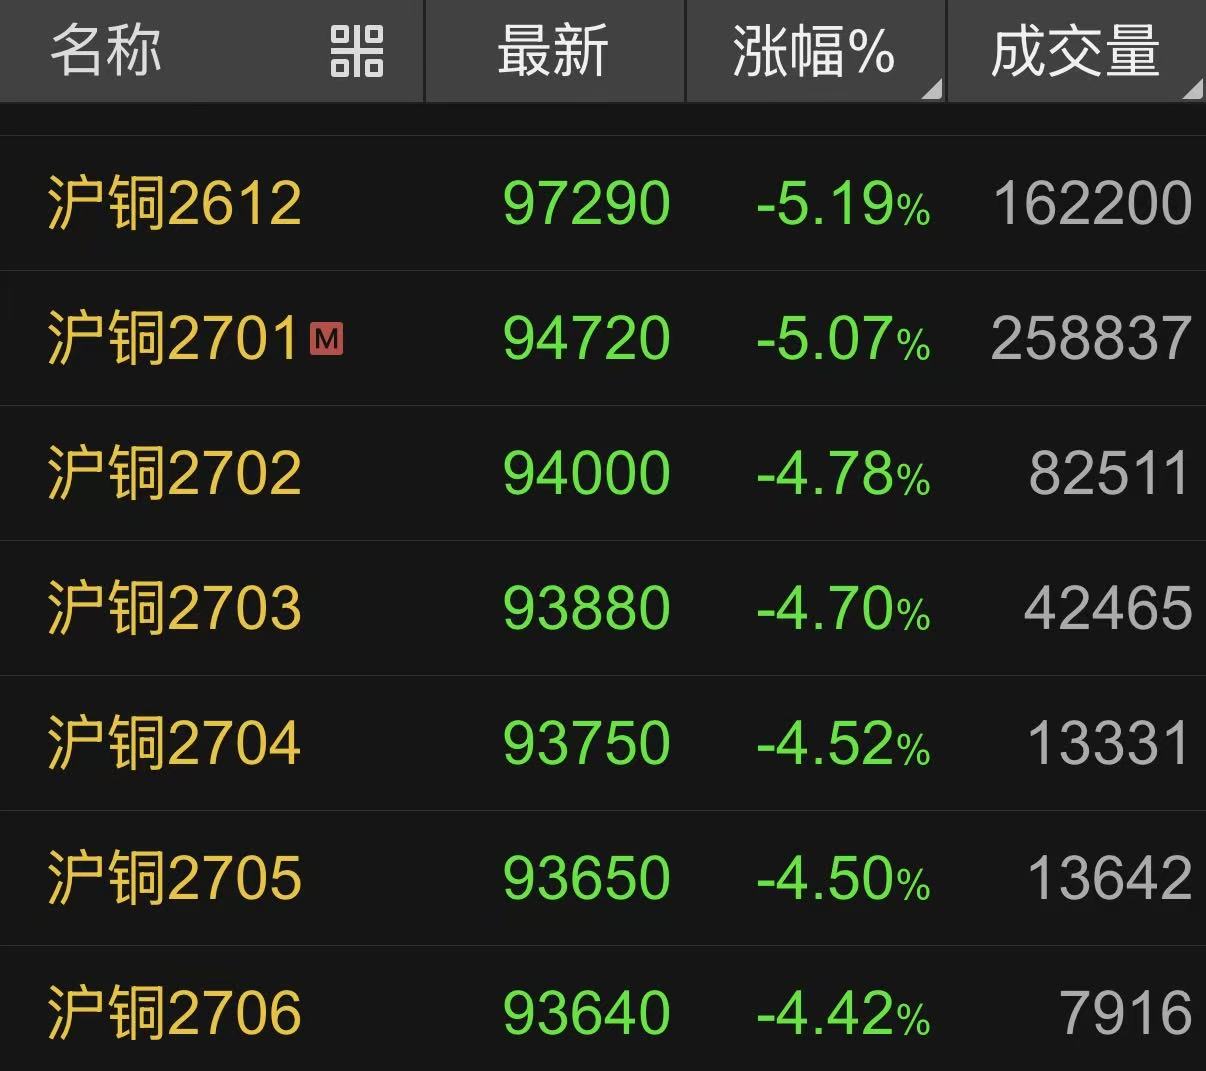
从远期价格曲线来看,包括铜、铝、锌在内的多个金属品种呈现“近强远弱”格局,远月合约价格低于近月合约。
以沪铜期货为例。截至11月19日午后,近月合约沪铜2612、沪铜2701最新价分别保持在9.7万元/吨和9.5万元/吨左右,而用以反映2027年3月以后价格预期的各个期货合约则普遍在9.4万元/吨以下。
不难看出,经过近两日的大幅下跌后,全球商品市场已经针对潜在的美联储加息预期,初步完成了一轮对主要金属产品远期定价的修正。
权益市场盈利、估值下行
远期金属价格的下修没有止步于期货盘面,而是沿着产业链条迅速向权益市场传导。
11月19日,申万有色金属指数盘中跌至6282.5点,续创年内新低,前期跌幅相对较小的紫金矿业、中国铝业等多家行业龙头企业同步刷新年内低点。
其中,紫金矿业盘中最低跌至23.06元,较此前44.94元的年内高点回撤近49%。
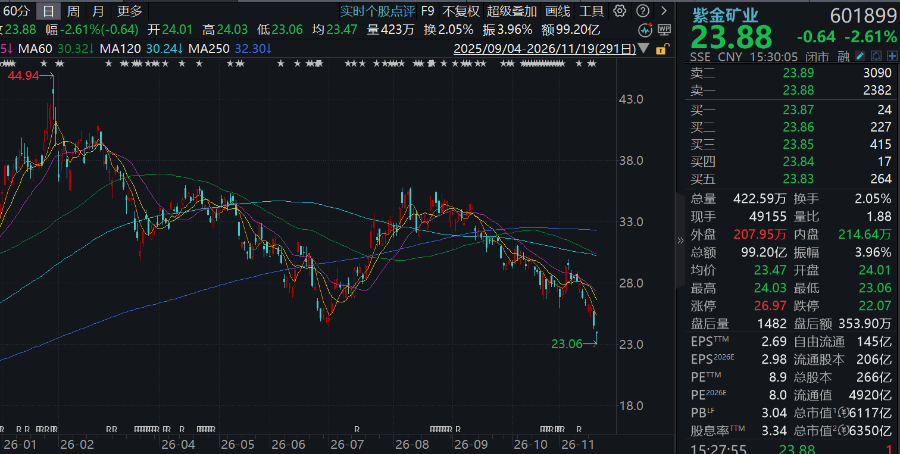
究其原因,便在于上述金、铜等金属价格走弱后,相关上市公司原有业绩驱动逻辑的弱化。
继续以紫金矿业为例。2022年至2025年期间,公司归母净利润从200亿元大幅增加至518亿元。
其主要业绩驱动因素有二:一是金、铜价格的持续上涨,拉动公司利润率不断提升;二是公司对外部黄金资产展开的多笔收购,以及对巨龙铜业等原有项目扩产带来的产量增长。
不过,随着上半年国际金价见顶回落,驱动紫金矿业盈利增长的价格逻辑明显弱化。
根据Wind统计数据,今年一至三季度,上海黄金现货季度均价分别为1088.64元/克、990.42元/克、925.1元/克,四季度至今(截至11月18日)平均价进一步降至870.59元/克。
在近期美联储加息预期升温的背景下,LME铜也同步见顶回落。截至11月19日午后,LME铜本月跌幅已经超过11%,最新价已经跌破今年三季度的低点。
在金、铜两大主营产品价格回落的背景下,紫金矿业四季度利润空间面临环比下滑风险,从而对二级市场的整体盈利预期产生负面影响,并导致公司股价持续回落。
类似逻辑,同样适用于洛阳钼业、兴业银锡、中国铝业等上游矿企。
截至目前,虽然还没有券商机构下调其盈利预期,但是倘若后续铜、金等金属价格进一步回落,相关公司今年四季度营收、利润将面临明显下滑风险。
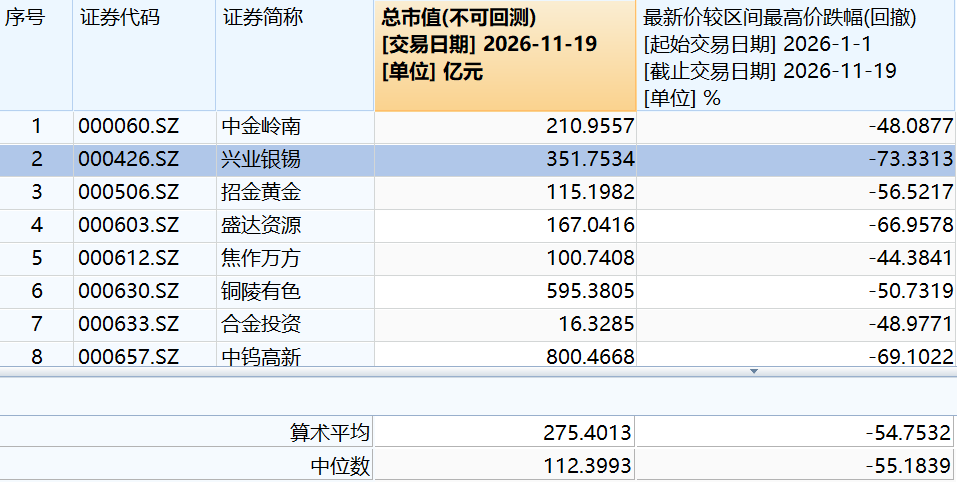
对于国际金属市场的剧烈波动,国内二级市场也已充分计价,上述几家铜、银和铝行业的细分领域龙头企业今日股价均创出年内新低。
其中,兴业银锡更是由年初的74.8元下跌至19.34元,年内股价回撤幅度高达74.1%。
截至11月19日收盘,纳入申万有色板块的147家样本公司,年内股价平均回撤幅度已经达到54.75%。
如此幅度的下跌,已经不是简单的“回撤”,而是周期景气逻辑转向之下,盈利预期与估值的双重杀跌。
这也正是上游周期行业的典型特征。在景气上行阶段,价格上涨、产量释放共同推升企业利润、估值;而一旦商品上涨趋势反转,盈利预期下调叠加估值压缩,股价跌幅往往会超越商品本身的跌幅。
(作者:董鹏 编辑:郑世凤,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。