成本抬升4bp,月内六家银行推迟发债


11月以来,多家银行选择推迟发债。据记者不完全统计,截至11月19日,已有中国工商银行、上海浦东发展银行、兴业银行、郑州银行、湖北银行、江苏张家港农村商业银行等6家银行发布公告,推迟原定11月发行的金融债券或无固定期限资本债券,涉及计划发行规模合计约780亿元(不含超额增发部分)。
值得关注的是,暂时推迟发行并未改变银行发债的整体增长态势。企业预警通数据显示,今年年初至11月19日,商业银行债累计发行规模36478.28亿元,同比增长17.71%。
受访业内人士指出,本轮集中推迟是债市波动加剧、发行利率抬升与银行自身资本负债节奏共同作用的结果,属于发行时点的后移而非融资计划终止;对于资本垫较薄的中小机构,等待窗口则更为有限。
六家银行集中推迟发债
从公告披露的时间线看,本轮推迟发债自11月初延续至11月中下旬,覆盖国有大行、股份行、城商行、农商行等多类型银行机构。此前多家银行集中推迟发债并不多见。
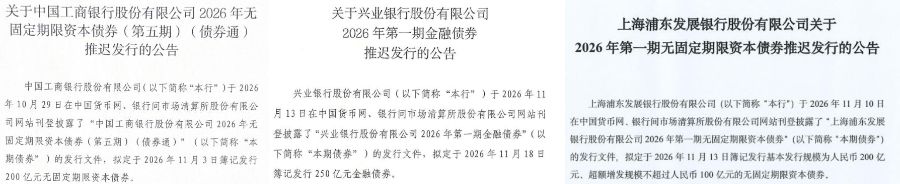 (部分银行推迟发债截图)
最早的是工商银行。该行10月29日在中国货币网、银行间市场清算所披露发行文件,原定于11月3日簿记发行200亿元无固定期限资本债券,随后决定推迟发行。
进入11月中旬,随着债市波动加大,推迟发债的银行越来越多。11月13日,浦发银行公告称,原拟于11月13日簿记发行基本发行规模200亿元、超额增发不超过100亿元的“2026年第一期无固定期限资本债券”,因发行计划调整推迟;同日,江苏张家港农商行公告推迟原定11月16日发行的10亿元普通金融债券。
11月16日至18日,郑州银行、兴业银行、湖北银行也相继公告。郑州银行原拟于11月17日簿记发行不超过100亿元的“2026年第一期金融债券”;兴业银行原拟于11月18日发行250亿元金融债券;湖北银行原拟于11月19日簿记发行20亿元“2026年绿色金融债券”。
在上述公告中,各家银行给出的推迟理由高度一致,即“因本行发行计划调整,经与簿记管理人协商一致,决定推迟本期债券发行,后续将根据市场情况重新制定发行计划”。
发行利率抬升4个基点
银行选择推迟的直接背景,是近期债市波动加大后发行成本的抬升。近期债市出现一轮调整,无论是利率债还是信用债均出现了下跌。
企业预警通数据显示,截至11月19日,11月商业银行债加权平均发行利率为1.73%,较10月的1.69%上行0.04个百分点。单只债券的定价变化更为直观:比如日照银行10月27日发行的“26日照银行债01”,期限3年,票面利率1.61%;时隔不到一个月,日照银行11月17日发行的“26日照银行债02”,期限同样为3年,票面利率升至1.71%,较前者上行10个基点。
“此时发新债接续存量负债,在成本上并不划算。”天府立言金融研究院院长曾刚在接受采访时表示,近期债市波动加剧、债券收益率上行,新发债券票面利率随之抬升;叠加二级市场承接意愿偏弱、认购偏谨慎,簿记定价容易偏离银行预期,发行人因而选择暂缓发行,等待更友好的利率窗口。
此次推迟发行的债券品种包括金融债和无固定期限资本债券(即永续债)两大类。对商业银行而言,普通金融债(含绿色金融债)主要用于筹措中长期资金、优化资产负债期限结构,并不直接计入资本。“银行可以根据资金需求和市场利率变化主动调整融资时点,避免在高成本阶段锁定长期负债。推迟发行是银行增强资产负债管理主动性的体现,实际影响取决于各行的资本储备、流动性状况及后续市场走势。”东方金诚金融业务部部门总监李倩接受21世纪经济报道采访时称。
而永续债可补充其他一级资本,直接关系银行资本充足率和风险资产扩张空间。“永续债推迟发行会延后一级资本的补充进度,不过在资本垫尚厚、暂时未触及监管红线的前提下,这种延后也不构成硬性约束,头部银行受影响有限,中小银行则可能在等待窗口期内适度控制资产扩张节奏。”曾刚分析称。真正需要关注的是,资本本就偏薄、又缺乏替代融资渠道的中小机构,其窗口期会更短、选择空间更窄。
他进一步指出,发债安排还需要匹配银行自身资产扩张进度、资本消耗节奏与付息成本控制,属于结合行情做的精细化择时。推迟是发行时点的后移而非融资计划终止,资本补充和负债结构优化的方向并没有改变,待债市情绪回暖、利率条件改善后,相关债券大概率会重新启动发行。
年内三例二级资本债不赎回
在银行发债节奏放缓的另一面,是中小银行资本补充能力的分化。11月13日,常德农商行在中国债券信息网公告,不行使“21常德农商二级”的赎回选择权。这是年内第三家放弃赎回二级资本债的中小银行。今年以来,青海互助农商行、吉林九台农商行已先后公告不赎回。
二级资本债多为“5+5”结构,第五年末的赎回权是发行人附带前提条件的选择权。在息差下行的背景下,银行通过留存利润补充资本的能力被削弱,部分中小银行选择不赎回二级资本债。
曾刚认为,对这类内源性资本补充能力有限的机构而言,一旦赎回存量债券而又无法同步续发,资本充足率会直接回落,甚至逼近监管约束;继续持有存量债券、承担确定的利息成本,是在资本约束与再融资环境之间权衡之后,守住资本底线的被动选择。
目前选择不行使赎回权的银行数量较少、仍属个案,尚未带来系统性的影响。“但它改变了市场过去‘默认到期赎回’的预期,抬高了投资者对弱资质机构赎回不确定性的警惕,风险溢价上行,机构风控准入和配置门槛随之收紧,尾部中小行二永债本就面临工具错配、审批趋严、互持与理财需求受限等约束,新发难度和成本会进一步上升。”曾刚分析称。
(作者:唐曜华 编辑:方海平,陈晶晶)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。