世界首次!晶澳独家供货120MW,数据中心运营商第一次自己建电厂买组件
 2026-11-19 15:11
晶澳获选南非Teraco 120MW光伏项目独家组件供应商,项目由数据中心自持电站经wheeling供电。
来源:预见能源
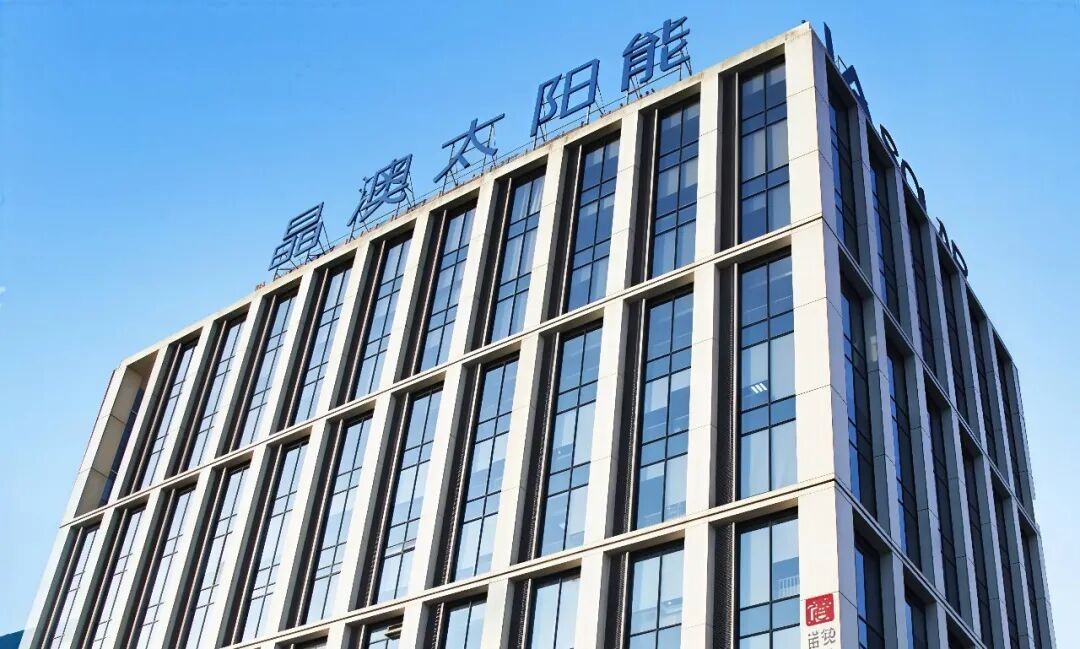
预见能源获悉,近日,晶澳科技被南非数据中心运营商Teraco选为Sediba 120MW光伏项目的独家组件供应商。项目位于自由州省帕里斯,2026年底投运后年发电量预计超过354,000MWh,电力经国家电网通过wheeling转运至Teraco位于开普敦、德班和约翰内斯堡的数据中心。
订单规模在南非C&I市场不算顶格,但它发生在一个此前没有先例的结构里:数据中心运营商自己持有发电资产,自己承担25年发电曲线风险,而不是签一份购电协议把风险留给第三方电站。
Teraco把这件事定性为“世界首次”,此前没有其他数据中心运营商在这一规模上自建光伏来匹配自身用电需求。组件厂面对的裁判,从公用事业招标的评标委员会,变成了一个要把衰减率写进现金流模型的资产持有人。
数据中心自己持电站
wheeling把绿电送进负荷端
南非数据中心自建可再生能源不是从Teraco开始,AWS在北开普省投过10MW给开普敦运营供电,Vantage从SolarAfrica锁定wheeling容量,Africa Data Centres在布隆方丹开工了配套开普敦站点的电站。
这些项目的共同点是体量有限,发电资产不完全由数据中心运营商持有。
Sediba是第一个由数据中心运营商以120MW规模全资持有、并通过wheeling把电力从自由州送到三个城市负荷端的项目。Teraco为自建光伏计划承诺了35亿兰特资本,Sediba单项目投资22.5亿兰特,由绿色贷款支持。跨市政wheeling此前没有成熟的监管框架和费率,Sediba项目倒逼出了Eskom与埃库尔胡莱尼、开普敦市政网络之间的转运安排。
不走购电协议的背景是南非电力市场的结构性松动。
Eskom目前握有约6GW盈余容量,正在与亚马逊、微软、谷歌洽谈消纳。理论上数据中心可以从电网买到比自建更便宜的电力。
但Eskom的电力以煤电为主,排放强度与超大规模客户的碳中和口径直接冲突。对Teraco来说,一份便宜的煤电购电协议在财务上说得通,在碳核算上走不通。
这套通道跑通之后,Teraco紧接着签了风电购电协议补夜间缺口。2026年9月第一度风电已经通过同一通道送到开普敦数据中心。光伏管白天,风电管夜间,电网退到备用和平衡的位置。自建电站加wheeling把一个间歇性电源包装成了数据中心7×24小时负荷可用的绿电方案。
晶澳赢在德班产线和juwi名单
不是最低报价
晶澳公告对选型理由的表述几乎没有提初始功率。Teraco技术评估列出的场址条件是高温、强辐照、沙尘、季节性雷暴、昼夜温差,以及冰雹与重载。选型依据落在长期衰减率、机械完整性和产品一致性上。
一个自持电站25年的业主,对年线性衰减的敏感度远高于对每瓦单价的敏感度。每提高0.05个百分点的年衰减率,在120MW、33.7%容量因子的项目上对应的是逐年累加的发电量损失,直接进入业主的长期收益核算。
可追溯性是另一条门槛,晶澳把玻璃、焊带等关键材料的制造全流程追溯记录打包,回应的是数据中心行业对供应链透明度的要求。
不过,预见能源认为,把晶澳的胜出完全归因于产品参数,会漏掉更基础的渠道事实。晶澳2025年完成南非德班ARTsolar工厂的产线升级,形成340MW高效大尺寸n型组件本地组装能力。南非矿产资源和能源部对本土化生产有明确要求,德班产线让晶澳在REIPPPP框架之外的私人项目里多了一层合规便利。
更直接的铺垫来自juwi,据了解,2025年6月,晶澳与juwi签署两份合计220MW供货协议,涉及近42万块组件。Sediba项目的EPC管理方正是juwi。
Teraco的独家供应选择发生在juwi已经把晶澳纳入南非采购体系之后,这层既有关系不构成选型的充分条件,但它显著降低了业主在技术评估阶段引入新供应商的摩擦成本。
渠道资产的另一层来自出货积累。Wood Mackenzie 2025年6月基于2024年数据发布的全球光伏组件制造商排名中,晶澳位列第二。南非户储安装商调研中,晶澳以24%的得票率排在组件品牌首位。
在南非公用事业招标的规模竞赛中,晶澳不是声量最大的一家,但在C&I业主直接决策的案子里,它出现在候选名单上的频率更高。
南非C&I放量
瓶颈在电网门口
在南非,中国企业动作颇多,且普遍发展都不错。
比如,天合光能在南非的公用事业规模上压得更重。公司已交付510MW Khauta项目,与Mulilo签了220MW Orkney项目合同,并对外宣称持有南非市场份额第一的位置。
爱旭在2026年10月拿下Infinity Power的773.5MW ABC组件订单,覆盖南非三个公用事业级项目。
隆基在2025年南非展会上签了555MW的Hi-MO X10框架协议。晶科则为梅赛德斯-奔驰东伦敦工厂供应了南非迄今最大的屋顶光伏项目,装机14.57MW。
这几家企业的路径差异指向同一个市场结构,南非光伏的增量正在从REIPPPP公用事业招标向私人注册驱动的C&I和wheeling项目转移。Nersa的数据给出了放量的斜率。2025年南非私人注册发电容量达到7,464MW,较2024年的4,164MW增长79%,创历史纪录,其中约75%为光伏项目。而2021年全年的私人注册量只有134MW。
但组件端的竞争逻辑并没有在放量中趋同,天合和爱旭的优势在公用事业级项目的规模和交付记录。晶澳的落点则在C&I业主直接决策、需要本地制造背书和EPC渠道关系的案子上。
公用事业招标看每瓦报价、交付体量和融资方接受度。C&I自建项目看衰减曲线的可审计性、本地合规的可得性,以及能不能进入juwi这类开发方已经锁定的采购名单。
真正的瓶颈不在组件端,南非国家输电公司NTCSA的电网接入队列已经成为C&I光伏最紧的约束,输电基础设施积压约3,900亿兰特,新增输电能力推进速度不到所需水平的十分之一。能够拿到Eskom输电容量、谈成跨市政wheeling协议的业主,项目体量大、选型标准严,但数量有限。跨不过这道门槛的中小C&I业主,项目体量小、决策快,价格权重重新上升,和公用事业时代拼报价的逻辑没有本质区别。
晶澳进入Teraco的合格供应商体系是一个有价值的位置,这个位置的价值取决于南非有多少C&I业主能跨过电网接入和wheeling协议这两道门,而不是取决于晶澳的报价还能再低多少。
放量的数据很好看,但放量的分布比总量更能说明下一轮竞争会在哪里发生。
(来源:预见能源)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。