21世纪经济报道记者 黄子潇
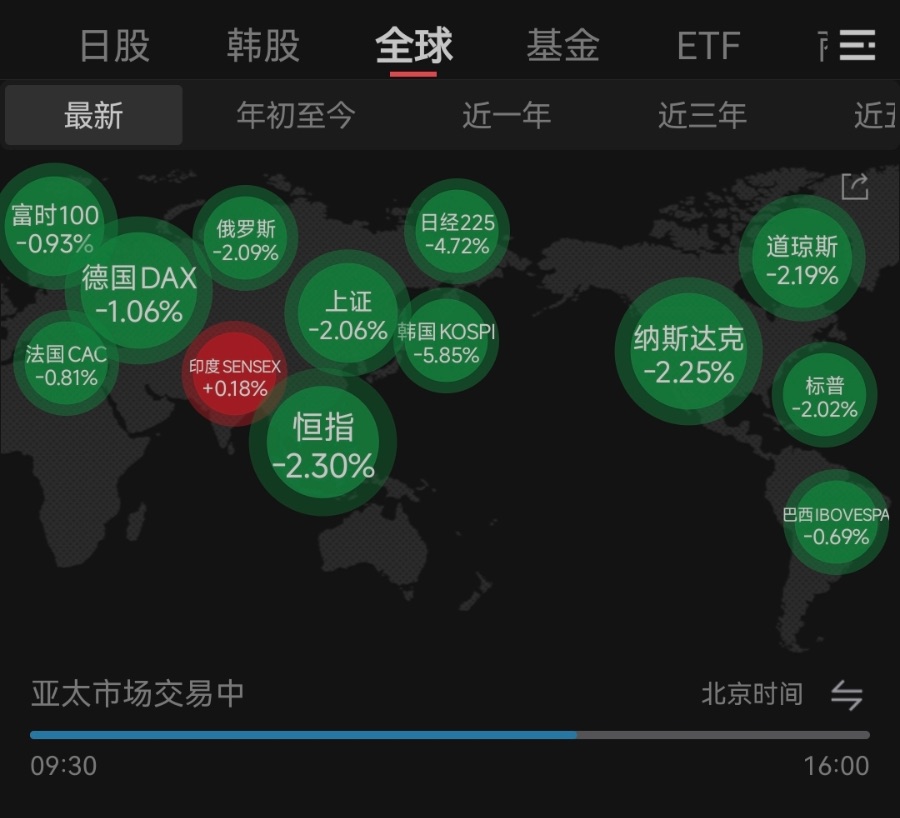
临近年末,全球市场正在经历大幅回调。
美股方面,纳斯达克指数已较10月6日历史收盘高点回落逾10%,近20个交易日累计下跌8.19%,标普500指数连续六个交易日收跌。11月19日,美股三大指数单日跌幅均超过2%。美联储10月会议纪要显示,几乎所有官员支持进一步加息,12月加息预期随之升温。
A股同样承压。11月19日,两市成交额缩量至1.31万亿元,创年内新低,超4800只个股下跌。11月20日早盘,沪指盘中最低探至3500.88点。近60个交易日,沪深300累计下跌15.05%,创业板指下跌36.16%。
黄金的避险属性也未能体现。11月20日上午,国际金价跌破3600美元/盎司,较年初高点跌去近2000美元,年内跌幅扩大至16%。加息预期抬升实际利率,叠加美元走强,构成本轮贵金属调整的主要压力。
市场情绪偏弱之际,中外机构已将视线投向了下一年。高盛、瑞银、摩根士丹利、摩根大通、贝莱德等外资机构密集发布2027年展望,中信、华泰等内地券商此前已陆续召开年度策略会。
外资看美股:标普500目标落在8000点至8700点
在美股连续回调、纳指进入修正区间之际,五大外资行给出的2027年标普500的目标点位落在8000点至8700点区间,一致的判断是盈利增速将从今年的高基数回落,牛市能否延续的关键在于AI资本开支的可持续性。
高盛在11月15日发布的全球股票策略展望中预计,标普500指数2027年底升至8700点,较当前水平上涨约15%,并判断美股牛市将延续至2027年,依据是估值、债券收益率、油价、通胀的回落,但预计盈利增速将明显放缓。高盛同时测算,在悲观情景下标普500可能回落至5600点附近,而在AI资本开支超预期、生产率改善的情景下,指数则有望触及9400点。
摩根士丹利同日发布的2027年全球策略展望给出了与高盛相同的8700点目标,并将全球股票配置上调至最高超配水平。该行预计超大规模云服务商的资本开支明年将达到约1.7万亿美元,是支撑盈利增长的核心动力。大摩认为,全球股票远期市盈率已回落至约15倍,为2023年以来最低,估值压力已基本释放。除美股外,该行还将日本与欧洲股市上调至超配。
瑞银的基准目标相对谨慎,为8200点。其在11月18日发布的《2027年度展望》将全球股票调至中性,理由是前期涨幅已抬高市场预期,风险回报趋于平衡。瑞银同时给出三种情景,乐观情景下标普500可升至9500点,而若AI投资失速,指数可能跌至5500点。
贝莱德在最新观点中将美股调至中性、上调美债观点。贝莱德智库在11月9日发布的2027年投资焦点中表示,AI正从基础设施必须建设的确定性,转向评估建设规模与应用落地速度的匹配,若2027年AI支出显著放缓,可能对股市造成冲击,但也可能缓解资本竞争并压低债券收益率。
摩根大通资管在11月6日发布的2027年展望中,维持标普500指数8000点目标,并将近期的市场调整定性为AI超级周期中的中期调整,而非周期终结;摩根大通私人银行在11月18日发布的2027年展望中预计,美联储将在2026年12月、2027年1月和3月各加息25个基点,累计加息三次。
对于黄金,瑞银与摩根士丹利都把2027年黄金目标价定在每盎司5000美元。
外资看中国:港股还是A股,方向出现分歧
11月16日,高盛在2027年中国市场策略展望中将H股评级由中性上调至区域超配,同时将A股评级下调至平配。该行预计,MSCI中国指数到2027年底存在约23%的潜在涨幅,沪深300指数目标位设定在4500点,预计明年该指数盈利增长15%;当前该指数远期市盈率约9.8倍,较十年均值低约一个标准差,利空因素已较充分定价。该行同时提醒,2027年初市场可能仍较震荡,全球债券收益率高企、美联储进一步加息以及IPO限售股解禁,都构成短期扰动。
摩根士丹利的偏好与高盛相反。11月16日,该行中国首席股票策略师王滢在2027年中国股票策略展望中明确偏好A股而非离岸市场。大摩预计,MSCI中国指数每股收益增速将由2026年的6%改善至2027年的8%,2028年进一步加速至11%,驱动力为出口韧性、人民币升值与持续的科技投资。其设定的2027年底目标位为恒生指数26000点、国企指数8700点、MSCI中国指数76点、沪深300指数4550点。配置上,该行维持对材料、工业、IT及金融的超配,将医疗保健及生物科技上调至超配,同时将互联网下调至低配。
11月17日,瑞银将恒生指数2027年底目标设定为26000点,对应约10%上行空间,并预测每股盈利增长8%;MSCI中国指数明年底目标设定为76点,对应约13%上行空间,每股盈利增长10%。该行维持杠铃策略,核心配置AI科技硬件、银行及个别互联网股,并关注超卖后的出海标的。
贝莱德在11月11日的论坛上,将中国资产的吸引力归纳为周期差异化、产业纵深和人民币债券影响力提升三点,强调中国资产与全球资产相关性较低,分散化价值突出。
摩根大通在11月5日的研报中表示,在美国中期选举落地、全球AI交易松动的背景下,A股仍有10%至15%的反弹空间,维持看好A股优于港股的判断,重点关注境内科技股与券商。
内资看A股:盈利拐点确认,AI从算力转向回报
与外资侧重估值与资金面相比,内资券商更强调盈利拐点的确认。
中信证券在11月3日举行的2027年策略会上提出,明年A股最重要的市场特征或是“分化收敛、行情宽度拓展”。首席策略师包承超认为,以往“产业趋势回落等于牛转熊”的框架不再适用,AI仍处发展早期,对其他经济部门的负外部性居多;若AI投资节奏放缓,利率与物料价格回落、政策再平衡反而有利于非AI板块,行情将趋于均衡。配置上,他建议围绕稳健回报、优秀出海制造业、内需修复和AI新技术新应用四条线索布局。首席经济学家明明预计2027年我国实际GDP增速在4.5%左右,财政政策保持积极,央行有望在明年下半年降息。
华泰证券在11月4日召开的2027年度投资峰会上给出“风格切换进行时”的判断。策略联席首席分析师王伟光认为,A股中期向上基础稳固,全A非金融企业盈利能力已越过底部拐点,预计2027年归母净利润增速约5.1%,内需消费和顺周期板块有望迎来底部反转。对于AI,华泰判断产业叙事尚未结束,但行情将由全面普涨进入中场休整,投资重心从算力投入转向回报验证,可关注物理AI、端侧AI、AI应用及电力等方向。
11月16日,中金公司国内策略首席分析师李求索在《如何研判A股市场底部?》中表示,市场阶段低点可能已经过去,超短期不排除行情仍有一定波折,12月A股有望迎来修复行情。他延续了“必要信号+辅助信号”分析框架。必要信号上,市场层面稳市信号明显加码,基本面信号尚待确认;辅助信号上,估值具备较好吸引力,交投活跃度已明显下降,产业资本操作较前期更为积极,强势板块补跌等行为信号也有所显现。中金的年度策略会尚待12月中旬召开。
(作者:黄子潇 编辑:孙超逸,魏雯静)