英伟达财报再证AI算力热度,机构:A股科技股受其影响较小,独立叙事逻辑未变
来源:东方财富网
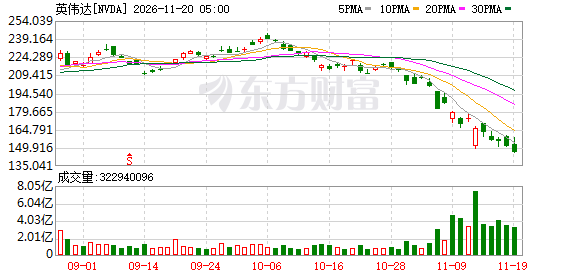
英伟达最新财报再度验证全球AI算力需求热度。
11月18日凌晨,英伟达公布2026年第三季度财报。公司第三季度实现营收1158.4亿美元,同比增长103%,环比增长20%,单季首次突破千亿美元。净利润653亿美元,同比增长105%,环比增长9%。毛利率74.8%,同比上升1.4个百分点,环比下降0.2个百分点。公司三季报业绩全面超预期,营收、净利润分别超市场预期约6.2%、8.8%。
公司给出的第四季度营收指引为1300亿美元,上下浮动3%,高于市场预期的1253亿美元。公司预计Blackwell与Vera Rubin合计算力需求仍将持续超过供给。
从投行预测来看,机构对英伟达未来增长仍持积极态度。财报发布后,高盛维持220美元目标价,同时将2027年营收增速预测从70%上调至75%。
需要注意的是,A股公司在英伟达采购链中的占比不足10%。英伟达供应链主要在亚洲地区,但产值主要是在大陆以外的地区完成。部分公司涉及英伟达业务的占比低于市场预期,多数公司占比仅为个位数。
据市场机构初步调研,沪深两市只有36家公司较多参与英伟达供应链,而且集中度低于市场预期。总的来看,这36家公司市盈率总体为21.4倍(中位数为37.9倍),较今年年初的49.8倍(中位数61倍)已有显著回落,有的已跌至历史低位。
市场分析人士认为,从初步摸排情况看,不少公司反映在手订单排期已至2027年中甚至更晚,价格保持稳定,有利于国产化加速和科技自立自强。
另有机构人士表示,国内算力产业链并非简单跟随海外需求逻辑。我国科技股行情整体仍具有相对独立的叙事逻辑,未来仍看好国内AI自主可控与AI应用落地,重点关注半导体代工、设备和材料等国产突破有望加速的环节,并以资本开支强度和盈利兑现作为投资依据。
(文章来源:中国证券报·中证金牛座)
(来源:东方财富网 编辑:家俊辉)