21世纪经济报道记者 骆轶琪
从直播业务恢复增长,到广告技术和智能电商业务持续扩张,欢聚集团近年来推进的多元化转型,正在逐步体现在业绩表现上。
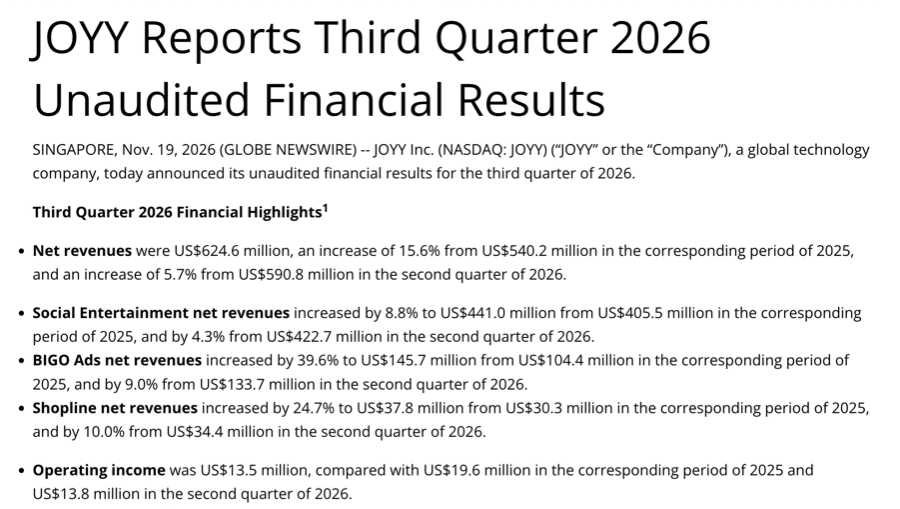
11月19日,欢聚集团(NASDAQ:JOYY)发布2026年第三季度财报,期内,公司实现收入6.246亿美元,同比增长15.6%、环比增长5.7%。在非美国通用会计准则下,集团经营利润达4660万美元,同比增长约14.5%。
欢聚集团的收入结构正在持续发生变化。第三季度,公司非直播业务收入占比已提升至32.8%,相比去年同期进一步提高。
这意味着,欢聚集团正在逐步降低对传统直播业务的依赖。当然,随着新业务规模扩大,如何进一步提升盈利能力,以及AI技术能否带来新的商业化机会,仍将影响公司未来的增长空间。
收入结构持续优化
从整体业绩看,欢聚集团第三季度延续了此前的收入增长趋势,但不同业务板块的增长表现有所分化。
财报显示,第三季度,欢聚集团社交娱乐业务收入达4.41亿美元,同比增长8.8%;BIGO Ads广告业务收入达1.457亿美元,同比增长39.6%;智能电商业务SHOPLINE收入达3780万美元,同比增长24.7%。
其中,直播业务的持续复苏,是公司整体业绩增长的核心支撑之一。
第三季度,欢聚集团直播收入达到4.198亿美元,同比增长8.1%、环比增长4.3%;核心直播付费用户同比增长8.1%,每用户平均收入(ARPPU)为218.7美元。
根据欢聚管理层在业绩会上的介绍,自2025年第二季度起,公司直播业务逐步恢复环比增长,并于2026年第二季度开始实现同比、环比双增长。这主要得益于精细化运营、产品创新及本地化能力的持续提升。
以旗下Bigo Live为例,公司优化跨区域内容算法,并扩大实时翻译的覆盖范围,还在拓展人工智能生成的互动内容和虚拟礼物。截至2026年9月,人工智能生成的互动虚拟礼物已占Bigo Live虚拟礼物总消费量的35.4%。
对于欢聚而言,直播业务恢复增长的重要性,不仅在于贡献收入,也在于为AI相关新业务拓展提供相对稳定的经营基础。
与此同时,欢聚集团从单一直播业务向多元业务转变的趋势仍在持续。
第三季度,公司非直播业务收入达到2.047亿美元,同比增长34.9%,占集团总收入的比例提升至32.8%,高于去年同期的28.1%。
这一变化与欢聚近年来持续拓展广告技术和智能电商业务有关。从目前的收入构成看,直播社交业务仍是欢聚集团最主要的收入来源,但广告技术和智能电商业务正在贡献更多增量。
不过,尽管多元业务带动了集团收入增长,欢聚仍需要推动盈利能力的进一步改善。
第三季度,集团整体毛利率为34.8%,高于今年二季度的34.1%,但略低于去年同期的35.8%;在非美国通用会计准则下,公司第三季度的净利润率为10.7%,与前一季度持平,但2025年同期为13.4%。
AI打开商业化机会
在欢聚集团的新业务布局中,广告技术正在成为最重要的增长动力。
第三季度,BIGO Audience Network同比增长52.3%。管理层认为,主要受益于全球流量供给持续扩大、需求侧Web端线索收集和电商广告业务的快速增长,以及模型架构升级、算法精准度和迭代效率的提升。
基于第三季度业务表现,欢聚管理层预计2026年三方广告收入同比增长接近60%,高于此前约50%的增长指引。管理层表示,2027年三方广告业务将维持较快增长,也对2028年达成公司所宣布的三方广告10亿美元收入目标更有信心。
广告业务之外,智能电商平台SHOPLINE也在持续拓展市场。
第三季度,SHOPLINE收入的同比增长主要得益于跨境商户的持续增长以及Shopline Payments的强劲势头。此外,公司还推进了人工智能商务计划,帮助商户通过新兴的人工智能购物渠道触达客户,并强化SHOPLINE作为全渠道电子商务基础设施平台的地位。
在业绩会期间,管理层还提到,SHOPLINE正在面向商户和开发者搭建配套AI工具,支撑AI电商的长期发展。
据介绍,尽管当前AI渠道流量在整体流量中占比仍然较小,但增长速度迅猛。第三季度,SHOPLINE来自AI渠道的页面浏览量(PV)同比增长近500%,订单量同比增长近550%。
管理层认为,AI推动的商品发现与交易方式变革,与独立站及品牌自主经营模式高度契合。未来,SHOPLINE将持续完善相关产品能力,帮助商户连接新兴AI流量渠道、提升经营效率。
从行业趋势看,AI正在同时改变广告投放与电商交易方式。前者更加依赖算法提升流量匹配和广告转化效率,后者则尝试通过AI助手连接消费者需求与商户商品信息。对于欢聚而言,这些变化为其广告技术和智能电商业务提供了新的市场空间,但相关技术投入能否持续转化为收入和利润增长,仍需要一定时间验证。
展望2027年,欢聚管理层预计,在精细化运营和产品创新的推动下,社交娱乐业务将延续稳健增长态势,并继续为集团贡献稳定利润;跨境业务仍将是SHOPLINE的主要增长动力,随着产品能力提升,以及支付等增值服务渗透率持续提高,预计SHOPLINE收入将保持快速增长,盈利能力有望逐步改善。
(作者:骆轶琪 编辑:张赛男,魏雯静)