近12日股价涨超40%!这家半导体设备细分龙头国产清洗设备市占率超60%,在手订单金额超170亿元同比增近九成丨机构调研


摘要
近12日股价累计涨超40%,这家公司清洗设备市占率超60%,位居国内设备企业首位;在手订单金额超170亿元,同比增近九成;研发制造中心一期厂房接近满产,二期厂房于四季度投产,全面投产后有望支撑200亿元年产值。
投资要点
①在手订单170.73亿元同比增88.20%,临港双厂房落地支撑约200亿元年产值
②维持中国清洗设备60%份额目标,升级版高温SPM系统硫酸回收率约70%
盛美上海
近日,国内半导体清洗和电镀设备龙头——盛美上海于11月16日举行业绩说明会。
公司以清洗设备为轴向外拓展,现已形成“清洗+电镀+先进封装湿法+立式炉管+涂胶显影+PECVD”的六大产品系列,可覆盖前道半导体制造、后道先进封装、硅片制造三大类工艺设备应用领域。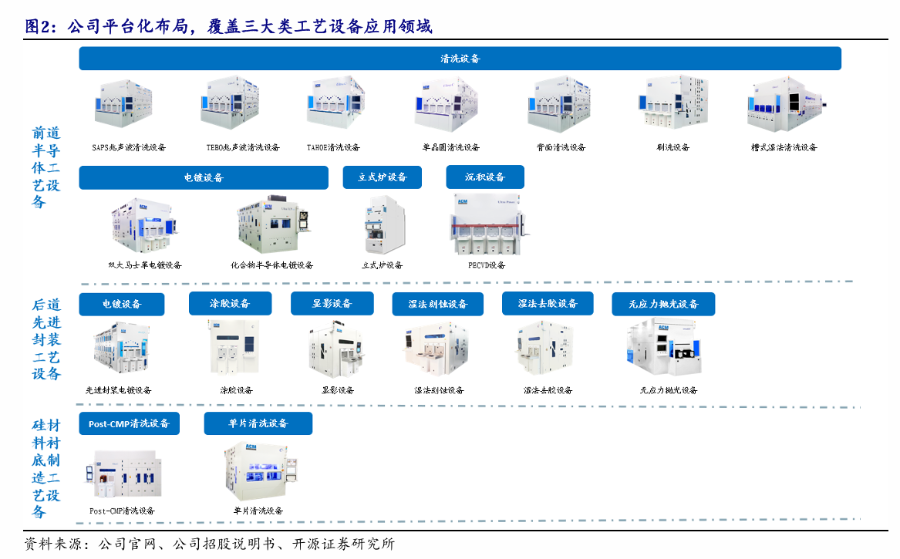
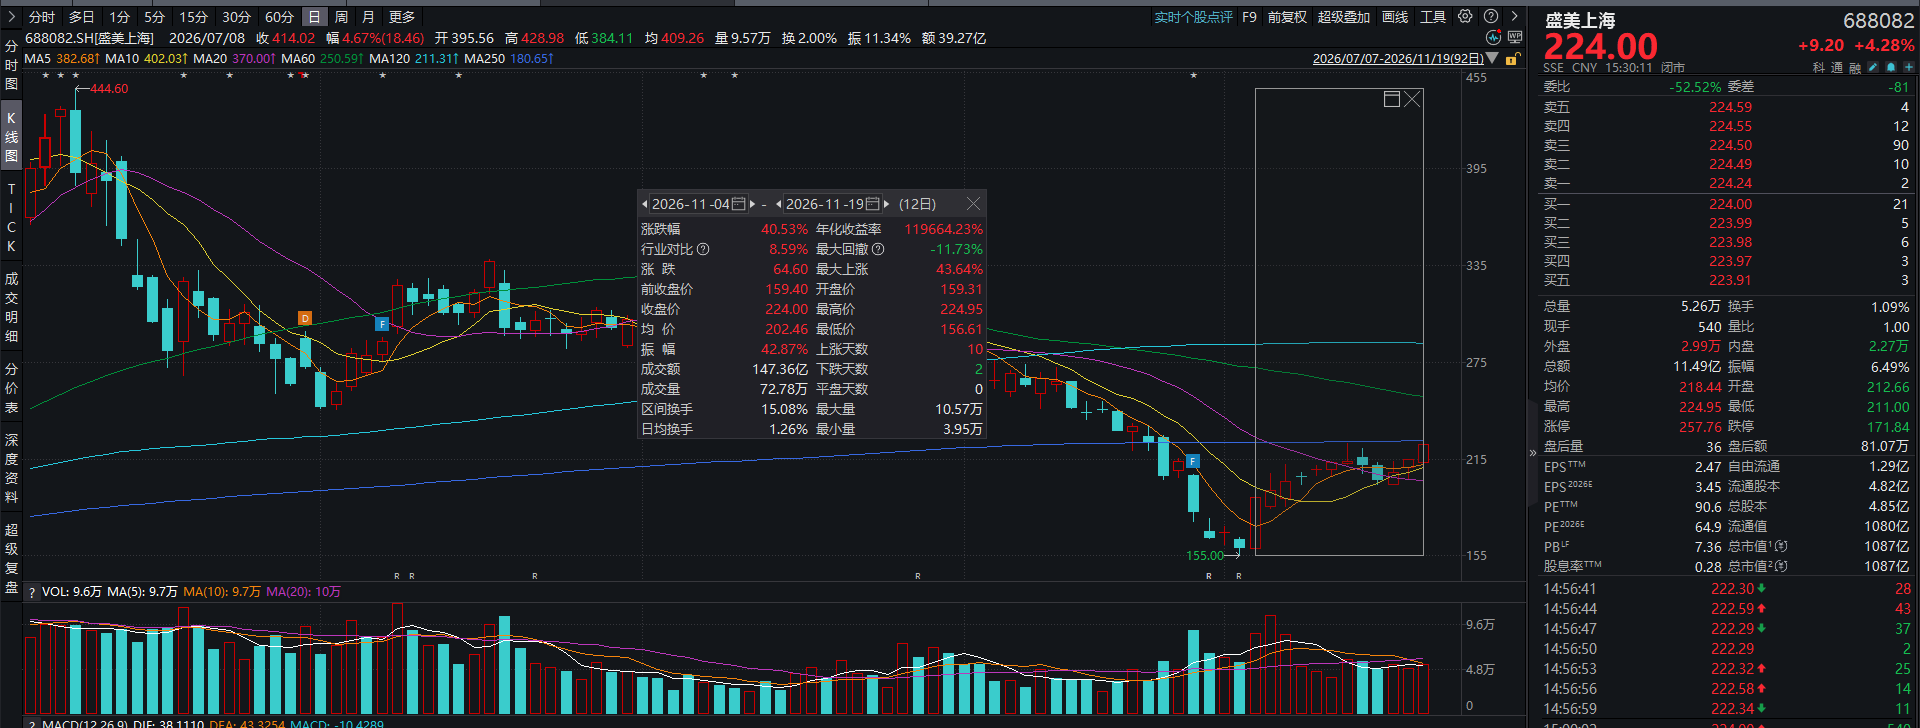
二级市场方面,11月19日盛美上海(688082)收报224.00元/股,涨幅4.28%;截至当日收盘,该股近12个交易日累计涨幅超40%。
①在手订单170.73亿元同比增88.20%,临港双厂房落地支撑约200亿元年产值
- 自2026年下半年以来,盛美上海订单维持良好增速。截至9月29日,公司在手订单金额170.73亿元,较上年同期增加88.20%;前三季度新签订单同比增长147%。充裕的订单储备下,公司正全力推进履约交付,当前交货周期约7—8个月。盈利方面,公司预计整体毛利率水平仍维持在42%—48%区间。
- 产能端,临港研发与制造中心A厂房已接近满产,B厂房于四季度开始投产,两栋厂房全面投产后合计可支持约200亿元年产值规模,交货周期或将进一步缩短。
②维持中国清洗设备60%份额目标,升级版高温SPM系统硫酸回收率约70%
- 公司清洗设备全球市占率8.3%、位居全球第四,国产清洗设备中市占率60.5%、居国内设备企业首位。高温单片SPM颗粒控制水平全球领先(15纳米制程颗粒数少于15颗),已获多家客户批量订单,为GAA及DRAM/HBM量产提供良率保障;公司已出货数台单片高温SPM,预计2026年底累计出货超20台。
- 公司预计2026年清洗设备销售收入保持稳健增长,受其他产品线同步放量影响,清洗设备占总营收比例可能有所下降,但公司维持实现中国清洗设备市场60%份额的目标不变。
- 高温单片SPM设备是达成该目标的重要组成,据公司估计,SPM约占清洗设备整体市场规模的三分之一。随着SPM在更多客户中得到应用,该产品周期对业务增长的贡献才刚刚开始显现。近期公司推出升级版单晶圆170摄氏度高温SPM清洗系统,新增SPM回收功能,硫酸回收率约70%,预计每台设备每年减少约400吨SPM消耗,有助于降低客户化学品使用量及运营成本。
- 目前公司按计划推进单片SPM设备出货,预计2026全年向多家客户出机超20台,并持续提升其他差异化清洗技术的性能与应用范围。
机构观点:
东吴证券指出,公司清洗基本盘稳固,电镀及新品多点开花,海外市场持续突破。公司已斩获来自全球多家头部半导体及科技企业的先进封装设备订单,海内外客户相关设备需求下半年将持续释放;前道清洗多台12英寸设备已交付新加坡客户,先进封装设备已进入海外头部客户供应链。
资料来源:
1.盛美半导体设备(上海)股份有限公司投资者关系活动记录表(2026.11.16)
参考研报来源:
《东吴证券-盛美上海-688082-2026年三季报点评:营收稳步增长,平台化布局加速落地》,周尔双、李文意,2026-10-31;
《开源证券-盛美上海-688082-公司首次覆盖报告:国产清洗设备龙头,塑造半导体设备平台化蓝图》,罗通,2024-07-09。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:梁明)