1.5万亿美元新贵,搅动美股七姐妹
来源:钛媒体
文 | AIX财经,作者 | 王汉星,编辑 | 魏佳
Anthropic挂牌上市,创下了历史最大规模IPO纪录,顺便带崩了美股。
11月19日,Anthropic正式登陆美股,开盘价111.5美元,较83美元的发行价上涨34.3%,此后涨幅回落,收报97.17美元,首日上涨17.07%。按基本股口径,其市值为1.27万亿美元;若计入员工期权、优先股、可转债等权益工具,完全稀释后的市值约1.75万亿美元。
从募资规模看,这是美股历史上最大的一单IPO,公开发行募资约813亿美元,叠加同步进行的260亿美元私募配售,总募资额超过1070亿美元,高过SpaceX今年6月上市时750亿美元的基础交易规模。不过以发行市值计,Anthropic仍低于SpaceX的1.77万亿美元,排在第二。
Anthropic赶上的上市窗口也不如SpaceX。后者上市时,AI模型公司百家争鸣,不断跃升的ARR催动整条产业链的估值狂飙,从上游的存储、芯片,到云厂商,再到模型公司。而此刻,存储芯片的毛利率已经见顶,算力巨头刚刚经历换帅动荡,云巨头的现金流连续两个季度拉响警报,整个AI行业处在估值回调的节点上。挂牌当天,大型科技股集体收跌。
不过,Anthropic作为美股唯一一家上市的纯AI大模型公司,手握8500亿美元算力订单,810亿美元ARR,单季营收170亿美元,毛利率超过85%,它本身就是一个窗口。
通过这扇窗,全球AI行业的真实价值将被重新计算。
1.5万亿是一个让所有人都满意的价格
早在今年10月初,华尔街一度将Anthropic的估值定在2万亿美元,随后,由于二级市场情绪变化以及公司收入环比增速放缓等多种因素,这个估值被下调至了1.5万亿美元。
在上市前一周的IPO路演上,Anthropic给出的定价区间是70-78美元/股,如果按照当时发行后约131亿基本股来计算,最高市值大约在1.02万亿,而按照完全摊薄的口径来算,最高市值对应1.4万亿美元。也就是说,在IPO挂牌前一日正式定价前,市场上存在多个估值,从1万亿美元到1.5万亿美元,再到2万亿美元。最终83美元的定价和1.5万亿美元的发行市值,是相对折中的报价。
首日走势验证了这一判断,既没有破发,也没有剧烈波动。市场用交易给出的回答是,1.5万亿并不算贵,以SpaceX为标尺,这个价格甚至略显保守。
SpaceX在招股书中把AI、可重复回收火箭发射、星链业务全部加在一起给出的潜在市场规模(TAM)是28.5万亿美元,这数字接近2025年美国一年的GDP总额。而Anthropic画的饼更大,它瞄准全球知识工作者一年所产出的价值,如果未来Claude能进入所有的工作流程,那么它的TAM将达到40万亿美元,远高于SpaceX。
从公司的经营基本面来看,1.5万亿美元的估值也并不算贵。10月末发布的招股书已披露公司的核心经营数据,几天前的路演中又更新了一部分,其中公司Q3的营收达到170亿美元,单季即超过今年上半年162.86亿美元的营收总和,同比增速超过12倍;截至10月末,ARR达到810亿美元,较今年4月的300亿美元在半年内翻了2.7倍。
不断推高的收入规模和增长预期撑起了1.5万亿美元的估值基本盘,此外,算力储备是另一个支点。
根据招股书披露,Anthropic与博通、SpaceX、英伟达、亚马逊、Google、微软等供应商签署的长期算力协议总金额达8500亿美元,其中超过一半的采购承诺不可取消,周期最远排到2036年。这既是保障,同时也意味着公司必须在很长一段时间内维持高速增长,才能消化这些订单,并向市场证明钱花得值。
英伟达和AMD的GPU、谷歌的TPU、亚马逊的Trainium属于不同的算力平台,为了适配不同芯片,Anthropic还用Claude协助工程师编写程序,过去数十名工程师数月才能完成的芯片适配,在模型自主编写的辅助下,3天就完成了Claude在AMD集群的迁移与部署。
效率提升直接体现在报表上。从2025年Q1到2026年Q3,公司季度营收增至约45倍,算力及基础设施费用仅增至约10.4倍,每美元算力支出对应的收入增至约4.3倍,随之提升的还有公司的盈利能力,截至Q3末期,Anthropic的毛利率超过85%,去年同期还只有29%;今年前9个月调整后的经营利润率为12%,高于上半年的10%。
规模、增速、利润、算力储备、市场空间,无论用哪把尺子量,Anthropic都是现阶段独立AI大模型公司中相对完美的商业化样本。上市之后,所有AI公司也都免不了被拿来与它比较。
美股七姐妹重排座次,中国同行面临考验
最先受到影响的是美股的大型科技股。
美东时间7点,在Anthropic正式挂牌前的几个小时,美股七姐妹盘前还都在上涨,其中谷歌盘前涨幅最高达到3.87%,最低的苹果涨幅不到1%。但开盘后,大型科技股集体掉头向下,亚马逊、Meta、SpaceX、英伟达跌幅均超过3%,科技股权重较高的纳斯达克综合指数收跌2.25%。美股七姐妹全线收跌。
由苹果、英伟达、微软、Google、特斯拉、亚马逊、Meta组成的七姐妹说法最早出现在2023年,它们并非是严格按照某一个概念划分出的七家公司,而是当时带动标普500上涨、表现最好的七只大型科技股。3年过去,7家公司早已不在同一起跑线上,在SpaceX上市之时,市场上就有声音认为应当用SpaceX替换特斯拉。
Anthropic上市后,头部科技公司的格局注定将会再一次重排。
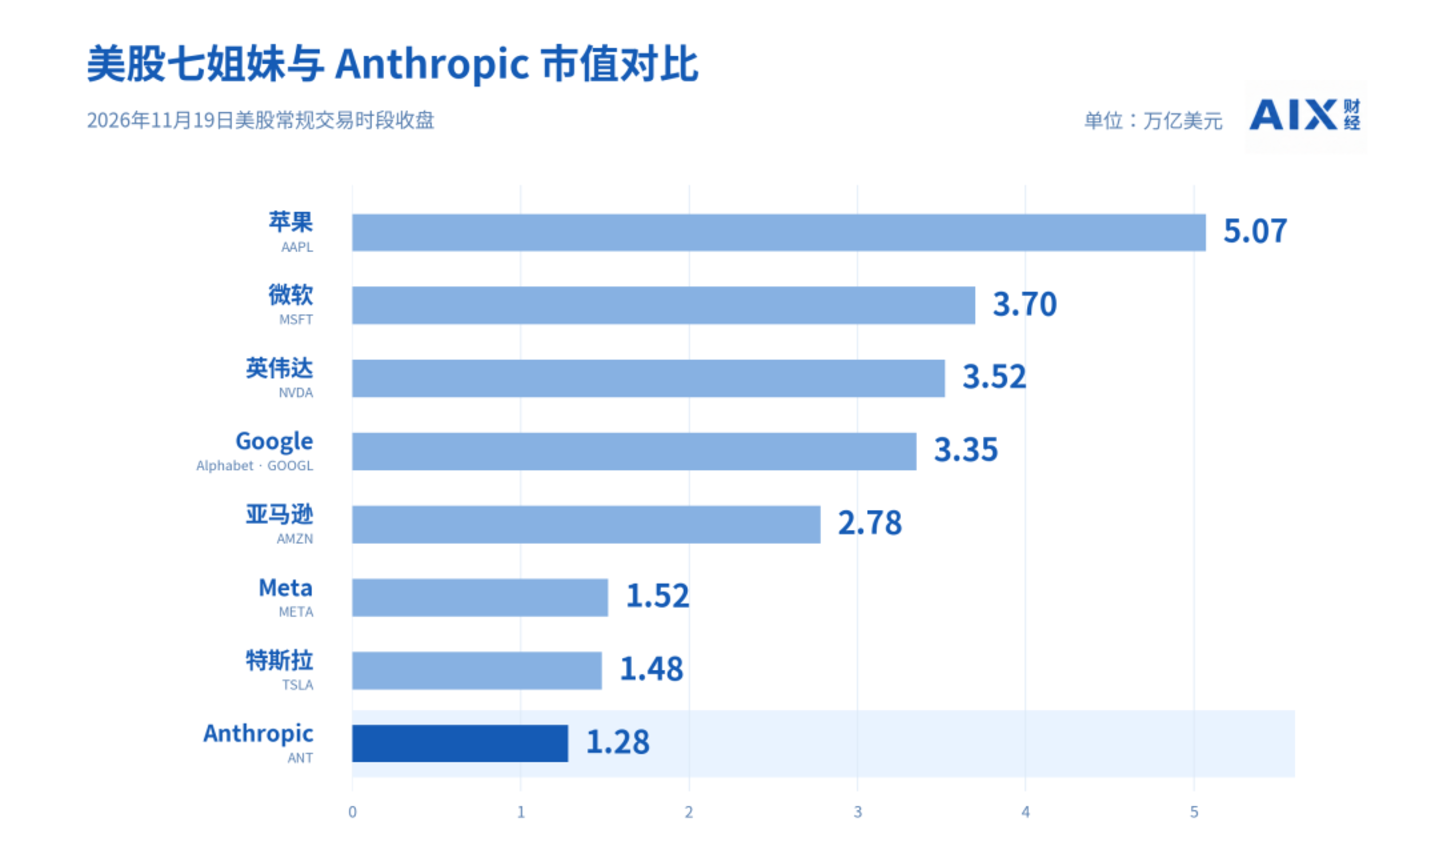
如果以Anthropic首日收盘的市值来算,它在美股市场中排名第十一,介于特斯拉的1.48万亿美元和礼来的1.27万亿美元之间。这11家公司中,它是唯一的纯AI公司,估值逻辑、商业模式不同于任何一家科技公司,并且它的业绩变化和一举一动将直接牵动七姐妹中的多家。
原因在于AI产业链有着非常清晰的增长逻辑,只要大模型厂商的ARR能够持续增长,大型云厂商就愿意为扩建数据中心向上游的芯片厂商下单购买硬件设备,高额的资本开支支撑起上游公司的利润。
在这条利益链上,七姐妹中的英伟达提供算力芯片、谷歌和亚马逊既提供云服务也提供算力芯片、Meta和微软提供云服务、谷歌与Meta同时也做大模型,而作为唯一一家纯AI前沿实验室,Anthropic就是这条利益链上的阵眼,它直接决定了云厂商的投资意愿,间接决定了芯片厂商的订单。
因此,即便它不是美股市值最高的公司,但一定是影响力最大的科技股之一。
除了这层重要性外,Anthropic还为所有的AI实验室提供了一个新的估值锚点,市场对模型公司的定价都很直接:ARR越高,估值越高。过去,这套估值逻辑只能在一级市场使用,Anthropic上市后,将被放在公开市场上被验证。
目前已经公开上市的纯大模型公司除Anthropic外,还有两家中国公司,智谱和MiniMax。如果以Anthropic的810亿美元的ARR为基准,对应发行市值1.5万亿,P/ARR大约是18.5倍,参考这一标准,智谱年末的ARR指引是30亿美元,智谱对外所说的ARR主要是指API收入,不包含本地部署、定制服务的收入,这部分可能还有一定的额外估值,不过这部分收入在智谱的总营收占比中在不断降低,当前智谱的市值为233亿美元,对应的P/ARR大约是7.8倍。
MiniMax年末指引是10亿美元,当前市值51.6亿美元,对应P/ARR大约是5.16倍,都明显低于Anthropic。差距的背后是两重压力。
自今年7月以来,智谱和Minimax的累计跌幅分别一度超过75%和60%,这其中一部分原因是模型更新的进度缓慢,在大模型竞争中,不断更新新模型、刷Bench是市值管理最简单有效的方式。就连Anthropic也不例外,其截至2026年9月30日的六个月内发布的模型版本,贡献了截至该日三个月内超过80%的收入。
另外一层顾虑可能来自算力瓶颈,11月16日,美国商务部工业和安全局(BIS)发布了一项临时最终规则,规定海外机房向母公司位于受限实体者提供大规模算力,相关芯片须申请许可。这使得先进算力的使用门槛进一步提升,转而使用国产芯片则又受制于有限的产能,很难在短时间内补上算力缺口。
对于中国同行来说,Anthropic最难复制的可能不是最前沿的模型能力和面向B端客户的吸金能力,而是它手里握着的8500亿美元算力霸权。
这也让中国同行面临的处境更为复杂。算力不足可能拖慢模型迭代,扩大采购又需要收入和资金支持。Anthropic的上市提供了一个可供比较的价格,但支撑这个价格的资源条件并不容易复制。对仍在追赶的公司来说,有限的算力该花在哪里,将直接影响下一步的竞争。
(来源:钛媒体 编辑:李莹亮)