港交所通过聆讯,袁记云饺的增长,才刚刚开始
 2026-11-20 13:16
港交所通过聆讯,袁记云饺的增长,才刚刚开始
来源:朝阳资本论
11月19日,袁记云饺通过港交所聆讯,成为2026年唯一一家完成港股IPO的餐饮企业。
2025年年末的B+轮,袁记融到了2.8亿,投后估值35亿。
此次IPO目标募资3亿至4亿港元,估值多少还不知道。
资料显示,去年袁记门店GMV达66.62亿,营收27.95亿,经调整净利润2.62亿。
今年前5个月,袁记营收13.06亿,同比增长39.8%,经调整净利润1.85亿,同比增长164%。
其中,中国大陆以外(含中国香港、中国澳门)门店GMV为1.725亿,同比增长约97%。
国内、海外双边增长,在饺子这个赛道上,终于要有第一家不卖速冻的上市企业了。
万店规模可期
尽管“咱们一起包饺砸”已经成了网友们批评春晚的热梗,但具体到“饺子”这个食物上,很少有人会说“我从来不吃”。
因此,饺子其实是个隐形的千亿级赛道。
根据灼识咨询统计,中国大陆饺子及云吞市场规模已经从2020年的1133亿增长至2025年的1893亿,并预计在2030年增长至2963亿。
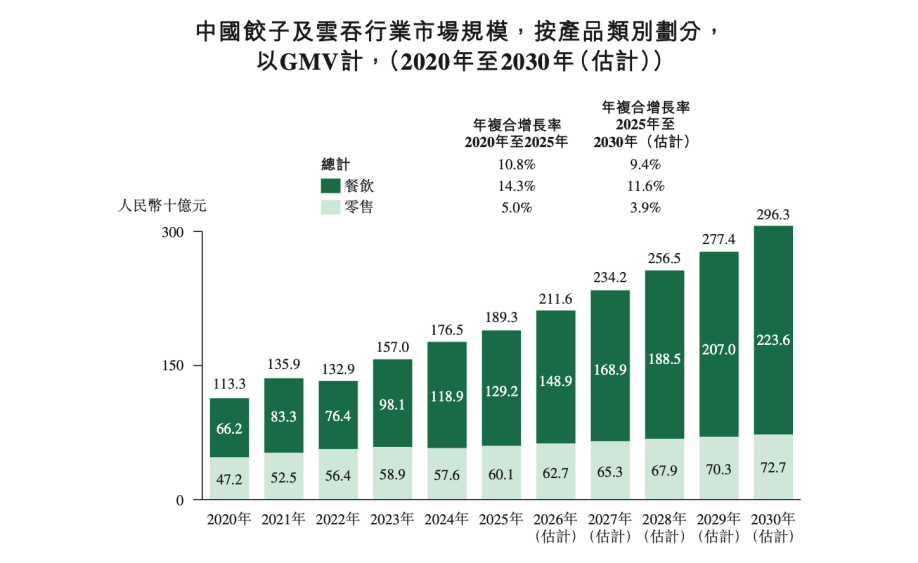
其中,绝大部分的增量来自餐饮赛道,速冻水饺等零售市场规模较为稳定。
袁记云饺已经在这个赛道做到了第一,仍据灼识咨询统计,以GMV计,袁记云饺为2025年大陆饺子及云吞企业市占率第一,约合人民币56亿元。除第四名(应为喜家德)外,其余都是速冻水饺企业,与袁记不是直接竞争对手。
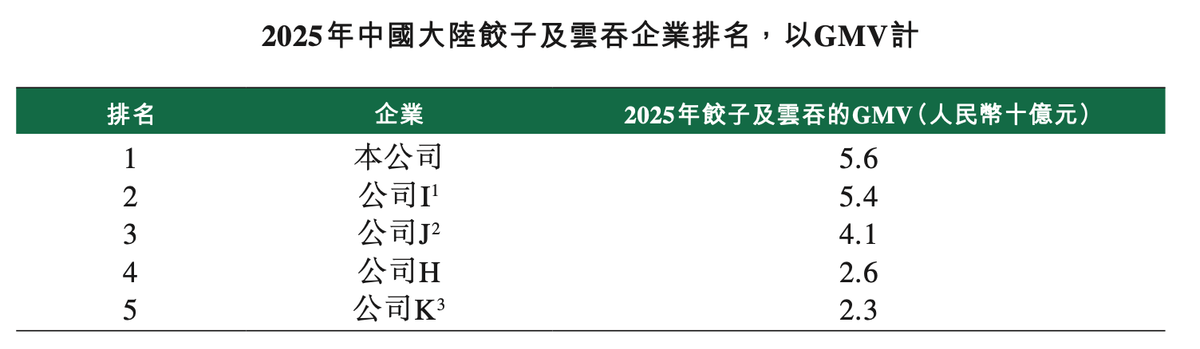
然而,饺子是个十分分散的赛道,袁记的这个第一,只占行业整体市场的2.96%;哪怕只算餐饮侧数据,也只占4.3%,毫无疑问的红海市场。
不过,据[朝阳资本论]观察,一个还没有完成品牌化、规范化的红海市场,对行业头部品牌来说,恰恰是蓝海。
就像20年前街边随处可见的奶茶店,早已被蜜雪、喜茶和茶百道们几乎清洗殆尽。
据申报文件,截止今年5月底,袁记在全球范围内已开出4773家门店,过去一年净增549家,内地三线及以下城市的门店从2023年底的617家增至今年5月底的1,378家。
目前,袁记还处在快速增长期,不到五千家门店的基数下,参考隔壁沙县小吃,还有足量空间。
据统计,全国共计有近10万家以“沙县小吃”为名的门店,其中有资格挂“吃豆人”商标的、符合福建省三明市标准的门店数量是9122家,差不多10%。
同属快餐品类,袁记没有理由做不到“正版沙县小吃”的体量。
4700多家门店对应4.3%的市占率,增长至10%后差不多刚好万店。
当然,袁记云饺的快速增长离不开其加盟模式。据申请文件,其4773家店里仅有23家直营店铺,剩下4750家都来自加盟商。
但这并不意味着谁都能进入袁记的体系。准确地说,袁记采用的是一套“高准入标准+低准入门槛”的加盟模式。
据申请文件,公司一般要求申请人具备25万至50万启动资金,另有流动资金证明要求,以确保加盟商具有一定的经营稳定性。
公司不仅会评估加盟商的餐饮经验、外卖运营能力及选址,加盟商还须完成培训并通过笔试。
但与此同时,袁记把加盟费定得很低,根据城市不同,其三年加盟费仅为1-8万,还可以分期付款。
这有点像蜜雪冰城,蜜雪冰城的加盟费也在每年7000-11000不等,但同时对启动资金等硬性条件有要求,甚至会规定加盟商必须每月驻店超90小时,不能当甩手掌柜。
不靠加盟费,袁记靠什么赚钱?
供应链向上,做多空间
中国餐饮品牌早就进化到了Next level。
对于规模化、连锁化的餐饮企业来说,品控是连锁模式赖以生存的基石。
如果A门店好评如潮,B门店人厌狗嫌,生意就没法做了。
还是看蜜雪冰城的数据。截止2025年,其59785家门店中,只有38家是直营的。根据蜜雪2025年年报,供应链收入(商品)约合327.7亿元人民币,占总营收的97.6%。
袁记云饺没有这么极端,但也有89.6%的收入来自供应链。
这是因为,无论你是午饭时间在店内用餐,下班回家捎带一盒生饺,还是周末在家点外卖,所有的面皮、馅料等物料,全部由袁记中央工厂直供,加盟商只负责最后的现包和烹饪。
从细节上就可以看出袁记对供应链的掌控能力。
袁记云饺联合创始人田伟在接受公开采访时曾表示:“(我们的)冷鲜肉、小麦面粉从进入华东食材加工基地(位于苏州太仓),到食材现场煮制放在上海兰坪门店的餐桌,最快只需要12个小时。”
此前,袁记不是没有在供应链上栽过跟头。
2021年,受猪周期下行、饲料成本大涨、“非洲猪瘟”等因素影响,猪肉价格上涨,最高点每公斤接近40元。猪肉原材料上涨,而袁记跟加盟商之间签署的供货价格是定死的,这导致成本倒挂,供应链不仅不赚钱,反而一个月就要亏400万。
袁记迅速汲取教训,供应链向上做深。
2024年11月,袁记入股黑龙江肉类加工企业巴彦万润,持股10%。今年前五个月,巴彦万润仍是袁记最大的供应商,占总采购额的10.6%。
今年3月,袁记又与温氏股份签了战略合作协议,双方讨论了猪肉分割业务的供货,以及未来在养殖基地定养的可行性。
和供货商签长协降低风险只是一方面,另一方面,袁记也在不断新建自有工厂、仓库和中央厨房。
今年2月底,袁记旗下元拓工厂投产,成都仓同步运营。过去从华南发往西南的货,现在可以在成都生产、就近配送。据公司负责人介绍,工厂到仓库的冷链运输距离缩短约1,500公里。截至5月底,袁记国内有六座自有工厂,近七成门店可以两天收一次货。
不把风险留给供应商,而是选择自己加大供应链投入,是袁记能和供应商一起赚钱的秘诀。
根据袁记测算,其80平米普通生熟一体店的平均回本周期是13个月,前期投入约为32.66万元。笔者朋友在长沙开了两家袁记,因为自持门面,不用交房租,仅用时6个月就完成了回本任务。
供应链的不断优化提升了袁记的利润率,今年前五个月,袁记卖给加盟商的馅料毛利率从上年同期的28.1%升至36.1%,但供货价仅跟随通胀温和上涨了大约1.9%,从平均每公斤26元上涨至26.5元。
主要的利润,还是靠优化供应链抠出来的。
IPO之后,爆发刚刚开始
沙县没有上市,但袁记并不是没有同行可比。
巴比食品用来对照刚刚好。
目前,巴比食品旗下共有门店5914家,过去一年营收合计18.59亿,毛利率28.54%,利润率14.59%。
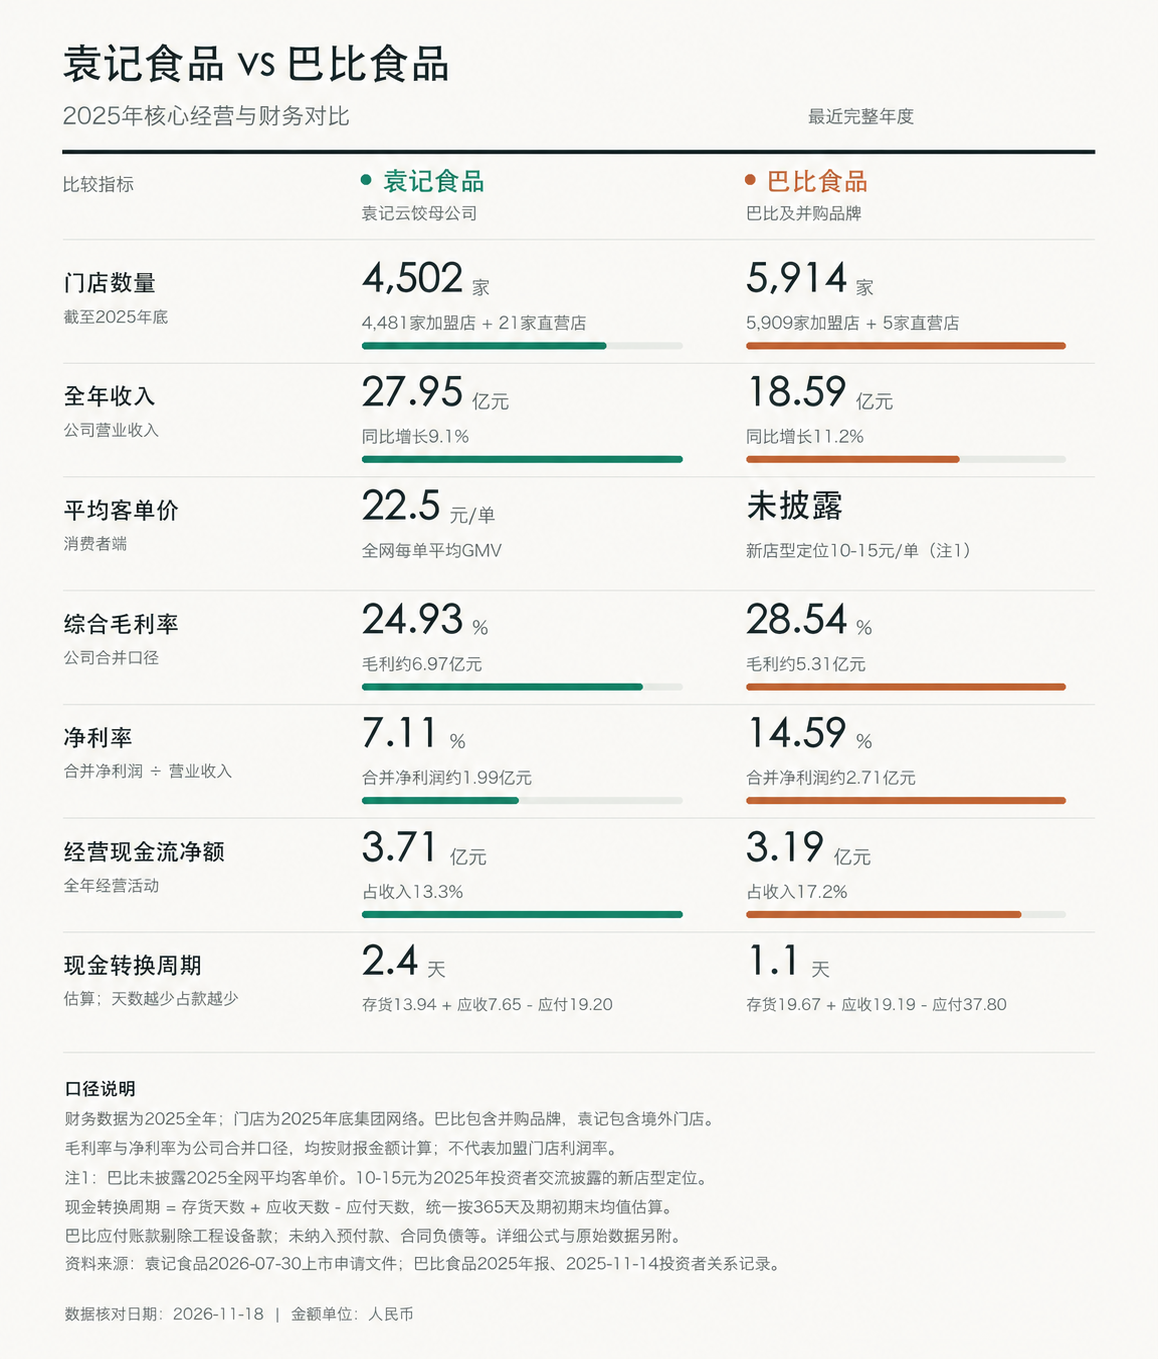
截止11月19日收盘,巴比食品的市值是56.06亿。
袁记的上限大概率更高。
2026年前三季度,巴比食品门店数量净减60家,公司称正在主动推进门店优化,已进入平稳经营期,而袁记仍处在门店高速扩张阶段。
更何况,一个包子2块钱,一碗饺子20块,卖饺子的就是要更赚钱。
2025年,平均每家门店能为袁记总部带来的年收入约合62.1万,倘若袁记真的在未来完成万店铺陈,对应年收入应为60-70亿左右。
目前,袁记仍在不断加大供应链投入,归母净利润处于爬坡期,如归母净利润能攀升至10%左右,对应利润为6-7亿,如果能达到巴比食品的水准,则利润应为9-10亿元。
截止至11月19日收盘,巴比食品的滚动、静态市盈率分别为19.88倍、20.53倍,以20倍市盈率对袁记估值,其市值应该落在120亿—200亿左右。
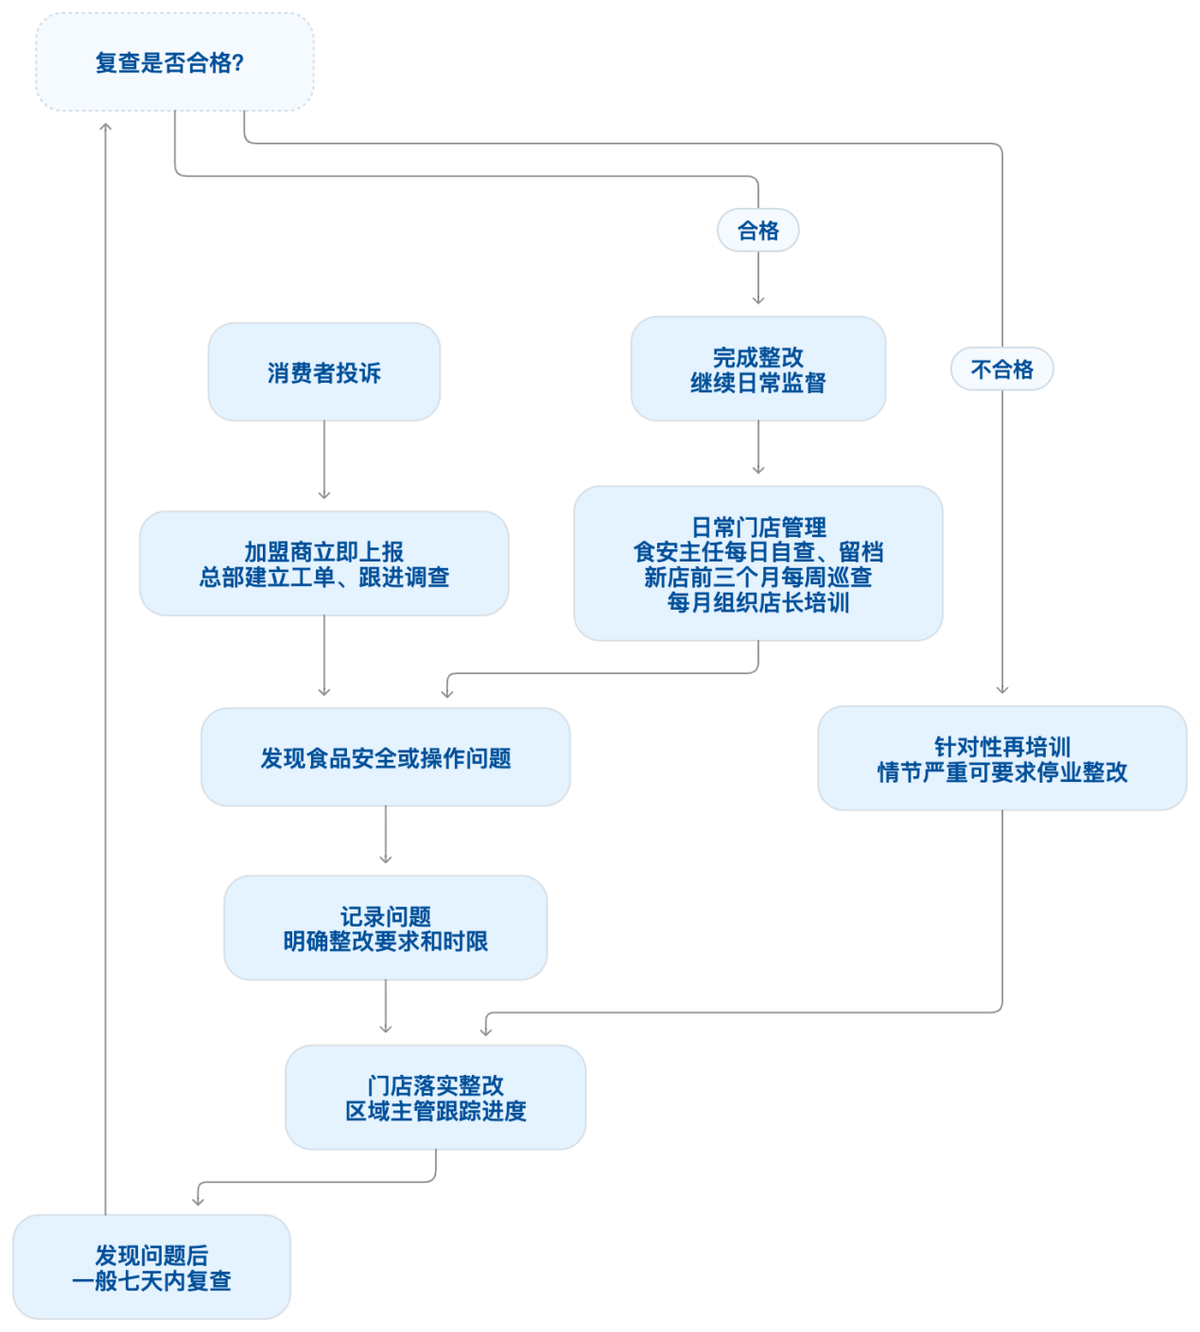
但袁记也有隐忧,毕竟连锁加盟品牌更要重视食品安全,此前相关问题就给袁记敲响了警钟,开始用建设供应链的态度进行食品安全管理。
打开袁记云饺微信公众号,除了营销及活动广告之外,袁记每个月都会雷打不动地提交上月食品安全自查报告。
报告中列出的问题包括但不限于水垢、洗菜、手套、垃圾桶、健康证等等。
老肖是长沙市两家袁记云饺的加盟商,据他描述,自那之后,袁记开始大力整改食安问题。
根据老肖的描述,我们整理出了袁记目前对食安问题的整改流程图:
“生意忙起来确实有点烦,但客诉明显变少了”,老肖说,“我们日常吃店里的东西都很放心。”
沙县的规模,麦当劳的食安,这或许就是袁记云饺的未来。
来源:朝阳资本论
(来源:朝阳资本论)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。