掌趣科技不像游戏公司了
 2026-11-20 18:02
做游戏这件事,已经排到很后面了。
来源:万点研究
作者 / 劲草,约3400字、阅读4.8分钟
编辑 / 默默
来源 / 万点研究
2026年10月26日晚上,掌趣科技披露三季报。
财报数字算不上难看:前三季度营业收入4.92亿元,同比下降7.96%;归母净利润亏损1142.10万元;第三季度单季营收1.58亿元,环比还小幅回升了5.97%。公司在报告里说,这反映"产品切换进程稳步推进"。
一家亏损1142万元的公司,听起来只是小幅承压。
但把利润表往下翻两页,数字的性质开始变味。同期投资收益为正2290.66万元,公允价值变动收益为正7547.17万元。把这两项从净利润里减掉,得出一个初步判断:游戏主业2026年前三季度实际亏损约1.10亿元,报表上只显示亏损1142万元,中间那9838万元的缺口,是投资科目填的。
这还不是最严格的口径。
前三季度财务费用为负5775.04万元,是净收益,其中利息收入6300.35万元,来自趴在账上的23亿现金。如果连这笔利息也不让主业沾光,那游戏业务本身的亏损是1.73亿元。
一家2012年就在创业板上市、号称国内A股第一家上市移动游戏公司的企业,如今账面上最赚钱的部门,是财务部和投资部。
这家老牌游戏上市公司,曾靠资本并购站上高峰,又在产品断代与创始人套现中滑落。如今的掌趣科技,股权高度分散,是一家没有控股股东的“无主”公司,它的经营底色究竟如何?
01 毛利率77%,营业利润率负1.62%
先看主业到底怎么了。
掌趣科技的毛利率高得惊人。2026年前三季度综合毛利率77.49%,同比还提升了5.46个百分点。分产品看,移动终端游戏收入占比92.40%,2026年上半年这一块毛利率75.92%,较上年同期提升3.72个百分点。
放在任何行业,77%的毛利率都是顶级生意。但同期营业利润率是负1.62%。
毛利去哪了?答案是费用。
前三季度销售费用2.71亿元,同比暴增88.15%。销售费用率从上年同期的26.95%飙到55.10%——每收进来100块钱,55块钱花在了买量推广上。三费(销售、管理、财务)合计2.96亿元,同比增长114.40%,占营业收入的比重从25.80%升到60.11%。管理费用8240.46万元,增长11.6%。研发费用1.94亿元,微降1.4%,占营收比重39.47%。
营收在跌,费用在翻倍。这就是全部的矛盾。
公司的解释是"新游戏上线产生的市场推广费增加"、"自研SLG产品(代号《H》)进入发行推广阶段"。
2026年上半年销售费用1.63亿元里,发行费及业务宣传费就占了1.33亿元。
这个解释在会计上成立,在商业上需要打个问号——这笔钱并没有把营收买起来。
2026年上半年营业收入3.34亿元,同比下降6.75%;第三季度单季1.58亿元,同比下降10.42%。往前追溯,2023年营收下降19.06%,2024年下降16.61%,2025年下降13.76%——连续四年下滑,2026年前三季度继续下滑7.96%。
买量投放的常规逻辑是"先亏后赚",实质是用高强度投放换取流水爆发。2023到2024年小游戏赛道的军备竞赛里,世纪华通的《无尽冬日》就走通了这条路。但同期大量跟进者陷进了"买量成本上升快于流水增长"的螺旋,销售费用率突破60%后主业持续失血。
据公开资料,掌趣的SLG新品,从2025年的"付费测试"到2026年的"发行推广",已经跨越两年。公司有3款自研SLG(代号《H》《LS》《QS》)和1款独家代理SLG(代号《F3》)在付费测试环节,另有若干款小程序游戏在研。
判断分水岭很清楚:若2026年报销售费用率仍在55%以上且营收未显著回升,那就该判定为投放失效,而不是投入期阵痛。
现金流端或许给出了部分答案:前三季度经营活动现金流净额负9531.54万元,上年同期是负645.53万元,同比恶化1376.54%。上半年已经是负7307.56万元,同比下降182.43%。财报解释是“新游戏上线带来市场推广费用支出增加,同时销售收款有所减少”。
而前三季度投资活动现金流净额为正2.30亿元,它的构成是:收回投资收到的现金16.73亿元减去投资支付的现金15.64亿元,得到本金净赎回1.09亿元。这种巨额双向流动仍说明一件事:公司的现金流入已经完全依赖理财产品的滚动申赎和投资收益,而不是游戏业务本身。
再看资产结构。截至2026年9月30日,资产总计49.13亿元。其中货币资金23.25亿元,占总资产47.3%;长期股权投资11.94亿元,占24.31%;其他非流动金融资产4.67亿元;交易性金融资产1.76亿元;一年内到期的非流动资产1.27亿元;其他权益工具投资0.92亿元;债权投资0.35亿元;投资性房地产0.54亿元。
货币资金加上各类投资性资产,合计44.17亿元,占总资产89.91%。
再看负债端。负债合计3.90亿元,资产负债率7.95%,短期借款、长期借款、应付债券全部为零。这里有个解读陷阱。7.95%的资产负债率通常会被读作财务稳健。但对掌趣而言,零杠杆不是主动的财务纪律,而是主业缺乏可融资扩张标的的结果。一家营收连续四年下滑、新品仍在测试期的公司,没有加杠杆的理由。
所以,低负债率在这里是"增长停滞"的同义词,不是"财务安全"的同义词。同理,23亿货币资金对应的不是充裕的战略储备,而是主业无法有效配置资本,是资本效率低下。
02 7547万元公允价值变动收益里,只有6%跟AI有关
那么,填上这9838万元缺口的,究竟是哪些投资科目?
最大的一块是7547.17万元的公允价值变动收益。
2026年年初,掌趣科技因为"间接参股MiniMax"被市场爆炒。1月9日MiniMax登陆港交所,掌趣当天公告:全资子公司FunGame (HK) Limited于2023年9月以自有资金300万美元认购NS美元基金19.63%的份额,该基金通过持股平台持有MiniMax约72.32万股;以当日收盘价为基准测算,所持份额预计对2026年度净利润的影响金额为2326.06万元,约占公司2024年度经审计归母净利润的20.98%。
1月13日,掌趣科技盘中一度涨停,涨超15%到6.89元。
市场由此形成了一个印象:掌趣2026年利润表里那笔大额公允价值变动收益,是MiniMax给的。
这个印象是错的。
在半年报附注里,有一张"其他非流动金融资产"的逐项明细表,把13只基金和资管计划的账面价值全部列了出来,这是三季报没有的披露。
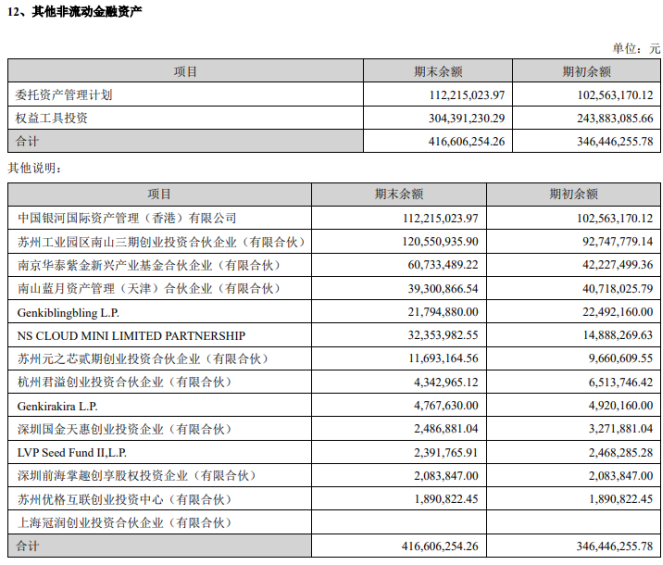
NS CLOUD MINI就是持有MiniMax的那只基金,占其他非流动金融资产总额的7.77%。2025年末,NS CLOUD MINI 账面价值1488.83万元,2026年6月30日为3235.40万元,半年增加1746.57万元。
同期MiniMax的股价走势是(2025年末尚未上市,2026年1月9日挂牌):3月31日收盘929.50港元,6月30日收盘417.00港元。
按穿透股数14.20万股(即掌趣间接持有的MiniMax股数)计算,3月31日的理论穿透市值是12073.95万元人民币。而公司第一季度确认的公允价值变动收益是5731.71万元,加上期初1488.83万元,反推第一季度末账面价值为7220.54万元。
这里做个计算:账面价值除以理论穿透市值,比值约59.80%,接近六成。
6月30日,账面3235.40万元,理论穿透市值5416.71万元(417港元),比例59.73%,也是接近六成。
两个独立时点、相隔三个月,59.80%、59.73%均是接近六成的计量比例,这说明掌趣对该基金份额有约40%的折价,也符合限售期内私募LP份额的流动性折价惯例(按规定,间接持股的限售期到2026年10月8日才届满)。
有了这个校准(6月30日,账面价值 / 理论穿透市值的比值约59.73%),MiniMax对利润表的实际贡献就能算清楚了,分季度如下:
第一季度,股价从345港元涨到929.50港元,确认公允价值变动收益正5731.71万元。
第二季度,股价从929.50港元跌到417.00港元,跌55.1%,确认公允价值变动收益负3985.14万元。
第三季度,股价从417.00港元跌到250.20港元,跌40.0%,按59.73%的比例推算确认负1294.16万元。
前三季度累计,MiniMax对利润表的实际贡献为正452.41万元。
而公司前三季度公允价值变动收益总额是7547.17万元。
452.41万对7547.17万,比值等于6.0%。
也就是说,那笔被市场当成"AI概念股红利"的7547万元公允价值变动收益里,只有6%来自MiniMax,剩下94%来自另外12只跟AI毫无关系的基金和理财产品。
所以真相是:掌趣科技2026年前三季度的报表利润,靠的不是AI概念,而是基金和理财产品的价值波动。MiniMax只是一个300万美元、穿透后占总股本0.04%的噱头。
那这个噱头目前可观测的代价是什么?
03 96.93亿元市值的底
2026年11月19日,掌趣科技收盘3.58元,跌4.28%,成交3.85亿元,换手率3.93%,总市值96.93亿元,市净率2.14倍,每股净资产1.6701元。这是它连续第6个交易日下跌,6天累计跌幅29.53%;从11月4日的5.00元算起,跌了28.4%。
由此一个问题自然提出:96.93亿元的市值,底色是什么?
45.22亿元归母净资产中,44.17亿元是现金与投资资产,2.14倍的市净率溢价几乎全部是给游戏主业和未来预期的。
而在主业前三季度实际亏损1.10亿元、经营现金流负9531万元、销售费用率55.10%的情况下,市值扣除这部分账面值后,留给游戏主业的隐含估值约52.76亿元,需要SLG新品成功兑现才能支撑。11月4日到19日的负28.4%,很可能正是市场对新品投放效率的重新定价。
把这几条线索合起来,掌趣科技2026年年报的大致样貌或许已经逐渐清晰。最后说句实在的:一家游戏公司,账上趴着23亿现金,这23亿一年产生的利息比它全部报表利润还多,还持有44.17亿元的现金与投资资产——它已经不太像一家游戏公司了,倒更像一家手里还攥着几个游戏工作室的投资控股公司。
真正的麻烦在于:当一家公司需要靠投资理财收益去掩盖主业亏损时,它已经失去了靠主业翻盘的时间窗口。投资科目能填一年的坑,填不了十年。而23亿现金的利息,是所有支撑项里最没有成长性的一项,它甚至不需要公司经营得好,只需要利率别降。
做游戏这件事,已经排到很后面了。
(来源:万点研究)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。