中信证券:2027年黄金仍看好 但预计幅度弱于2025年
来源:新华财经
中信证券:2027年黄金仍看好 但预计幅度弱于2025年
2027年黄金仍看好,但预计幅度弱于2025年,启动要等两个条件反转。美联储宽松与否决定基本面,美股和原油的行情能否走完决定资金回流。
中信证券研报 称,2027年黄金仍看好,但预计幅度弱于2025年,启动要等两个条件反转。今年下跌是基本面与资金面双重不利:美元利率预期由降息转加息压住定价锚,资金被美股AI行情和原油供给逻辑吸走。明年反转也靠这两条线,美联储宽松与否决定基本面,美股和原油的行情能否走完决定资金回流。其中,美国政策宽松要等通航恢复压低能源通胀、财政受限压低期限溢价。央行购金逆势加速托住底部,黄金胜率足够,但短期赔率缺乏吸引力。
全文如下
大类资产|黄金市场等待机会
2027年黄金仍看好,但预计幅度弱于2025年,启动要等两个条件反转。今年下跌是基本面与资金面双重不利:美元利率预期由降息转加息压住定价锚,资金被美股AI行情和原油供给逻辑吸走。明年反转也靠这两条线,美联储宽松与否决定基本面,美股和原油的行情能否走完决定资金回流。其中,美国政策宽松要等通航恢复压低能源通胀、财政受限压低期限溢价。央行购金逆势加速托住底部,黄金胜率足够,但短期赔率缺乏吸引力。
今年黄金的下跌是基本面与资金面双重不利
据Wind数据,伦敦金价自1月底高点5400美元/盎司以上跌至10月底的3900美元下方,回撤约28%,为这轮牛市最深。美元利率预期从年初的交易降息转向加息,实际利率升到年内高点,把持有黄金的机会成本一路推高。资金同时被两处吸走:美股AI行情对宏观 不敏感,原油有冲突与供给约束撑着,两者都提供了黄金给不了的回报,COMEX黄金净多头持仓10月降至约20周新低。
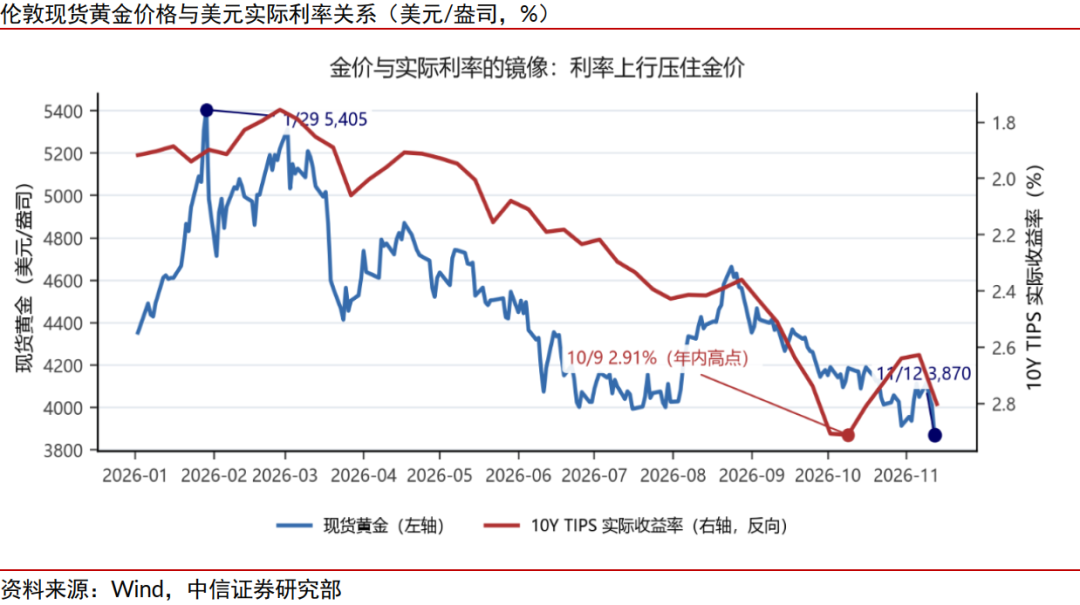
明年的反转也由这两条线决定
基本面看美联储货币 政策何时宽松,资金面看跨资产吸引力何时回归。宽松需要霍尔木兹局势平稳、美国财政扩张受限的先决条件。而跨资产吸引力则取决于地缘局势和美股AI板块的自身周期。黄金的流动性回归、牛市启动可能不仅需要宽松条件,也需要资产的相对吸引力提升。
霍尔木兹通航恢复是先决条件
通航恢复后,油价可能迅速回落,进而推动能源分项先走低,核心分项随后跟跌,通胀中枢下移,宽松空间才打开。反过来冲突升级将对黄金不利:油价冲高推升通胀与加息预期,实际利率抬升直接压住金价。
财政是另一个关键变量,民主共和两党分立的政府是否会对财政赤字的扩张做出掣肘,继而压降期限溢价是美联储拥有降息空间的先决条件之一,并且也可推动实际利率下行。
结论是仍然看好,但预计幅度弱于2025年、且启动较晚
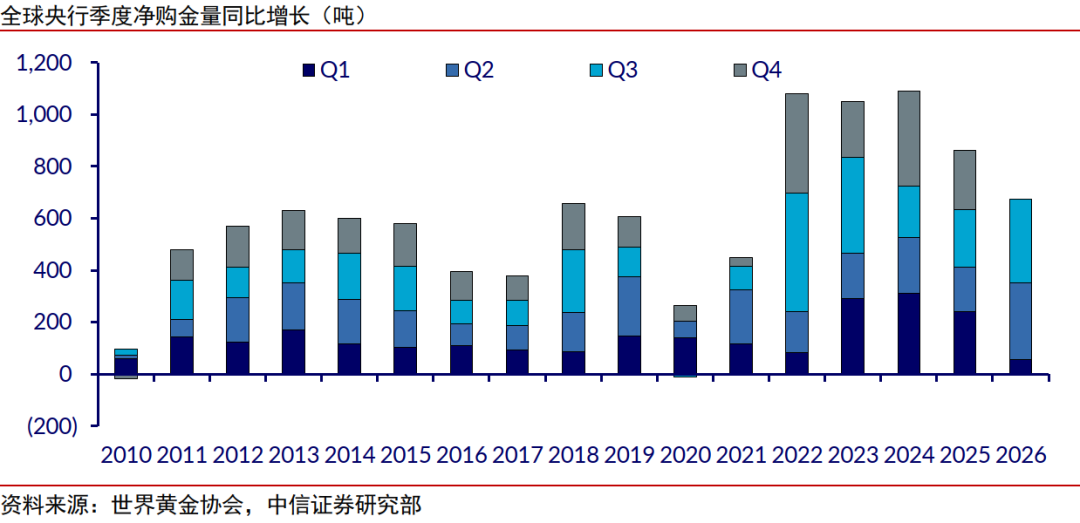
央行购金是底部最硬的支撑,据世界黄金协会数据,今年前三季度全球央行净购金超过去年同期,三季度超过320吨,且在金价回落中逆势加速,它决定下跌的底,不决定反弹的时点。短期赔率不吸引人,启动要等两个慢变量在年中兑现,此前反弹斜率由热钱决定、容易反复;胜率却够高,底部有央行买盘兜底、宽松方向明确。
在本周期(2026年10月31日至11月13日,下同)的两周内,大类资产在中期选举落地、AI硬件链重估与美联储加息预期升温的连续冲击下明显分化:
美债短端大幅上行、收益率曲线走平,美元指数创十九个月新高,原油成为跌幅最大的资产,欧洲与印度股市 领涨,韩国股市 深度调整、日本股市 走弱,A股与港股在结构剧烈切换中小幅收涨,贵金属高位横盘。
风险因素:
地缘政治风险超预期、美国财政赤字扩张不及预期、美国通胀超预期、全球经济增长不及预期、美联储货币 政策不及预期、全球其他央行货币 政策不及预期。
编辑:左元
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:
(来源:新华财经 编辑:家俊辉)