短久期利率债ETF韧性突出,衔接逆回购实现一笔本金,两份投资


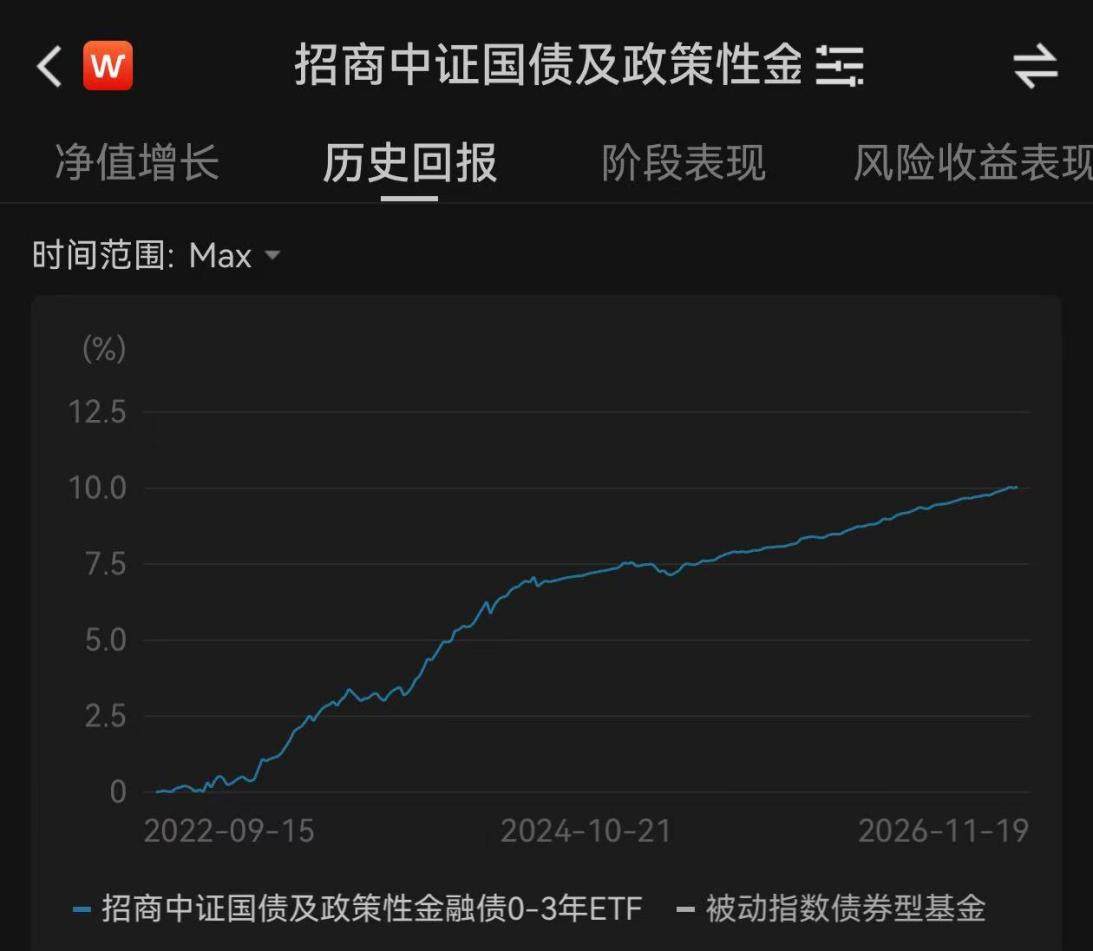
11月上中旬,债市经历赎回扰动引发的阶段性调整,随后在央行加码投放与资金面转松的带动下转入修复。行情数据显示,11月19日,国债政金债ETF招商(511580)单位净值110.0536元,较前一交易日上涨约0.02%,续创成立以来新高,仅用三个交易日便完全回补了调整期间的跌幅。
今日适逢周五,昨日操作的1天期国债逆回购资金已回到账户,可用但不可取现,或可无缝转入短久期利率债ETF,继续积累周末两天的债券票息。
债市调整,短久期纯国债品种韧性凸显
11月上中旬,债券市场经历了一轮由赎回扰动引发的调整。随着央行以大额隔夜逆回购操作稳定税期资金面、赎回压力边际缓和,债市自11月17日起转入修复:国债期货主要合约明显反弹,隔夜Shibor回落至1.293%,DR001回落至1.26%附近。机构普遍认为,基本面依旧对债市形成支撑,本轮属于修复行情,利率中期下行通道尚未改变。
在此过程中,短久期利率债品种展现出突出的韧性。Wind数据显示,国债政金债ETF招商(511580)单位净值在本轮调整中的最大回撤仅约0.04%,11月17日起随债市修复回升,仅用三个交易日便完全回补了调整期间的跌幅。
根据最新申赎清单(PCF)数据,该ETF组合修正久期约1.33年,到期收益率约1.20%,国债权重占比100%,短久期、纯利率债的特征清晰。同期长久期品种波动明显更大,凸显出在利率债内部拉长久期所承担的利率风险差异——久期越短,净值对利率波动的敏感度越低,调整后的修复速度也越快。
工具属性强,逆回购+策略提升资金效率
时点上,今日(11月20日)恰逢周五,正是昨日“周四逆回购”资金到账的日子。周四15:30前操作的1天期国债逆回购,本金及三天利息已回到账户,处于可用但不可取现状态,可直接用于买入证券;将该笔资金无缝转入短久期利率债ETF,即可继续积累周六、周日两天的债券票息,至下周一按需卖出——逆回购锁定过夜与周末前段利息,ETF衔接周末票息,一份本金、两笔投资,全程无空窗。
久期是现金管理类品种的核心变量:久期越短,净值对利率波动的敏感度越低。据Wind数据,国债政金债ETF招商(511580)近三月最大回撤仅0.04%,在近期债市波动中,净值修复速度快,低波动特征使其较为适配“逆回购+利率债ETF”这一现金管理策略。
流动性与工具属性方面,该ETF支持T+0回转交易,当日买入的份额当日即可卖出,资金当日可用。这意味着,若盘中权益市场出现明确的入场信号,投资者可随时卖出该ETF释放资金,不影响后续股票操作。
此外,国债政金债ETF招商(511580)已纳入质押库,标准券折算率为104%,持有1份ETF可质押融入约104元资金,在不减持债券头寸的情况下盘活流动性;2026年7月,该产品进一步纳入融资融券标的ETF名单,交易策略空间有所扩展。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:王婷婷 编辑:王婷婷)