首单央企商业不动产REITs上市,房企资产如何焕发新价值?


商业地产驶入REITs新赛道,存量资产盘活再添新工具
21世纪经济报道记者杨娜娜 上海报道
商业地产如何盘活存量资产、提高资金使用效率?公募REITs正在成为房地产企业探索新发展模式的重要工具。
11月12日,华夏保利发展封闭式商业不动产证券投资基金(以下简称“华夏保利商业REIT”)正式在上交所上市交易。该基金募集资金净额约17.96亿元,募集份额总额为5亿份。
作为全市场首单央企商业不动产REITs,华夏保利商业REIT的底层资产由两处商业物业组成,分别是位于广州珠江新城的广州保利中心和位于佛山千灯湖商圈的佛山保利时光汇。这两处资产分别对应写字楼和购物中心两种业态,形成了不同商业类型组合的资产结构。
随着多部门联合出台的房地产“8·28”新政深入推进,我国房地产行业正从过去依靠高杠杆、高周转的发展模式,逐步转向更加注重资产运营和经营质量的新阶段。公募REITs提供了一条新的路径。通过将具备稳定运营能力的商业物业转化为可上市交易的金融产品,企业可以盘活存量资产、回收资金,进而优化资产负债结构,为后续发展创造更多空间。
两类商业业态,如何形成资产合力
华夏保利商业REIT的底层资产包括广州保利中心和佛山保利时光汇,两项资产评估价值合计约19.3亿元,均位于粤港澳大湾区的重要城市节点。项目于2025年10月完成硬件改造与IP内容投入,并通过品牌调整、业态优化和滨水消费场景建设,持续推进商业运营升级。
其中,广州保利中心位于广州珠江新城核心商务区,属于写字楼物业。写字楼的经营收入主要来自办公空间出租,租金水平、出租率、租户结构以及租约稳定性,都会影响资产的持续经营表现。
佛山保利时光汇则位于佛山千灯湖商圈,属于购物中心业态。与写字楼相比,购物中心的经营涉及更多环节,既要维护现有商户和租户,也需要根据消费需求变化调整品牌组合、业态布局和商业场景。其经营表现不仅与商铺出租情况有关,也与商圈客流、消费者购买意愿及项目运营能力密切相关。
将两类资产放入同一只REITs,意味着基金需要同时面对不同的经营特点。写字楼更关注办公租赁市场和租户稳定性,购物中心则需要持续进行招商调整和商业运营。两类资产的组合丰富了基金的资产构成,但也对后续分类管理和运营能力提出了不同要求。
近18亿元背后的收益逻辑
从发行情况来看,华夏保利商业REIT于2026年7月15日至21日完成发售,基金合同于7月28日生效,最终募集5亿份基金份额,募集期间净认购金额约17.96亿元。该基金认购价格为3.593元/份,按照这一价格及招募说明书披露的可供分配金额测算,基金2026年、2027年预测现金流分派率分别为5.99%和6.01%。
现金流分派率是投资者了解REITs收益水平的重要参考指标,但需要注意的是,这一指标属于基于预测数据的测算结果,并不代表投资者未来一定能够获得相应回报。实际收益仍会受到底层资产经营情况、租金收入、运营成本等因素影响。
根据招募说明书测算,基金2027年预计可供分配金额约1.08亿元,每年至少进行一次收益分配,收益分配比例不低于年度可供分配金额的90%。
在基金份额分配方面,战略投资者、网下投资者和公众投资者最终获配比例分别为70%、21%和9%。其中,原始权益人保利发展通过战略配售认购1.5亿份,占基金总份额的30%,并按规定设置36至60个月的锁定期。
这意味着,保利发展在将相关商业资产纳入REITs后,仍然保留了一定比例的基金份额。在分享后续资产运营收益的同时,也与其他投资者形成长期利益绑定。
多方协同,激活资产运营效能
商业不动产REITs的收益表现与底层物业的实际经营情况密切相关。具体来看,写字楼需要关注租户维护、租赁管理和物业服务,购物中心则需要根据市场变化进行品牌更新、招商调整和业态优化。不同业态对运营管理提出了不同要求。
在华夏保利商业REIT的运营架构中,保利发展担任运营管理统筹机构,广州保利商业物业发展有限公司、广东和汇商业运营管理有限公司分别承担相关项目的运营管理实施工作。基金管理人华夏基金则负责基金投资运作,并与中信证券、保利发展及相关运营机构协同开展资产运营监督、风险管理和信息披露等工作。
华夏保利商业REIT参与方关系示意图
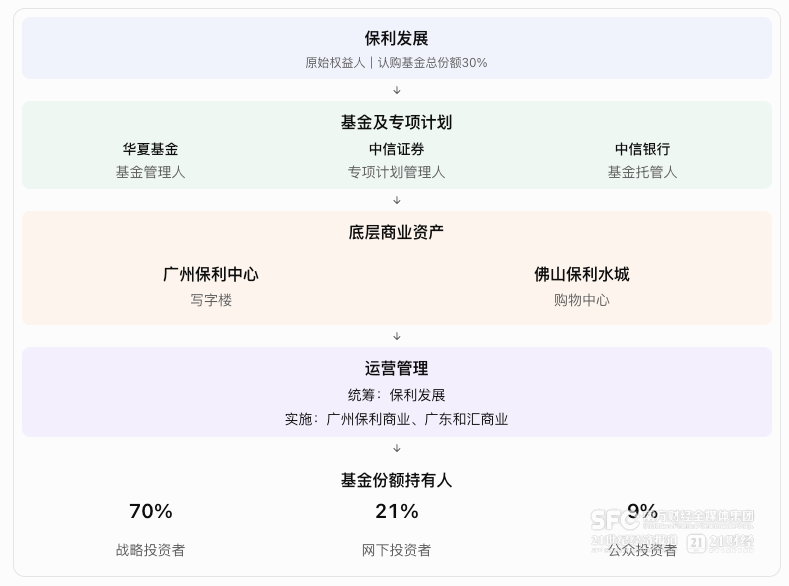 注:以上为参与机构及业务关系简化示意图;投资者比例为发行时数据
保利发展持有的商业及经营性物业涵盖购物中心、写字楼、酒店、住房租赁及会展中心等类型,具备不动产开发、持有和运营的综合经验。而在公募REITs领域,华夏基金已形成涵盖Pre-REITs项目培育、投行项目执行、战略配售投资、运营管理、发行销售及上市后流动性管理的业务体系。
这种安排对基金管理、资产运营和项目统筹等工作进行了明确分工。对于投资者来说,除了关注基金的收益分派预测,还需要持续关注底层资产的出租率、租金收入、运营成本以及后续经营变化。
从资金用途来看,此次项目募集资金主要用于偿还项目有息负债,有助于企业盘活存量资产、优化债务结构,并提高资金使用效率。
REITs如何重塑房企资产循环
华夏保利商业REIT的上市,也与房地产行业融资方式和发展模式的变化有关。
2026年8月28日,住房和城乡建设部、自然资源部、中国人民银行、国家金融监督管理总局及中国证监会集中出台一揽子房地产改革文件,覆盖销售、信贷、资本市场及配套管理四条主线。
其中,证监会发布的《关于资本市场支持构建房地产发展新模式的意见》,明确提出改革房地产开发融资方式,推动融资逻辑从依赖企业“主体信用”向基于“项目情况”转变,并将“推动不动产投资信托基金(REITs)高质量发展”单列为重要举措,要求盘活存量资产、拓宽权益融资渠道,稳慎推进商业不动产REITs发展。
这一变化意味着,房地产企业未来获取资金的方式有望更加多元。过去,房企融资较多依赖企业整体信用、资产负债状况以及持续开发能力;而以商业不动产REITs为代表的权益融资工具,则更加关注具体项目的经营情况和持续产生现金流的能力。
从更长远的角度看,如果企业能够通过发行REITs盘活成熟商业物业,并将回收资金用于新的项目开发或其他经营活动,就有望形成资产投资、运营管理与资本退出之间的良性循环。这也是房地产行业探索新发展模式的重要方向之一。
随着商业不动产REITs市场持续发展,未来有望吸引更多具备成熟运营能力和稳定现金流的商业物业进入资本市场。这不仅有助于房地产企业拓宽资金回收渠道、缓解长期持有资产带来的资金占用压力,也为投资者参与商业不动产投资提供了新的途径。
从长期来看,REITs市场的发展最终还是要回归资产本身。商业物业的经营质量、现金流稳定性以及专业化运营能力,将成为决定产品长期价值的关键。如何在拓宽融资渠道的同时,持续提升底层资产的经营效率,也将是商业不动产REITs市场未来需要回答的重要问题。
(作者:杨娜娜 编辑:姜诗蔷,张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。