利润结构巨变,杨元庆给联想换了张名片
“今年千亿美元是‘板上钉钉’的。”
11月19日,联想集团交出了一份极佳业绩,董事长兼CEO杨元庆在业绩沟通会上透露,今年初提出的“两年内实现1000亿美元年营收目标”,预计会提前一年完成。
上半财年,联想已经实现约570亿美元营收,杨元庆不打算放慢速度:“未来增长的潜力依然在,我们不会保守,不会停止。”
财报显示,联想单季度营收首次突破2000亿元,同比大增近50%,调整后净利润约91亿元,同比增长166%,远超市场预期。
比收入创纪录更值得关注的,是联想赚钱的结构发生了巨变。
本季度,ISG基础设施方案业务集团与SSG方案服务业务集团合计贡献了总运营利润的61%,上年同期这一比例为33%。
当被问到ISG的营收规模是否会超过IDG时,杨元庆说,这是“大概率会发生”的事,“不必惊奇”。CFO郑孝明补充说,如果当前增速持续,最快下个财季就可能发生,ISG的运营利润贡献也有可能同期反超。
十几年过去,从收购IBM x86服务器业务开始走出转型第一步,到现在把联想带成算力核心玩家,杨元庆谈起这段路有些许动容,他说“其实过去的十几年一路艰辛”。
一些传统竞争对手放弃了,联想选择留下来。“没有投机取巧,没有天上掉馅饼,只有锚定一个方向,制定好战略,持之以恒、坚定不移地执行下去。”
算力业务崛起
ISG是这份财报中表现最突出的业务。
第二财季,ISG营收约761亿元,同比增长177.6%;运营利润约73亿元,运营利润率达到9.6%,创历史新高。这也是该业务连续第三个季度实现盈利。
其中,AI服务器营收同比增长超过300%,储备订单达到5300亿元。云基础设施业务营收同比增长近170%,面向企业及中小企业的业务增长约200%。
对于联想而言,这组数字意味着,基础设施业务在高速扩张的同时,已经具备相当规模的利润贡献。
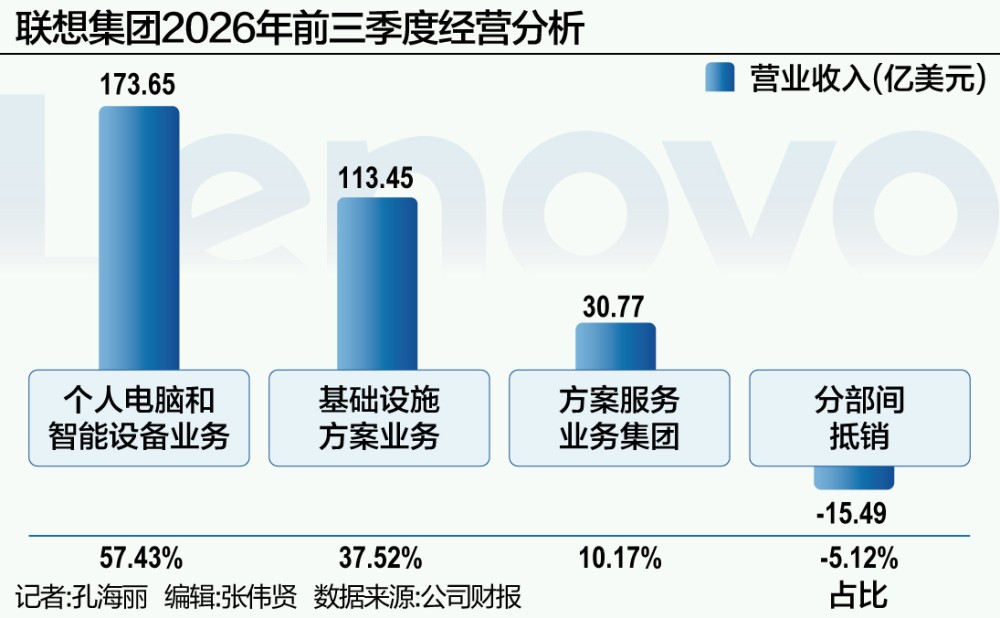
目前,IDG智能设备业务集团仍是联想最大的收入来源。本季度,其营收约1165亿元,同比增长14.9%,运营利润约82亿元,运营利润率保持在7.1%。
两项业务的收入尚有约400亿元差距,运营利润却已经较为接近:ISG约73亿元,IDG约82亿元。ISG的运营利润率也已高于IDG。
因此,当被问及ISG的营收规模是否有望超过IDG时,杨元庆给出了明确判断:“ISG营收规模大于IDG大概率会发生,不必惊奇。”
判断依据在于,短期内基础设施业务的增长预计将继续快于终端设备业务。
对于一家以PC闻名的公司,这是一个值得记录的变化,基础设施业务有望成为联想最大的收入来源。
除了ISG,SSG的贡献同样重要。本季度,SSG营收约206亿元,同比增长20.4%,运营利润约53亿元,运营利润率达到26%的历史新高。
企业买入设备之后,还需要部署、运维,SSG承接的就是这些工作。本季度,其运维服务与项目及解决方案服务合计贡献了该业务63%的营收,AI服务收入继续保持三位数增长。
将三项业务放在一起看,IDG继续提供规模可观且相对稳定的收入与利润,ISG贡献快速扩大的基础设施收入,SSG则保持较高的盈利水平。
与此同时,IDG智能设备业务仍然承担着重要角色。
在PC和手机市场出货量承压的情况下,IDG本季度营收逆势增长约15%,背后是联想增加了高端产品和AI设备的研发与供给、调整产品组合及价格,保持了收入增长与盈利水平。
杨元庆在会上专门提到,平板电脑是其中增长突出的产品。财报显示,其营收同比增长65.3%。
在他看来,基础设施增长更快,并不意味着终端设备的机会已经结束。数据中心里的算力,最终还要进入企业的工作流程和个人的日常使用。智能体发展起来之后,PC、手机以及新的设备形态,还会承接更多计算需求。
联想的“两个收入引擎、两个利润引擎”设想,终于在本季度财报里变得轮廓清晰。
这也解释了杨元庆为什么在千亿美元营收目标有望提前实现后,将下一步重点放在利润率上。
随着业务组合发生变化,联想提高整体盈利能力的路径更加明确:扩大基础设施业务,加强存储等产品能力,同时增加方案与服务业务的贡献。
十几年持续投入
在业绩沟通会上,面对21世纪经济报道记者关于ISG盈利跃升原因及未来空间的提问,杨元庆把时间拉回十多年前。
“这次之所以能够把握住AI基础设施需求高速增长的机遇,绝不是天上掉馅饼。”
2014年,联想收购IBM x86服务器业务,进入企业基础设施市场。但收购只是起点,“不是收购完了任务就完成了”。
当时接手的业务主要服务企业客户。此后,云计算兴起,客户变了,需要的产品也变了。
给云服务厂商提供设备,与给企业提供设备,是两种不同的生意。云厂商需要定制化产品,联想必须重新建立相应的产品、制造与交付能力。
杨元庆提到,一些传统竞争对手选择了放弃。联想继续做了下去。
“坚持把这件事做成,坚持投资。”
通过ODM+模式,联想逐步走通了为云服务厂商定制产品的路径。本季度,联想全球CSP服务器出货量排名第一,全球x86服务器出货量排名第一,全球服务器整体出货量排名第二。
市场也没有停留在云计算阶段。
AI来了,计算系统需要更多GPU,服务器的设计、供电、散热,以及整套系统的交付,都有了新的要求。
杨元庆说,联想又要重新构筑能力,又要投资,这大约是四五年前开始的事情。
十余年的发展,就是这样被一次次需求变化推动着向前。已有的业务要继续经营,新的能力也得接着建设。
有些早年的积累,在这时显出了价值。
比如液冷。过去,普通计算用风冷就能满足需要,液冷主要用于高性能计算和超级计算机。联想在这些领域形成了技术积累,但彼时的应用范围还没有今天这样广。
到了GPU计算时代,功耗上升,数据中心需要更高效的散热方案。此前投入的技术,有了更大的用武之地。
“这就把我们过去的投资给利用上了。”杨元庆说。
千亿美元之后,还有新目标
收入目标有望提前完成,杨元庆很快谈到了下一个要求。
“毫无疑问下面我们首先要把利润率进一步提高。”
目前,联想调整后净利润率为4.5%。对于此前提出的5%—8%净利率目标,杨元庆表示仍然很有信心。
基础设施业务盈利改善,高利润率服务业务持续增长,为这一目标的实现提供了现实支撑,而他对未来增长的判断,还来自于AI应用的扩展潜力。
因此,基础设施业务的增长,并未改变杨元庆对终端市场的判断。他认为,智能体的发展同样会带动PC及新型终端设备的需求。
终端既是数据和场景的发生地,也能够提供算力。用户已经购买的设备,可以承担一部分本地计算任务;需要更强计算能力时,再调用云端资源。
在这一设想下,联想的PC、手机、服务器和服务业务,有了更紧密的联系。
个人用户需要跨设备协同的智能体,企业客户则需要整合计算资源、模型与数据,并将其用于具体业务。
从终端到边缘,再到云端,联想希望在这些环节都提供产品和服务。
对于AI泡沫的讨论,杨元庆认为不能否定AI发展的长期方向:“整个AI大的方向不会停止,会继续向前发展,需求会越来越大。”
在快速增长的同时,联想也在加强资金管理。郑孝明介绍,公司根据不同客户采取预付款、付款后转移GPU(图型处理器)所有权、引入第三方融资等安排,以支持业务扩张。
就在业绩发布前后,全球AI板块整体调整,联想股价亦出现波动。
外界对联想业绩极佳但股价却出现明显调整的现象颇感疑惑。对此,杨元庆强调,最终将靠持续的业绩兑现赢得市场信任。
“我觉得要让时间来证明。”他觉得,一次沟通、一个季度的业绩或许不足以改变市场看法,但联想会通过连续不断的业绩兑现,逐步赢得市场认可和信任。
(作者:孔海丽 编辑:张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。