银河微电6.45亿并购获受理背后:标的交割前分红1.71亿,业绩补偿上限仅4500万
来源:时代周报
银河微电6.45亿并购获受理背后:标的交割前分红1.71亿,业绩补偿上限仅4500万
管越
图片来源:图虫
银河微电(688689.SH)的大手笔收购有了新进展。
11月20日,银河微电公告称,公司拟发行股份购买恒泰柯半导体(上海)有限公司(下称“恒泰柯”)100%股权并募集配套资金的申请获得上交所受理。
此前,银河微电于今年6月29日首次披露重组预案 ,彼时标的审计、评估工作尚未完成,交易作价仍待协商确定;10月17日,交易草案落地,恒泰柯评估价5.8588亿元,增值率139.63%,最终交易定价6.45亿元,业绩承诺和补偿等条款也悉数披露。
此番申报稿获上交所受理,意味着交易正式进入交易所审核环节 ,不过最终落地还需上交所审核通过并经中国证监会同意注册,能否通过及最终注册时间均存在不确定性。
值得关注的是,就在评估基准日之前不久,恒泰柯刚完成一轮1.71亿元的大额分红,直接导致公司总资产减少;而相较于新增商誉2.39亿元,交易对方业绩承诺未达成的补偿款上限仅4500万元。
对此,时代周报记者11月20日下午多次致电银河微电,均无人接听;发送的采访提纲截至发稿也未获回复。
11月20日,银河微电震荡下行,截至收盘跌7.52%,报28.18元/股,总市值跌至41亿元左右 。
标的交割前已分红1.71亿
天眼查显示,恒泰柯成立于2014年1月20日,注册资本约为4410.51万元,法定代表人是吴春城。
图片来源:图虫
恒泰柯是一家采用Fabless模式的功率半导体设计企业,专注于中高压功率MOSFET、超结MOS、IGBT及氮化镓器件的研发与销售,产品广泛应用于消费电源、锂电池保护、无刷电机、新能源汽车车载充电机与电控等领域。
就技术能力而言,恒泰柯是国家级专精特新“小巨人”企业、上海市“科技小巨人(培育)”企业。公司创始人、总经理王飞为南加州大学博士,曾加入美国万代半导体创业团队,核心技术人员罗志云博士曾供职于美国威世科技。两人曾就职公司均为全球功率半导体领域头部厂商 。
产品上,根据公开资料,恒泰柯150V-200V中压SGT MOSFET达到国产顶尖水准,FOM品质因数、比导通电阻等参数可直接Pin-to-Pin(引脚兼容)替代德国上市公司英飞凌OptiMOS、万代半导体中压系列产品,雪崩耐量与高温稳定性优于多数国产同类产品。
业绩层面,申报稿披露的未经审计财务数据显示,2024年、2025年及2026年1-5月,恒泰柯分别实现营收2.06亿元、1.93亿元、0.95亿元,净利润分别为2596.60万元、3947.50万元、1370.10万元 。不过,6月披露的交易预案称恒泰柯2024年净利润为3223.25万元、2025年3571.80万元,与申报稿数字差异显著。
关于定价,根据申报稿,此次交易以2026年5月31日为评估基准日,评估机构采用收益法对恒泰柯股东全部权益价值出具评估结论,评估值为5.8588亿元,较合并报表归属于母公司的所有者权益增值3.41亿元,增值率139.63%。在此基础上,叠加评估基准日后的期后增资事项,交易各方协商确定标的100%股权作价6.45亿元。
只是,就在评估基准日之前不久,恒泰柯刚完成一轮大额分红。
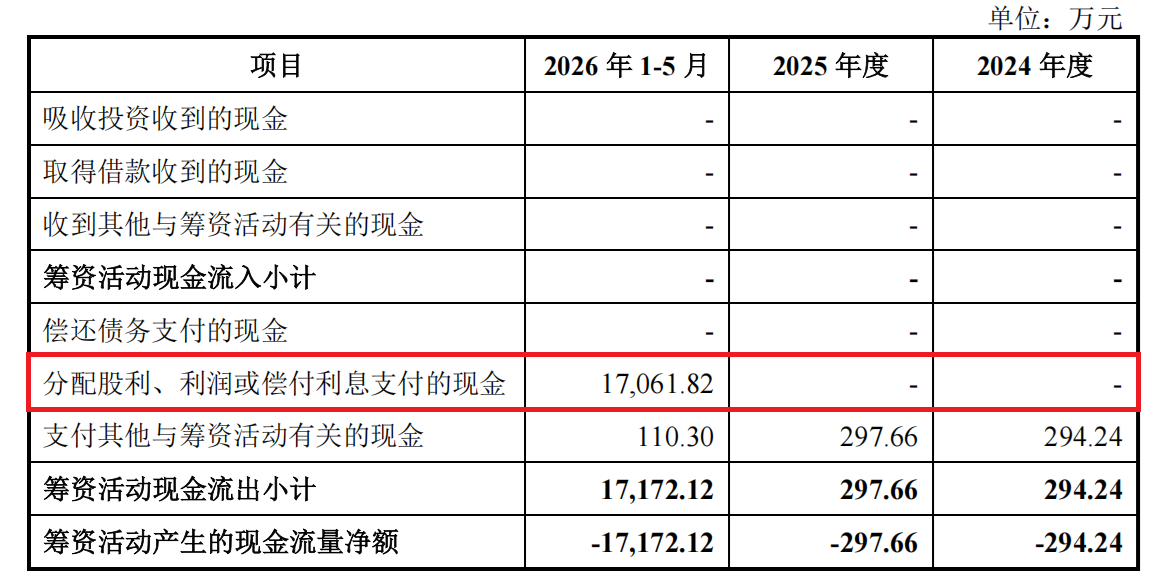
申报稿的现金流量表显示,2026年1-5月,恒泰柯筹资活动现金流出1.72亿元,其中“分配股利、利润或偿付利息支付的现金”约为1.71亿元,报告书明确说明,2026年1月标的公司对股东实施利润分配。
图片来源:银河微电公告
与之对应,恒泰柯资产总额由2025年末的4.23亿元降至2026年5月末的2.66亿元;交易性金融资产(两个报告期均全额为银行理财产品)由2.01亿元降至4860.40万元,报告书称部分理财系赎回后用于向股东分红。
分红之后,恒泰柯又迎来一轮现金增资。申报稿披露,评估基准日后,交易对方天沐雨霖(上海)科技有限公司、共青城铭诺投资合伙企业(有限合伙)以现金向恒泰柯增资6450万元,且申报稿称交易价格未超过考虑上述期后增资事项后标的资产的价值。
换言之,恒泰柯在被出售前,先由原股东分走大额存量现金,再由新进入的股东平台注资,最终以6.45亿元作价整体注入上市公司。
对此,天使投资人、资深人工智能专家郭涛 11月20日接受时代周报记者采访时表示,分红大幅消耗了标的存量理财资金,相当于“老股东提前落袋大部分现金收益”,上市公司收购的主体现金安全垫被明显削弱;尽管增资补足了部分资金,但时间上先分红、后增资的安排,容易引发市场对估值公允性的质疑,如果后续业务不及预期,经营周转压力将更多由收购后的上市公司承担。
业绩补偿上限仅4500万元
草案和申报稿还披露了恒泰柯的业绩承诺和补偿安排。
根据相关公告,此次全体交易对方承诺,恒泰柯2026年、2027年、2028年、2029年累计实现归母净利润不低于1.23亿元,分年度承诺数分别为2560万元、2800万元、3190万元、3750万元 ,报告书称承诺期内净利润年均复合增长率约为14%。
对比来看,2026年承诺净利润不低于2560万元,比2025年实际净利润3947.50万元低35%;承诺期最高的2029年,仍比2025年实际低5%。
此外,补偿安排的力度相对有限。
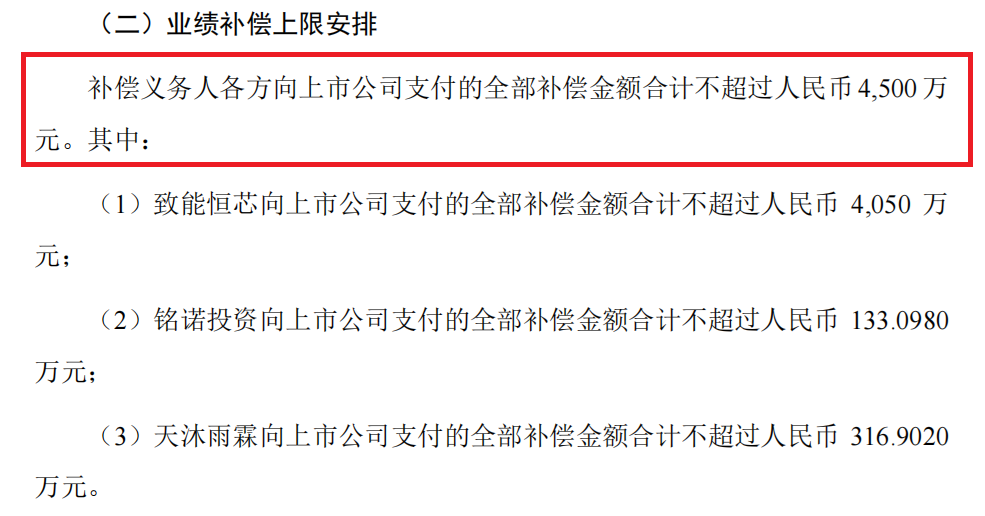
按照协议,业绩承诺期满,如果恒泰柯累计实现的净利润不低于累计承诺数的90%,则不触发补偿;只有低于承诺数的90%时,补偿义务方才需按公式补偿,且全体补偿义务人支付的补偿金额合计不超过4500万元 。
图片来源:银河微电公告
作为对比,此次交易作价6.45亿元,备考合并报表中新增商誉约2.39亿元。对此,申报稿中指出,若业绩补偿金额超出上限,相应“业绩缺口将由上市公司自行承担”。
对此,郭涛认为,这套补偿条款“保护力度偏弱,对中小股东并不友好”。他表示,常规业绩承诺的核心作用就是对冲估值风险,而当前条款抬高了赔付门槛、压缩兜底空间,小幅不及预期基本不会启动赔付;若功率器件周期下行、产品落地受阻,商誉减值损失将主要由全体股东承担,中小股东缺少足够保障。
与对赌条款并行的,是一笔规模不小的配套募资。
此次拟募集配套资金不超过5.805亿元,其中4.58亿元投向“高可靠性中高压MOS器件封测产业化项目”,实施主体为标的公司全资子公司恒泰柯半导体(常州)有限公司;1273万元用于支付中介机构费用,约1.10亿元补充上市公司流动资金。
报告书测算,该封测项目达产后预计年营业收入6.12亿元、年净利润9863.34万元,毛利率33.65%,净利率16.12%,税后内部收益率11.65%,投资回收期9.56年。
事实上,这一项目或是此次并购整合的关键一环。
作为Fabless企业,恒泰柯封装测试长期依赖外部协作;银河微电则拥有晶圆制造与封装测试产能。报告书称,项目建成后可“将标的成熟的中高压MOSFET设计成果转化为可规模化交付的产品,减少外协环节成本、缩短工程验证到量产的周期”。
从收购方来看,银河微电是国内半导体分立器件领域的老牌厂商,采用IDM一体化经营模式,现有产品和技术储备主要集中在低压小信号器件及低压功率器件,中高压MOSFET、IGBT等高端产品布局不足。
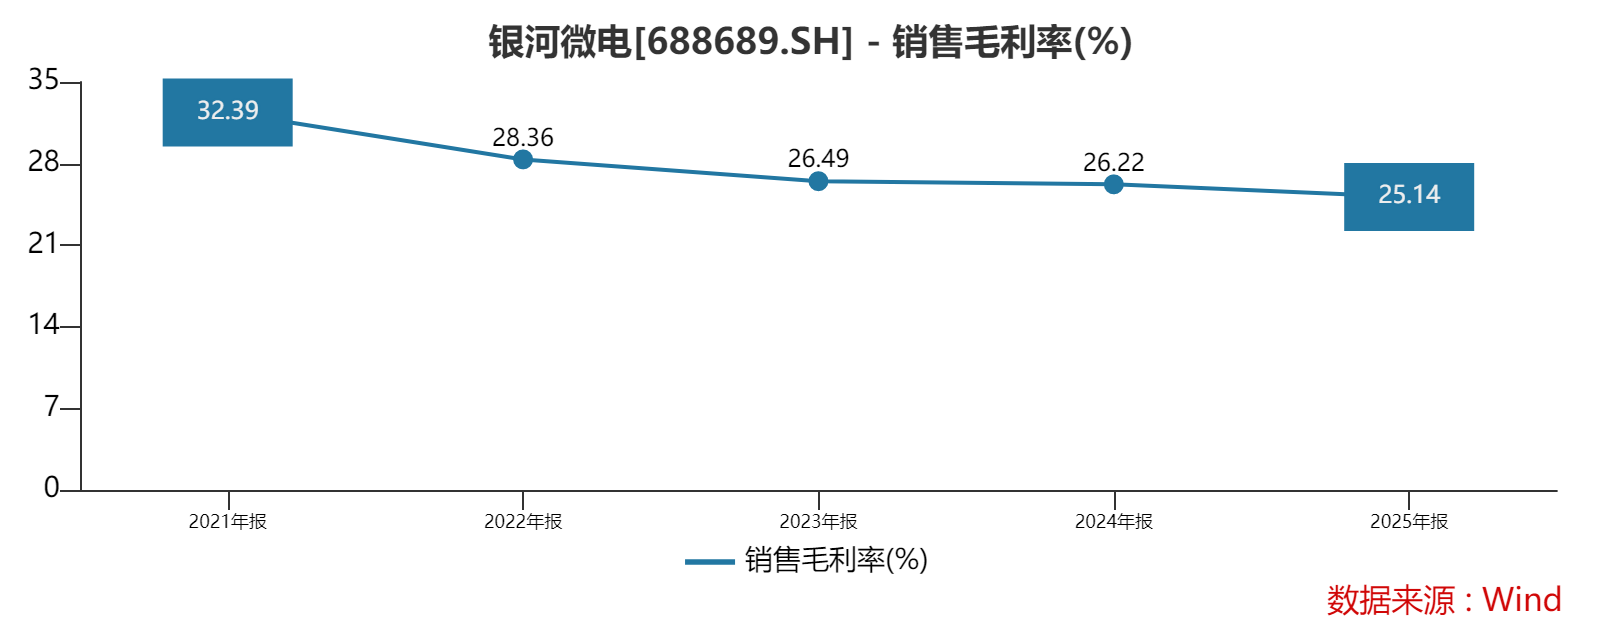
2023年至2025年,银河微电的营收分别为6.95亿元、9.09亿元、10.50亿元;归母净利润分别为6405.23万元、7187.42万元、7990.47万元;毛利率分别为26.49%、26.22%、25.14%,呈连续下滑态势。
图片来源:Wind
在郭涛看来,收购恒泰柯后,双方在工艺协同、车规认证、渠道复用等方面存在互补空间;但功率半导体本身周期性突出,如果下游需求快速走弱,盈利弹性会快速收缩;且车规产品认证周期长,兑现节奏存在不确定性。
(来源:时代周报 编辑:张明艳)