观察|短剧冲击下,游戏公司三季度日子难过了
来源:羊城派
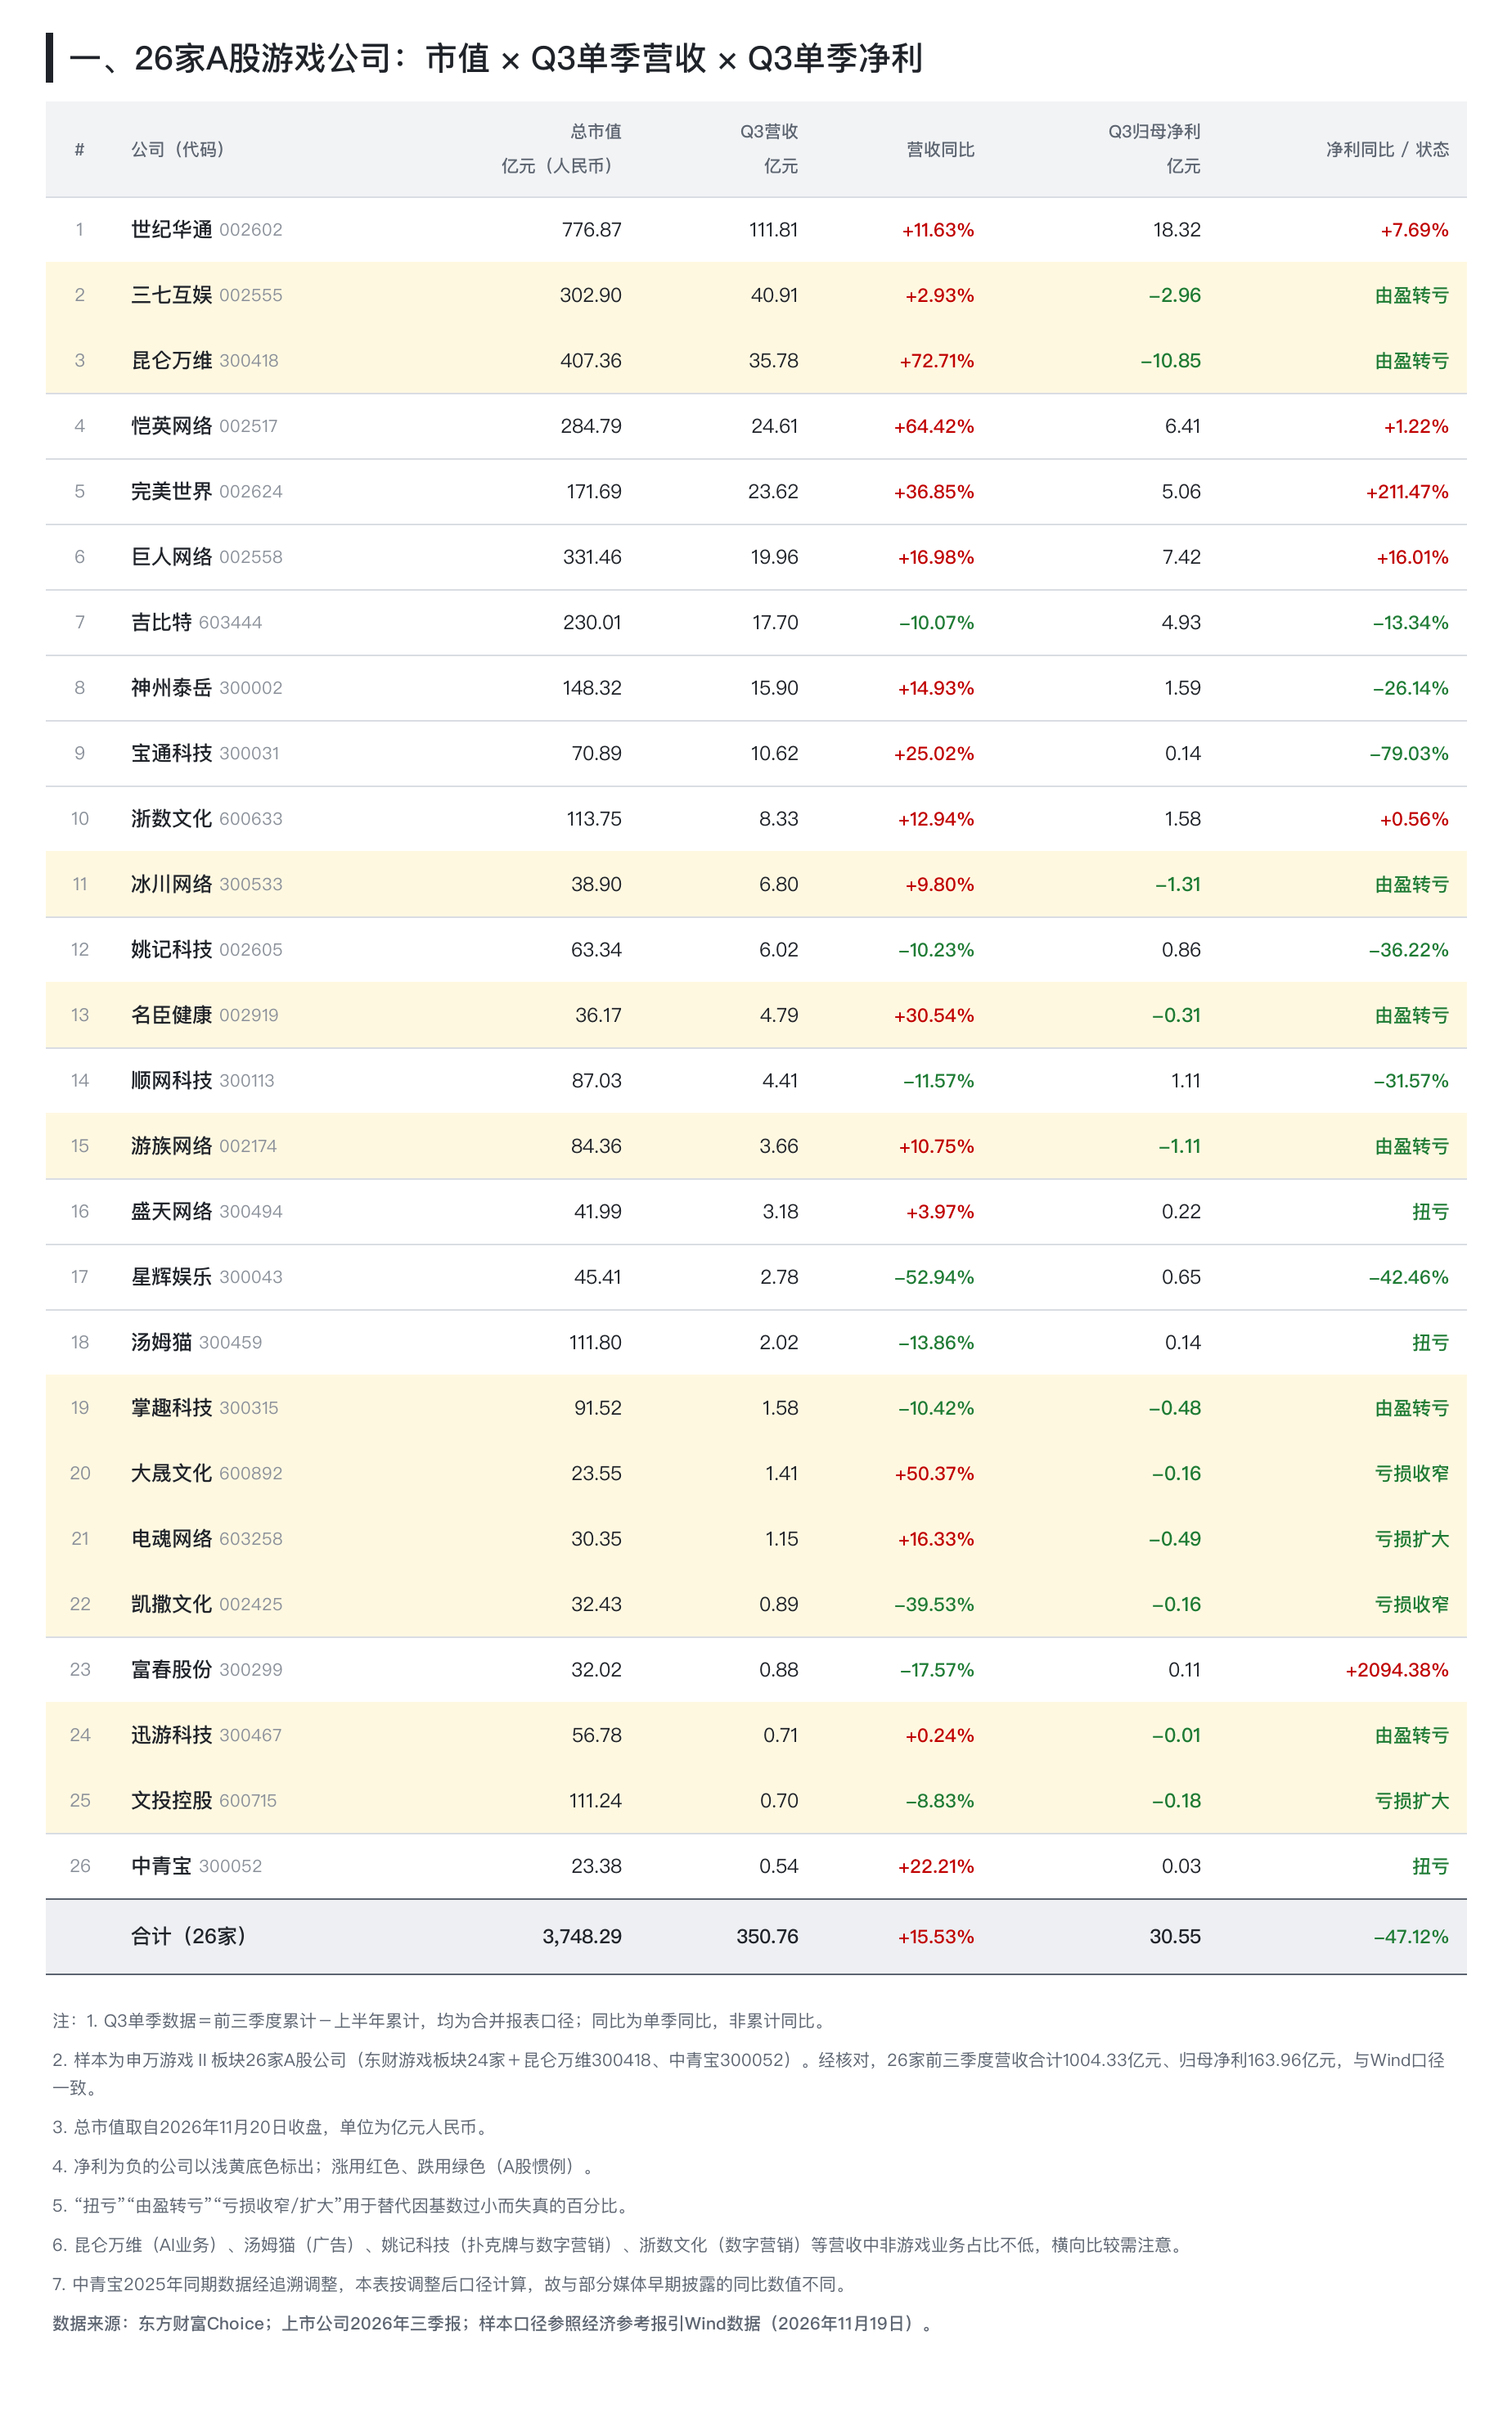
随着腾讯、网易三季度报陆续发布,包括A股游戏公司在内的游戏企业三季度报已经披露完毕。其中,腾讯国际市场游戏收入189亿元、同比下滑9%,网易游戏及相关增值服务229亿元、同比下降1.7%。26家游戏公司三季度合计归母净利润30.55亿元、同比下滑47.12%;同期中国游戏市场实际销售收入仍达925.22亿元、同比增长5.11%。
从三季度游戏公司总体表现来看,大盘还在涨,利润却在向下。在业绩承压的同时,游戏公司正在受到“新的冲击”。
925亿元的大盘,与下滑47%的单季利润
增速的回落比规模更能说明问题。伽马数据把三季度的增长归给暑期档,版本更新、周年庆、新品上线集中释放;但5.11%的同比增速已明显低于一季度的13.4%。根据信达证券统计,2025年三季度的21家A股游戏公司整体利润约58亿元、同比翻倍,当季营收297亿元、增长29%。一年之间,行业从水涨船高转入此消彼长。
业绩压力最先落在买量上。冰川网络三季度营收6.8亿元,单季销售费用6.33亿元,占当季营收93.1%;《X-Clash》正处投放期,老产品流水回落,新品回收周期长达5年,中间就是纯亏。名臣健康营收同比增长30.54%,却亏损3053万元,单季销售费用2.43亿元。当然,这笔账存在时间差,推广费先支出并计入当期成本,充值却要在生命周期里慢慢兑现,投放期亏损,减投后反而可能转盈。
需要点出的是,样本口径不同,降幅数字差别不小。新浪财经上市公司研究院按17家样本统计,三季度归母净利润同比下滑27.18%;本稿采用申万游戏Ⅱ板块26家全样本,降幅为47.12%。26家公司前三季度营收与归母净利润仍分别增长18.42%和18.55%,说明压力集中在单季,而非全年失速。
营收端的分化同样清楚。世纪华通以111.81亿元领跑,三七互娱40.91亿元紧随,昆仑万维35.78亿元居第三;26家公司中15家盈利、比去年同期少4家。一位中型游戏上市公司人士对此表示,今年以来行业都比较难,原因是“蛋糕不再快速变大”,只能在存量盘子里竞争。
不过,把压力只归结为买量和产品周期,还漏掉了一个变量:它不在游戏行业内部。
用户每天的两小时,流向了竖屏
11月19日晚的网易业绩电话会上,面对分析师问起短剧的影响,丁磊没有绕弯:“短剧今年呈现爆炸式发展,对用户注意力的吸引力巨大,短期内确实会对游戏产生影响。”这样的定性在大厂公开表述里并不多见;过去几年,“短剧抢时长”多停留在分析师推测与媒体观察层面,这次由当事人把话落了地。
支撑这句判断的是使用时长。QuestMobile数据显示,截至2026年5月,短剧行业去重用户达8.51亿。易观千帆统计,2026年10月短剧类独立App人均单日使用时长113.04分钟。红果免费短剧7月独立App日活1.68亿、同比增长107%,超过爱奇艺、腾讯视频、优酷、芒果TV四家长视频平台之和。用户交出的不再是碎片时间,而是每天完整的成块时间。
游戏和短剧的一大差别在启动成本上。打开一款重度手游,要下载、更新、过新手引导、理解系统,SLG或MMORPG的新手期动辄以小时计;短剧点开就播,前30秒必有冲突。总时长基本固定,自然是门槛更低的一方拿走更多份额。
吉比特创始人卢竑岩在业绩会上也提到AI漫剧的间接影响:“用户一天能留给娱乐的时间非常有限,看漫剧多了,游戏时间必然减少。”
当然,短剧只是其中一个变量。新品断档、买量成本上行、去年同期的高基数,都写在同一张财报里。比数字更值得留意的是竞争焦点的位移:从争夺新增用户,转向提高单用户留存与付费深度。
丁磊也说,游戏的乐趣在于“控制和反馈”,与短剧的剧情叙事是两回事;但用户得先愿意坐下来,才能体验到这些。这一转向,恰好把优势给了手里有长线产品的公司。
头部公司三张牌:老游戏、爆款和海外
营收和利润同时保持增长的,主要是世纪华通、完美世界、巨人网络、恺英网络这几家。Wind数据显示,26家游戏公司前三季度营收1004.33亿元,世纪华通、三七互娱、昆仑万维、恺英网络四家合计608.59亿元,占板块60.60%;腾讯三季度游戏收入665亿元,接近26家游戏公司同期营收总和的两倍。国泰海通证券分析师陈筱称之为“马太效应持续强化”。
对这几家来说,底盘还握在老游戏手里。腾讯《王者荣耀》三季度平均DAU仍同比增长,其长青游戏阵容已从2022年的6款增至2025年的15款。巨人网络靠《征途》系列与上线近两年的《超自然行动组》,后者8月24日日活突破1200万、创历史新高。这类产品不需要重新培养用户,一次版本更新就能稳住流水。
爆款游戏负责拉起增量。《三角洲行动》三季度DAU同比增加50%以上、峰值日活突破5800万,9月上线的《王者万象棋》日活跻身全行业手游前十;完美世界《异环》截至10月28日全球累计流水超27亿元、海外高于国内,把公司单季净利润推到5.06亿元、同比增长211.47%。上半年完美世界还因集中投入《异环》而失速,一个季度就完成反转。
海外是游戏企业的第三张牌,也是门槛最高的一张。世纪华通海外收入占比近三分之二,《Whiteout Survival》上线超三年、《Kingshot》近两年,两款产品9月合计流水约1.45亿美元。三季度中国自研游戏海外收入57.72亿美元、同比增长15.58%,但环比下降4.46%:成熟产品增长见顶、缺少重磅版本拉动,出海口子正在收窄。
三张牌拆开看是产品,合起来看是同一种能力:把一款游戏运营三年以上,并在多个市场同时兑现。这也解释了为什么失血的主要是腰部公司。
当AI从降本工具变成产品本身
由盈转亏的7家公司,成因各不相同。亏损额最大的是昆仑万维,单季亏10.85亿元。而三七互娱和游族更接近一次投入期的账面波动。三七互娱三季度净亏损2.96亿元,主要来自间接投资的智谱股价波动带来的5.06亿元非经常性损失。游族网络三季度净亏损1.11亿元,是其向GPU与存储领域转型过程中,收购并表与资金前置带来的财务结果。
当然,季度性增速不足,未必是实力不济。游戏分析师张书乐把这种波动归因于产品周期:营收随爆款上线和新作研发接力波浪式前进,跨平台精品游戏研发周期普遍3至5年,上线之前都是“疯狂供血”状态。
钱花在哪里更值得看:中国音数协游戏工委与清华大学的调研显示,22家年营收过亿元的代表性游戏企业中,86.36%已在研发中应用AI,77.3%在发行运营中用上AI。
广东是这条线的主战场。2025年全省游戏营收2836.13亿元、占全国80.85%;2026年上半年互联网游戏服务营业收入795.91亿元、增长13.7%,游戏出海营收接近300亿元、同比增长约15%。政策同向加码:2025年5月出台的省级政策措施,对科技突破显著的项目给予最高500万元一次性扶持;广州随后出台覆盖全产业链的“十八条”。
具体看,三七互娱以自研大模型“小七”为底座。这是广东首批备案的游戏垂类大模型,沉淀70多项AI能力、600多个智能体;多模态素材年产超200万条、提效超80%,海外游戏AI翻译渗透率85%。网易AI原生管线覆盖从原画到测试全流程,部分环节效率提升300%,《逆水寒》AI门客超4000万位;今年还拿下国家科学技术进步奖。腾讯混元游戏视觉平台迭代至2.0,新增图生视频能力。
这些投入短期改善不了利润率,却决定了下一轮产品周期里谁能更快把创意做出来。只是AI并不普惠。前述中型游戏公司人士说,从高管到基层,公司都因为AI更焦虑了,也在做AI游戏,但AI游戏数量太多,反而更难冒头。
更微妙的是,AI把短剧的生产成本压到每分钟一千多元,100分钟体量只要十几万元,为真人短剧的三分之一到四分之一。
同一个技术,既降低了游戏的生产门槛,也降低了抢走游戏时间的内容的生产门槛。三季度的数字,更像一次换挡而不是一次低谷:决定下一轮排位的,不是这个季度同比多几个点,而是谁能把AI从降本工具变成产品本身,以及谁能在用户每天那两小时里,重新给出一个让人愿意坐下来并付费的理由。
文丨记者 杭莹
(来源:羊城派 编辑:张明艳)