国产PLC龙头今日申购,智能物流领军方案商上市丨打新早知道


据21财经雷达,11月23日,可申购科创板的傲拓科技(688845.SH),另有一只新股上市,为北交所的华晟智能(920067.BJ)。
一只新股申购
傲拓科技是国家级专精特新“小巨人”企业,是国内少数专注于中大型PLC细分领域的产品公司。PLC与CAD/CAM、机器人被共同誉为现代工业自动化的三大支柱,是工业自动化体系的底层关键基础设备。
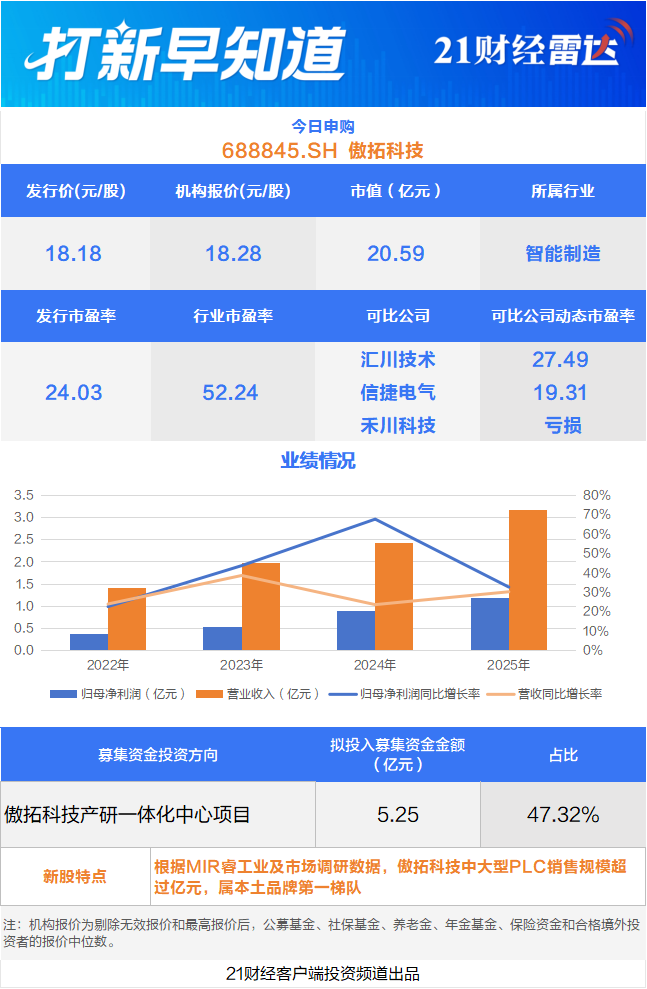
招股书显示,在PLC行业,国外企业起步较早,技术积淀丰富,在中大型PLC竞争上具有优势,而国内企业起步相对偏晚,但在小型PLC市场上已经具备一定竞争力。中大型PLC市场占有率相对集中,以西门子为代表的外资企业占据了大部分市场份额,根据睿工业MIR DATABANK的数据,2025年度中国中大型PLC市场中本土厂商的市场占有率仅有18.76%。
傲拓科技是技术驱动型企业,核心技术团队是中国最早从事中大型PLC自主研发的技术团队之一。根据MIR睿工业及市场调研数据,中控技术、傲拓科技与和利时的中大型PLC销售规模超过亿元,属本土品牌第一梯队。傲拓科技自主研发的NAPro集成开发环境软件及自主研发的PLC嵌入式软件部署于国产硬件平台,在底层技术上摆脱对国外供应链的依赖。
值得注意的是,在对上交所第二轮审核问询函的正式回复中,傲拓科技表示,截至2026年7月末,发行人在手订单不含税金额为6837.17万元,相较2025年7月末的3395.04万元增长101.39%,可支持发行人的持续业务成长。
不过,傲拓科技也提醒投资者,公司存在规模相对较小、产品结构相对单一及经营业绩不可持续的风险。若未来中大型PLC市场需求、竞争格局或技术路线发生重大不利变化,公司未能保持中大型PLC产品在主要应用领域的竞争优势或未能不断丰富自身产品布局,则可能导致公司营业收入、净利润增速放缓或下滑,出现经营业绩不可持续或下滑的风险。
一只新股上市
华晟智能成立于2019年8月,注册资本5000万元,注册地位于青岛市高新区,是一家从事智能物流系统研发、制造的高新技术企业。目前,公司已形成覆盖橡胶轮胎、新能源、化工、医药、食品等多个行业的智能产线与智能仓储物流系统解决方案。
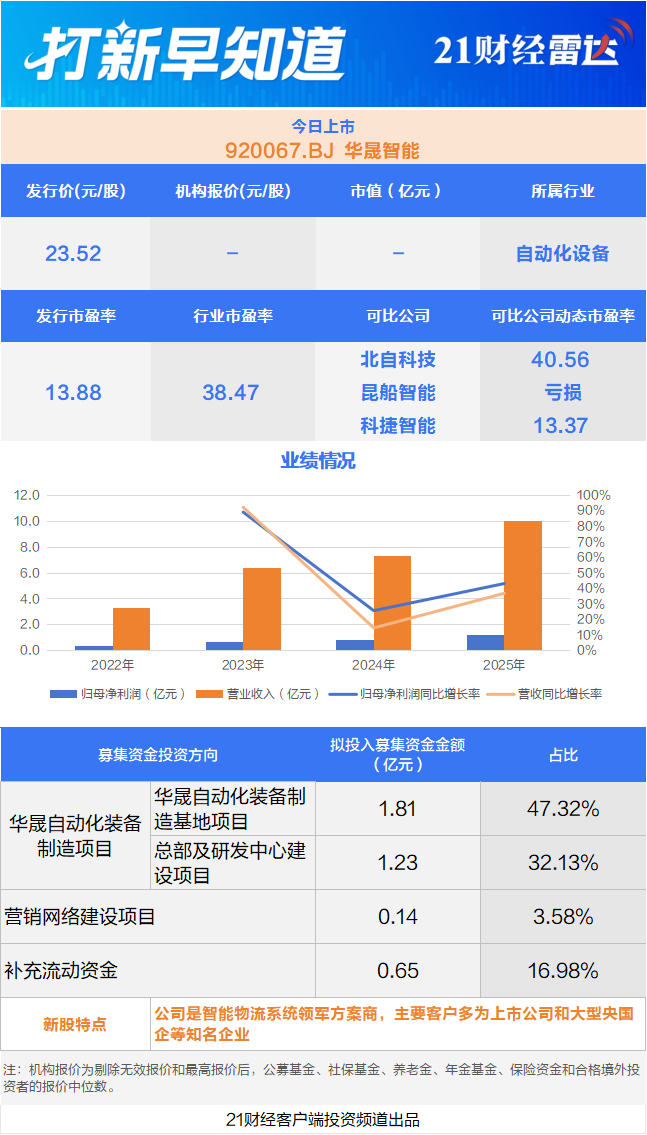
2023年至2025年,华晟智能主要客户多为上市公司和大型央国企等知名企业,其中16家为上市公司,占比约2/3,客户资源优质。如橡胶轮胎行业的主要客户包括贵州轮胎(000589.SZ)、浦林成山(01809.HK)、宝通科技(300031.SZ)等;锂电行业的主要客户包括五矿新能(688779.SH)、万润新能(688275.SH)、盛新锂能(002240.SZ)等;医药行业的主要客户包括浙江医药(600216.SH)、国药控股(01099.HK)、迈瑞医疗(300760.SZ)、寿仙谷(603896.SH)等。目前,公司业务除中国大陆外,已成功拓展至越南、泰国、印度、印尼、哈萨克斯坦、墨西哥、埃及、摩洛哥等海外市场。
值得注意的是,华晟智能及子公司华晟青岛均为国家高新技术企业及山东省“专精特新”中小企业、青岛市“创新型中小企业”。截至2025年末,华晟智能拥有专利78项,其中发明专利24项、实用新型专利47项、外观设计专利7项;拥有计算机软件著作权84项,获得了CMMI(软件能力成熟度模型集成)最高等级5级认证。
其中,公司的“华晟物流运行立体仓库运维管控系统(简称WMS)V1.0”被授予“山东省首版次高端软件”荣誉。公司的“多车型高效协同仓储系统”及“智能化立体库房系统成套装置”分别被山东省装备制造业协会评选为“2024年度山东省装备制造业科技创新奖二等奖”及“2025年度山东省装备制造业科技创新奖二等奖”。
公司业绩方面,2023年至2025年,华晟智能实现营业收入分别为6.37亿元、7.3亿元、10.00亿元,实现扣非净利润分别为0.63亿元、0.77亿元、1.13亿元。公司预计2026年实现营收12亿元至13亿元,同比增长19.95%至29.95%;实现扣非净利润1.2亿元至1.4亿元,同比增长6.20%至23.89%。
值得注意的是,华晟智能存在项目周期较长的风险。招股书显示,华晟智能的智能物流业务实施涉及项目咨询规划、方案设计与细化、系统设备和软件定制化开发及生产制造、安装调试、售后服务等一系列工作。从合同签署至项目验收,项目实施周期较长,通常需要1-2年。
此外,公司承揽的部分项目属于客户大型技改、搬迁等整体项目的一部分,受客户整体项目实施进度的影响,部分项目从合同签署至项目验收的实施周期甚至达3年以上;较长的实施周期,占用了公司营运资金。若受客户修改规划以及相关配套工程未达预期等原因影响,项目实施周期将出现延误,从而增加公司的运营成本,影响整体经营业绩。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:林健民,李益文 编辑:李燕娜 视频编辑:肖航)