谁是全球黄金需求的“稳定器”?央行购金和黄金ETF占比近四成


21世纪经济报道记者 唐婧
11月3日,世界黄金协会发布的2026年三季度《全球黄金需求趋势》报告显示,三季度全球黄金总需求为1,369吨,同比下降1%。
具体分项来看,央行大规模购金与黄金ETF资金回流成为支撑需求的两大支柱,而金条金币和金饰等个人消费端需求则明显承压。
三季度,各央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高。2026年年初至今,央行累计购金675吨,较去年同期增长6%。储备多元化与风险管理仍是央行购金的核心驱动因素。
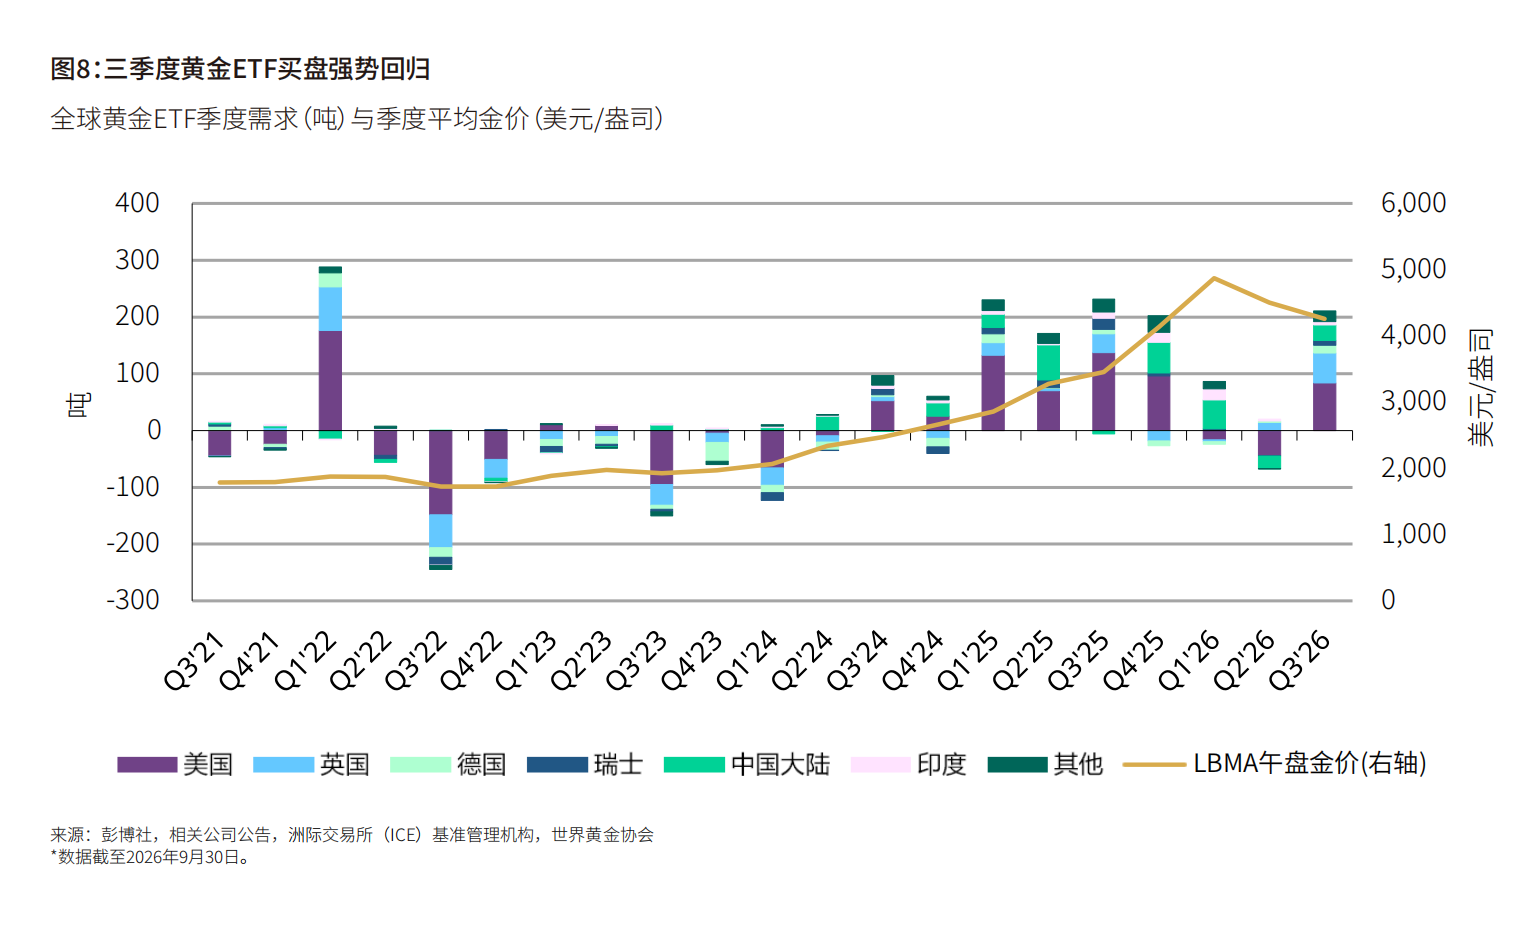
三季度,全球实物黄金ETF强劲反弹,完全扭转了二季度的流出态势,总持仓在季度内增加211吨,升至创纪录的4,256吨。流入额约达310亿美元,创下历史新高,资产管理总规模环比增长9%。
具体地区来看,三季度黄金ETF需求主要来自欧洲和北美:欧洲流入92吨,投资者在6月抛售后重新建仓,对通胀、财政可持续性及主权债券市场的担忧增强了黄金的配置吸引力;北美流入81吨,彻底扭转上半年疲弱态势,8月财政可持续性担忧、外汇干预忧虑及金价走强推高需求,9月通胀压力、股票估值顾虑和债券市场波动继续支撑买盘,抵消了美债收益率高企、美元走强和美联储加息的负面影响。
三季度,全球金条金币投资需求降至四年来最低水平,为268吨,同比下降19%。由于金价走势缺乏明确方向,个人投资者普遍持观望态度,导致需求回落。但中国市场是明显的例外,金条金币投资需求同比增长7%。
高金价持续抑制金饰需求,三季度全球金饰需求量同比下滑17%至313吨,为报告统计以来三季度的最低水平。消费者普遍继续倾向于选择轻克重、低纯度的金饰产品。金饰需求走弱现象遍布各市场,大部分降幅来自中国和印度市场。
世界黄金协会预计,四季度全球黄金ETF、金条金币需求有望保持韧性,但多重宏观力量相互博弈。政策利率上行、债券收益率走高与美元走强可能抑制黄金需求;而财政担忧、通胀风险、地缘局势以及金融市场压力,则有望为黄金需求提供支撑。
中国市场逆势增长,金饰需求明显复苏
同日,世界黄金协会发布的《2026年三季度中国黄金市场回顾与展望》显示,三季度中国市场黄金需求总量为192吨,同比增长12%。
三季度国内金条金币投资需求保持旺盛,达79吨,同比增长7%。三季度国内股市大幅下挫、国债收益率延续下行走势,为投资者配置黄金的战略决策提供支撑。中国央行连续购金,也提振了零售市场的黄金购买意愿。
中国金饰需求从二季度消费淡季中复苏,三季度环比增长30%至66吨,回暖主要受季节性因素驱动,但月度分化明显:7月传统淡季需求低迷;8月金价持续走高削弱购买力,消费依旧疲弱;9月金价回落,零售商为四季度旺季备货,终端消费季节性回暖,金价回调进一步支撑消费,同时新品集中上市和多场珠宝展会也拉动了上游需求。
央行购金也是贯穿本季黄金市场的稳定力量。三季度中国央行增持黄金63吨,为2022年三季度以来,亦即近四年最高单季增持量。至此中国央行已连续八个季度净增持,截至9月末官方黄金储备达2,410 吨,占外汇储备比重8.5%;年初以来累计增持103吨,是全球购金最为活跃的央行之一。
投资端,黄金ETF持仓明显扩容,三季度国内黄金ETF持仓增加27吨至304吨,距离2026年3月的历史峰值仅相差2吨;对应资金端实 260亿元净流入,一举扭转二季度的流出态势,该净流入规模为史上第四高。截至季末,国内黄金 ETF 资产管理总规模(AUM)环比增长13%,达2,780亿元,且三季度各月均保持资金净流入。
资金回流背后是多重逻辑共振:金价在二季度调整后震荡修复,出现回调,吸引逢低买盘入场;国内股市走弱推升避险需求;国债收益率持续下行,压低黄金的持有机会成本;央行持续披露购金动态,进一步巩固市场配置信心。
对于中国市场,世界黄金协会预计四季度黄金投资需求有望保持强劲。金价波动或将使月度需求呈现不均衡特征,但在地缘冲突加剧、国内收益率下行、优质替代投资标的匮乏的背景下,黄金的避险需求仍将持续吸引投资者关注。若中国央行持续增持黄金,将进一步巩固投资者信心;年末自我犒赏、节日礼赠等季节性因素,也将对实物金条金币的购买需求形成支撑。
黄金ETF表现突出,四季度仍有望挑大梁
展望未来,世界黄金协会预计,投资需求仍将是推动2026年黄金总需求增长的主要动力。其中,黄金ETF在三季度表现尤为突出,即便债券收益率大幅上行、美元走强,且地缘政治风险有所回落,依然迎来大规模资金流入。这表明,市场对财政层面的担忧以及更广泛的不确定性,在一定程度上抵消了持有黄金机会成本上升所带来的不利影响。
具体到四季度,黄金投资需求的前景将取决于多空因素的博弈。抑制因素方面,主要央行政策利率的预期上行与债券收益率走高,将提高持有黄金的机会成本;同时,复杂的通胀前景与美国中期选举带来的政策变数,可能引发市场短期的观望情绪。
支撑因素方面,尽管三季度美伊冲突趋于缓和,但整体地缘政治局势依然脆弱,四季度风险仍有再度升温的可能;此外,一旦股票或信贷市场出现走弱迹象,投资者风险偏好将被迅速压低,这将直接激发黄金的避险属性与配置吸引力。
综合来看,尽管持有机会成本上升形成压制,但美国财政隐忧、地缘局势的脆弱性及潜在的金融市场波动,仍为黄金需求提供了坚实支撑。预计四季度,以黄金ETF为代表的投资需求将继续发挥“稳定器”作用。
值得注意的是,这种长期支撑在三季度欧美黄金ETF投资者的“逆势买入”中已有鲜明体现。世界黄金协会研究负责人贾舒畅指出,以往欧美ETF投资者多为“追涨杀跌”的趋势跟随者,但在此次金价回调、利率高企的背景下,他们依然选择坚定买入。这一反常现象说明,其投资动机已发生深刻转变,更多是出于对冲主权债务风险和地缘政治不确定性的长期考量。
贾舒畅坦言,随着美国利息支出突破万亿美元大关,市场对财政可持续性的担忧正在实质性地转化为买入黄金的动力。这也表明,在短期价格波动之外,黄金作为无信用风险资产的避险与配置价值,正成为吸引全球资金持续流入的核心驱动力。
(作者:唐婧 编辑:杨希,强燕)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。