全球黄金需求总值创历史新高,多空交织后市如何演绎?


南方财经 21世纪经济报道记者吴斌 上海报道
多重压力交织之下,今年黄金市场依然展现出较强韧性。
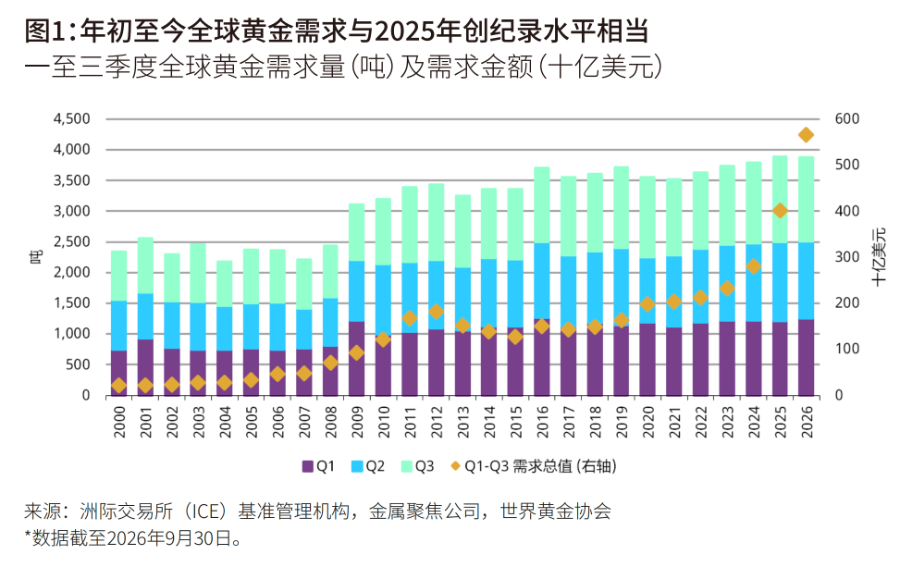
11月3日,世界黄金协会发布的2026年三季度《全球黄金需求趋势》报告显示,三季度全球黄金总需求为1369吨,同比下降1%。三季度黄金均价为4262美元/盎司,按金额计算的黄金需求总值同比增长22%,达1880亿美元。
年初至今,全球黄金需求量达3881吨,与2025年的创纪录水平(3884吨)基本持平;按金额计算,需求总值创历史新高,达5660亿美元。
世界黄金协会亚太区(除印度)研究负责人兼中国区行业拓展副总监贾舒畅在接受21世纪经济报道记者采访时表示,目前美联储加息预期高企,全球股市风险偏好仍然偏高,黄金本应跌得更低,但央行、投资者购金等因素仍支撑了金价。
在近期美股大跌之际,避险资金没有选择黄金,而是选择了“性价比”更高的美债。但从长期来看,贾舒畅提醒,全球多地财政政策令人担忧,黄金仍有望取得亮眼表现。
黄金需求格局继续分化
三季度,各央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高;储备多元化与风险管理仍是央行购金的核心驱动因素。2026年年初至今,央行累计购金675吨,较去年同期增长6%。
全球实物黄金ETF本季度重回净流入态势,与二季度的资金流出形成鲜明对比,三季度合计净流入211吨,仅比2025年三季度的强劲流入水平低6%,推动黄金ETF持仓总量攀升至4256吨,创历史新高。场外交易及其他黄金需求为143吨,高于去年同期的101吨,但低于今年前期的高位水平。
金条金币投资需求同比下降19%,至268吨。由于金价走势缺乏明确方向,个人投资者普遍持观望态度,导致需求回落。中国市场则是明显的例外,金条金币投资需求同比增长7%。
高金价持续抑制金饰需求,全球金饰需求量同比下滑17%至313吨,为本数据序列中三季度的最低水平。消费者持续转向轻克重、低纯度的金饰产品,但全球金饰需求金额仍然小幅走高,达430亿美元。
科技用金需求同比增长3%至85吨,创2021年四季度以来的单季最高水平。其中,受人工智能相关制造业拉动,电子行业用金需求增长5%,达72吨。
供应方面,三季度全球黄金总供应量同比下降1%,至1369吨。其中,金矿产量同比增长3%,至1071吨,创历年三季度新高;尽管金价处于较高水平,回收金供应量仍同比下降8%,至314吨,为2023年四季度以来的最低水平。
世界黄金协会资深市场分析师Louise Street分析称,三季度全球黄金需求整体呈现分化格局。地缘政治风险与市场对财政可持续性的担忧推动机构资金大举回流黄金ETF;个人投资者则因金价走势不确定而更多保持观望。官方机构持续开展大规模购金,央行购金仍是黄金需求的重要支柱。
多空交织金价仍有支撑
展望四季度,全球黄金ETF、西方市场金条与金币、衍生品及场外交易需求或将面临多重宏观力量相互博弈:政策利率上行、债券收益率走高与美元走强可能抑制黄金需求;而财政担忧、通胀风险、地缘局势以及金融市场压力,则有望对黄金需求提供支撑。
美国中期选举造成额外不确定性。总体来看,若民主党如市场预期取得更多国会控制权,或将利好黄金;但后续政策落地效果以及市场反应仍存变数。
三季度,随着美伊冲突趋于缓和,地缘政治风险有所降温。然而,整体地缘政治局势依然脆弱,四季度地缘政治风险仍有再度升温的可能。
金融市场压力有望支撑黄金投资需求。股票或信贷市场走弱将压低投资者风险偏好,提升黄金的配置吸引力。不过,世界黄金协会的基准预期并不包括发生更大范围的系统性风险事件。
世界黄金协会预计,投资需求仍将是年度黄金需求增长的主要动力,2026年末投资需求规模或将较2025年高出约200吨。
展望年底前的黄金市场,Louise Street认为,利多与利空因素大致均衡。尽管利率上升和通胀预期分化可能对金价构成压力,但地缘政治风险与金融市场压力交织,或将促使市场参与者转向黄金,寻求稳定性。
(作者:吴斌 编辑:和佳,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。